猜你想问
债市止跌回稳,曲线震荡走平的具体表现是什么?
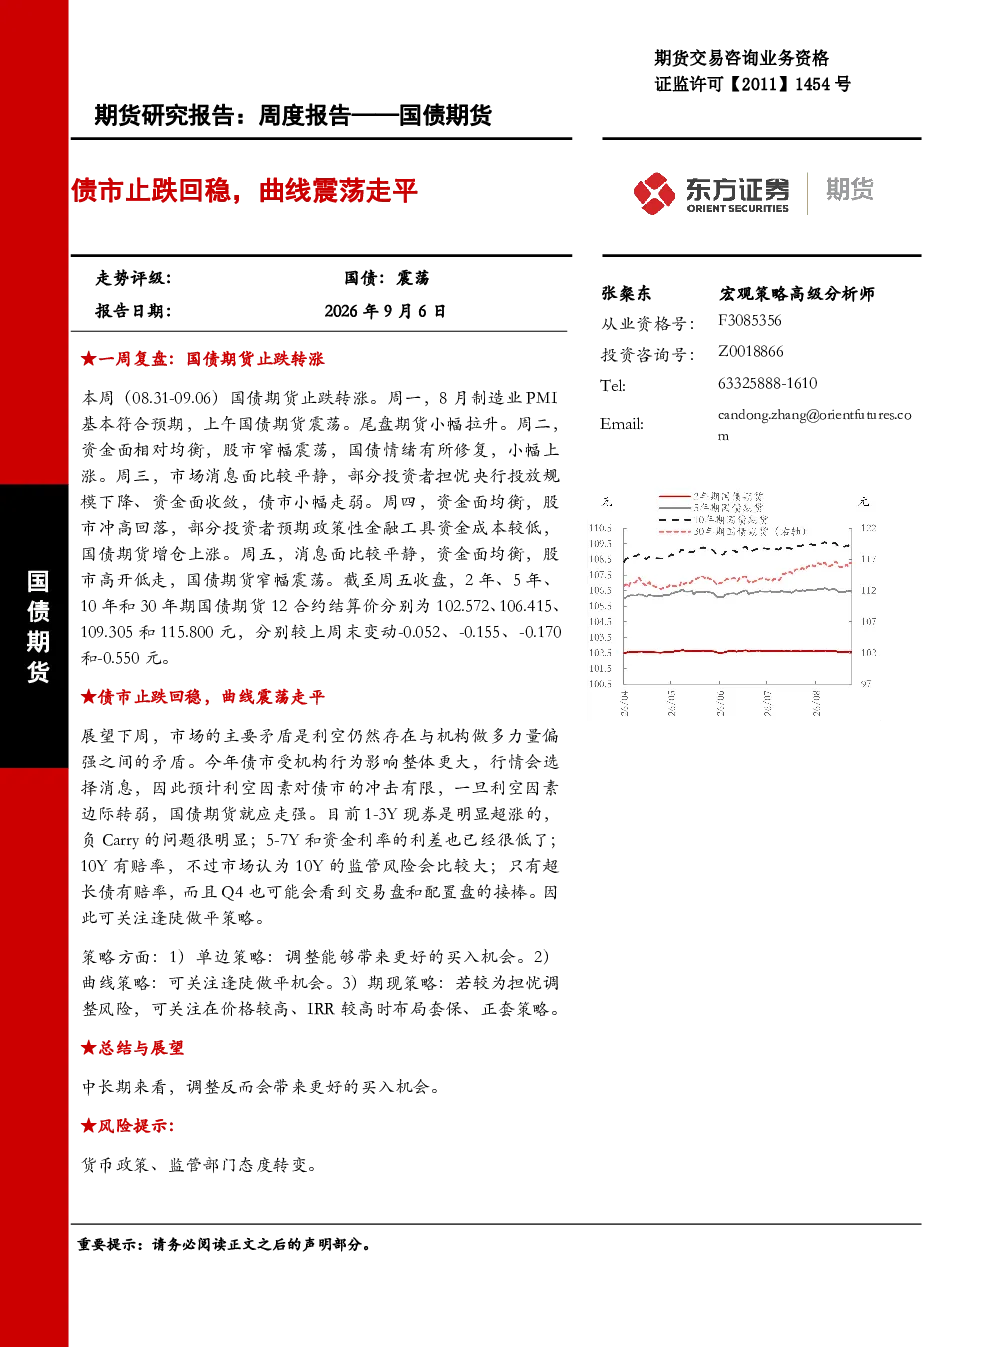
本周国债期货止跌转涨,呈现震荡走势。2年期、5年期、10年期和30年期国债期货12合约结算价分别变动-0.002、+0.020、+0.125和+0.570元。国债收益率多数下行,2年期、5年期、10年和30年期国债到期收益率分别变动-0.96、-0.89、-1.70和-1.75个bp。债市整体震荡,主要矛盾在于利空因素如经济指标不弱、政策发力、特别国债发行等与机构做多力量偏强之间的平衡。
利率债市场的一级和二级市场表现如何?
本周共发行利率债56只,总发行量5893.46亿元,净融资额-286.52亿元。地方政府债发行31只,总发行量1560.26亿元,净融资额730.28亿元。同业存单发行267只,总发行量3463.90亿元,净融资额926.90亿元。二级市场方面,国债收益率多数下行,10Y-1Y利差收窄2.9bp至45.63bp,10Y-5Y利差收窄0.81bp至27.74bp,30Y-10Y利差收窄0.05bp至45.25bp。
国债期货市场的价格、成交持仓及基差IRR情况怎样?
国债期货市场成交量较上周变化-35056、-75376、-102210和-65181手,持仓量变化-9781、-23827、-35968和-22276手。长端品种IRR整体上升,TL的CTD券IRR约在1.3%-1.6%之间,存在正套机会。2年期、5年、10年和30年期国债期货09-12合约跨期价差分别为+0.028、+0.015、+0.045和-0.220元,较上周末变动+0.020、-0.025、+0.000和+0.050元。
当前资金面和市场现状有何特点?
本周央行公开市场净回笼14115亿元。R001、DR001、SHIBOR隔夜和SHIBOR1周分别变动+0.87、+2.15、+2.30和-1.10bp。银行间质押式回购日均成交量为6.27万亿元,隔夜占比88.56%。海外方面,美元指数走弱,10Y美债利率高位震荡,中美10Y国债利差倒挂310BP。美国经济数据如ADP就业和非农就业表现不一,影响市场对美联储政策的预期。
本报告提示的主要风险有哪些?
本报告提示的主要风险包括货币政策调整可能对债市产生影响,以及监管部门态度转变可能带来的不确定性。此外,经济指标不弱、政策发力、特别国债发行等利空因素仍需关注。机构做多力量虽强,但市场整体仍存在波动风险。需持续关注国内外宏观经济形势和政策变化对债市的影响。