发现报告
热点洞察
查看更多热门文章
“画地为牢”引爆全网,芒果超媒拿到“大芒果”了吗?
2026年秋天,一档没有顶流坐镇、不预设剧本的友情纪实综艺,把芒果TV的服务器挤崩了。 云合数据显示,该节目新综赛道正片有效播放市占率最高冲到92.5%,豆瓣开分8.7,抖音主话题播放量突破57亿,前四期正片播放量合计超过6亿次,成为2024年以来唯一单周正片有效播放破亿的综艺。资本市场同步给出反馈,芒果超媒一周内市值增长约200亿元。 但这档现象级综艺,撞上的却是一份不太好看的财报。2026年前三季度,芒果超媒营收93.51亿元,同比仅增3.18%;归母净利润2.13亿元,同比下降79.01%。 今天我们就来聊聊芒果超媒。看看它是怎么起家的,最新的三季报说明什么问题以及爆款内容能否拯救业绩?
 2026-11-12

官方媒体
商务合作 --> 添加微信:hufangde04 微信公众号
100万+粉丝
发现报告



研选报告
查看更多行业分类
查看更多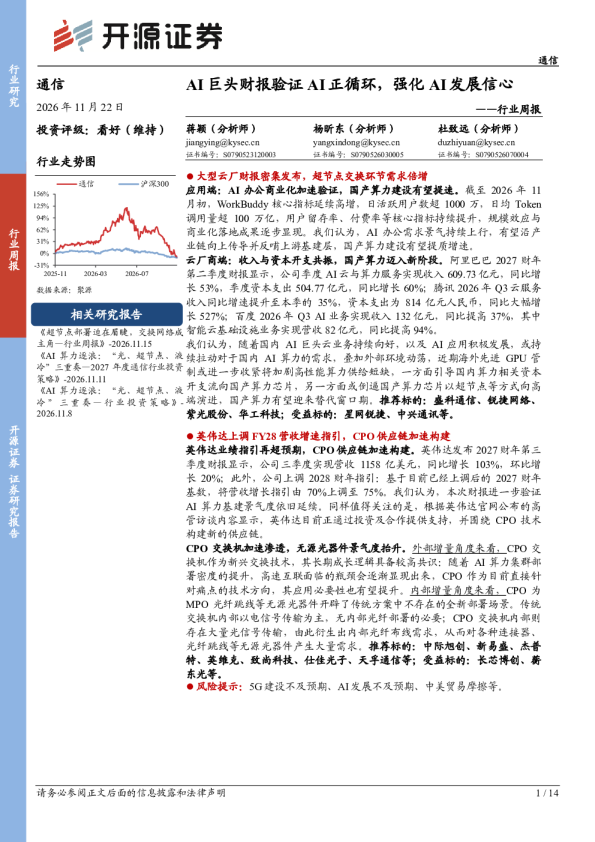
AI巨头财报验证AI正循环,强化AI发展信心——行业周报
 AI智能总结
通信行业周报
AI巨头财报验证AI正循环,强化AI发展信心
国内AI正循环效应凸显,超节点迈入发展新阶段
- 阿里巴巴:2027财年第二季度,AI云与算力服务收入同比增长53%,达609.73亿元;资本支出同比增长60%,达504.77亿元。自研AI超节点规模化上架,搭载真武M890芯片,新一代AI芯片真武V900即将量产。
- 腾讯:2026年Q3云服务收入同比增长35%,资本支出同比增长527%,达814亿元人民币。WorkBuddy核心指标持续高增,近七日收入年化规模超5亿美元。
- 百度:2026年Q3 AI业务收入同比增长37%,其中智能云基础设施业务收入同比增长94%,达82亿元;资本支出同比增长116%,达73亿元。
结论:国内AI巨头云业务持续向好,AI应用积极发展,将拉动国内AI算力需求,国产算力迎来替代窗口期。
英伟达上调FY28营收增速指引,CPO供应链加速构建
- 英伟达:2027财年第三季度营收同比增长103%,达1158亿美元;上调2028财年营收增长指引至75%。数据中心业务收入同比增长110%。正通过投资及合作构建CPO技术供应链。
- CPO交换机:作为新兴交换技术,CPO将加速渗透,市场规模有望从2025年的约1亿美元跃升至2030年的390亿美元以上。
- 无源光器件:CPO为MPO光纤跳线等无源光器件开辟了全新部署场景,景气度将抬升。
结论:AI算力基建景气度延续,CPO供应链加速构建,相关器件厂商受益。
投资建议
- 光网络设备:推荐中际旭创、新易盛、杰普特等;受益标的致尚科技、罗博特科等。
- 计算设备:推荐盛科通信、锐捷网络、紫光股份等;受益标的智微智能、寒武纪等。
- AIDC机房建设:推荐英维克、光环新网等;受益标的申菱环境、万国数据等。
- 算力租赁:受益标的协创数据、宏景科技等。
- 云计算平台:受益标的中国移动、中国电信等。
- AI应用:推荐广和通;受益标的移远通信、和而泰等。
- 卫星互联网&6G:受益标的海格通信、硕贝德等。
风险提示
- 5G建设不及预期
- AI发展不及预期
- 中美贸易摩擦

AI巨头财报验证AI正循环,强化AI发展信心
AI智能总结通信行业周报
AI巨头财报验证AI正循环,强化AI发展信心
国内AI正循环效应凸显,超节点迈入发展新阶段
- 阿里巴巴:2027财年第二季度,AI云与算力服务收入同比增长53%,达609.73亿元;资本支出同比增长60%,达504.77亿元。自研AI超节点规模化上架,新一代AI芯片真武V900即将量产。
- 腾讯:2026年Q3云服务收入同比增长35%,资本支出同比增长527%,达814亿元人民币。WorkBuddy核心指标持续高增,近七日收入年化规模超5亿美元。
- 百度:2026年Q3 AI业务收入同比增长37%,其中智能云基础设施业务收入同比增长94%,达82亿元;资本支出同比增长116%,达73亿元。
英伟达上调FY28营收增速指引,CPO供应链加速构建
- 英伟达:2027财年第三季度营收同比增长103%,达1158亿美元;上调2028财年营收增长指引至75%。公司正通过投资及合作构建围绕CPO技术的供应链。
- CPO交换机:作为新兴交换技术,CPO市场有望从2025年的约1亿美元跃升至2030年的390亿美元以上。
- 无源光器件:CPO技术为MPO光纤跳线等无源光器件开辟了全新部署场景,景气度将抬升。
投资建议
- 光网络设备:推荐中际旭创、新易盛、杰普特等;受益标的致尚科技、罗博特科等。
- 计算设备:推荐盛科通信、锐捷网络、紫光股份等;受益标的智微智能、映翰通等。
- AIDC机房建设:推荐英维克(液冷全链条自研龙头);受益标的光环新网、奥飞数据等。
- 算力租赁:受益标的协创数据、宏景科技等。
- 云计算平台:受益标的中国移动、中国电信、中国联通等。
- AI应用:推荐广和通;受益标的移远通信、和而泰等。
- 卫星互联网&6G:受益标的海格通信、硕贝德等。
市场回顾
本周通信指数下跌13.32%,在TMT板块中排名第三。
通信数据追踪
- 5G:2026年9月,我国5G基站总数达525.4万站,同比增长13.11%;5G手机出货量1623.1万部,占比74.3%,同比下降32.7%。
- 运营商:2026年上半年,中国移动、中国电信、中国联通算力业务营收分别同比增长14.0%、7.8%、13%。
- ARPU值:2025年,中国移动、中国电信、中国联通移动业务ARPU值分别为46.8元、45.1元、44.0元,同比略有下降。
风险提示
- 5G建设不及预期
- AI发展不及预期
- 中美贸易摩擦
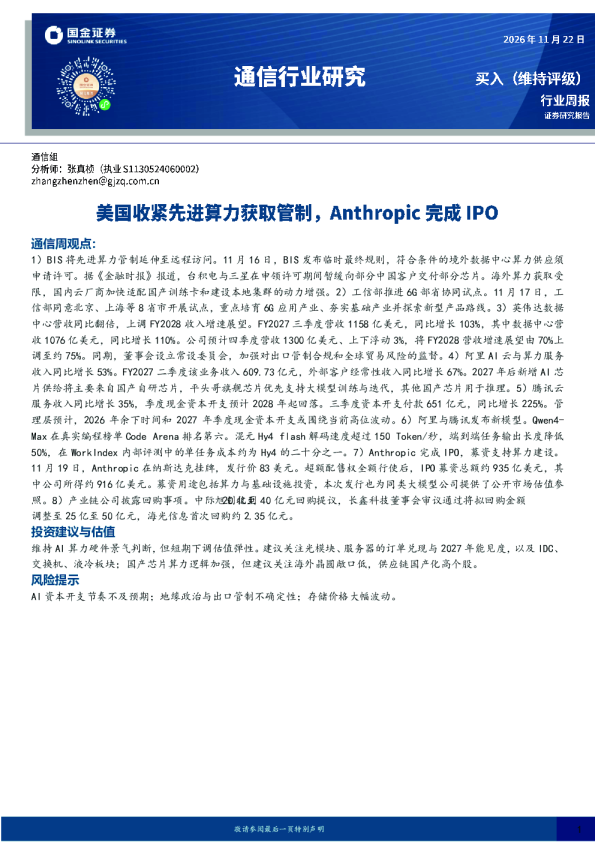
通信行业研究:美国收紧先进算力获取管制,Anthropic完成IPO
AI智能总结通信周观点总结
一、细分行业观点
服务器
- 英伟达CEO黄仁勋卸任,海外算力链预期调整。
- 国产算力供给能力提升,平头哥真武芯片出货超56万颗,服务650家客户。
- 国产整机与服务器产业链景气度有望延续。
光模块
- Anthropic模型迭代加速,单位成本下行,推理侧调用量放大。
- CoreWeave三季度营收36.6亿美元,预计全年130亿至133亿美元。
- 海外算力需求延续,光模块及光器件环节景气度持续。
IDC
- Nebius三季度营收9.81亿美元,同比增长571%。
- 2026年资本开支上调至270亿美元,2027年增至400亿至450亿美元。
- IDC需求端与融资端确定性提升。
光纤
- 我国完成全球首个千公里空芯光纤双向实时传输验证。
- 1007.48公里链路实现扩展C+L波段、单波800Gb/s单纤双向传输。
- 双向各64Tb/s,总容量128Tb/s,单程传输仅需3.43毫秒。
- 时延较实芯光纤降低约30%,传输容量提升一倍,距离提升60%。
二、核心数据更新
运营商
- 截至9月末,移动电话用户总数达18.54亿户,净增2667万户。
- 5G移动电话用户达13.2亿户,占比71.2%。
- 1000Mbps及以上接入速率的固定互联网宽带接入用户达2.65亿户。
- 前三季度移动互联网累计接入流量达3362亿GB,同比增长17%。
- 9月当月户均移动互联网接入流量(DOU)达到23.89GB/户·月,同比增长12.5%。
- 前三季度移动电话去话通话时长同比下降6.9%,固定电话主叫通话时长同比下降17.3%。
- 前三季度移动短信业务量同比下降10.5%,移动短信业务收入同比下降11.8%。
- 截至9月末,全国互联网宽带接入端口数达12.73亿个,光纤接入端口达到12.32亿个。
- 具备千兆网络服务能力的10G PON端口数达3340万个。
- 5G基站总数达525.4万个,占移动基站总数的40%。
光模块数据
- 2026年9月我国光模块出口数据同比+131.35%。
- 1-9月累计同比+56.62%。
物联网数据
- 截至9月末,移动物联网终端用户31.17亿户,净增2.29亿户。
- 2026年上半年,全球蜂窝物联网模组出货量同比增长15%。
三、本期行情
- 通信板块涨跌幅为-11.75%,排名全行业第28。
- 涨幅前五:北纬科技、中嘉博创、中国电信、亿联网络、广脉科技。
- 跌幅前五:长盈通、世纪恒通、震有科技、宇特光电、德科立。
四、本期重要新闻
4.1 行业新闻
BIS规范先进AI芯片和服务器远程访问
- BIS发布临时最终规则,境外数据中心算力供应须申请许可。
- 台积电与三星暂缓向部分中国客户交付部分芯片。
- 国内云厂商适配国产训练卡、建设本地集群的需求提升。
工信部同意8省市开展6G创新发展部省协同试点
- 北京、河北、上海、江苏、浙江、安徽、湖北和广东开展试点。
- 围绕培育6G应用产业、夯实基础产业和探索新型产品路线开展攻关。
4.2 公司新闻
Anthropic
- 11月19日在纳斯达克挂牌,IPO募资总额约935亿美元。
- 募资用于算力与基础设施投资,为同类大模型公司提供估值参照。
中际旭创
- 收到20亿至40亿元回购提议,用于股权激励或员工持股计划。
长鑫科技
- 董事会通过调整回购方案,拟回购金额调整至25亿至50亿元。
- 11月17日表示将依法依规适时启动分红方案的论证。
海光信息
- 首次通过集中竞价回购1,376,676股,支付金额约2.35亿元。
4.3 海内外大厂重点跟踪
英伟达
- 2027财年三季度营收1158亿美元,同比增长103%。
- 预计四季度营收1300亿美元,将2028财年营收增速展望上调至约75%。
- 设立国家安全与出口管制监督委员会,加强合规和风险管理。
阿里巴巴
- 2027财年二季度收入2715.19亿元,同比增长10%。
- AI云与算力服务收入609.73亿元,同比增长53%。
- 平头哥旗舰芯片优先用于大模型训练和迭代,采购其他国产芯片支持推理。
- 发布千问旗舰模型Qwen4-Max,在Code Arena排名第六。
腾讯
- 2026年三季度云服务收入同比增长35%,资本开支付款651亿元,同比增长225%。
- 预计季度现金资本开支在2026年余下时间和2027年或围绕当前峰值波动,2028年起有望回落。
- WorkBuddy为国内用量最高的AI应用,日活跃用户超过1000万。
- 发布Hy4 flash,解码速度超过150 Token/秒,端到端任务的平均输出长度降低50%。
- 单任务成本约为Hy4的二十分之一。
谷歌
- 发布Gemini 4 Neon,面向复杂软件工程、知识工作和科研任务。
- 重点提升端到端任务的完成速度。
字节跳动
- 豆包工作日活跃用户数突破800万,企业客户年度经常性收入(ARR)突破20亿元。
SpaceX
- 正在开发AI模型Grok 4.8,特斯拉将在未来两个月内进行Optimus机器人演示。
苹果
- 正在开发可代用户操作应用、浏览网页、控制设备和编写代码的AI智能体。
五、投资建议与估值
- 维持AI算力硬件景气判断,短期下调估值弹性。
- 建议关注光模块、服务器的订单兑现与2027年能见度。
- 建议关注IDC、交换机、液冷板块。
- 国产芯片算力逻辑加强,但建议关注海外晶圆敞口低,供应链国产化高个股。
六、风险提示
- AI资本开支节奏不及预期。
- 地缘政治与出口管制不确定性。
- 存储价格大幅波动。
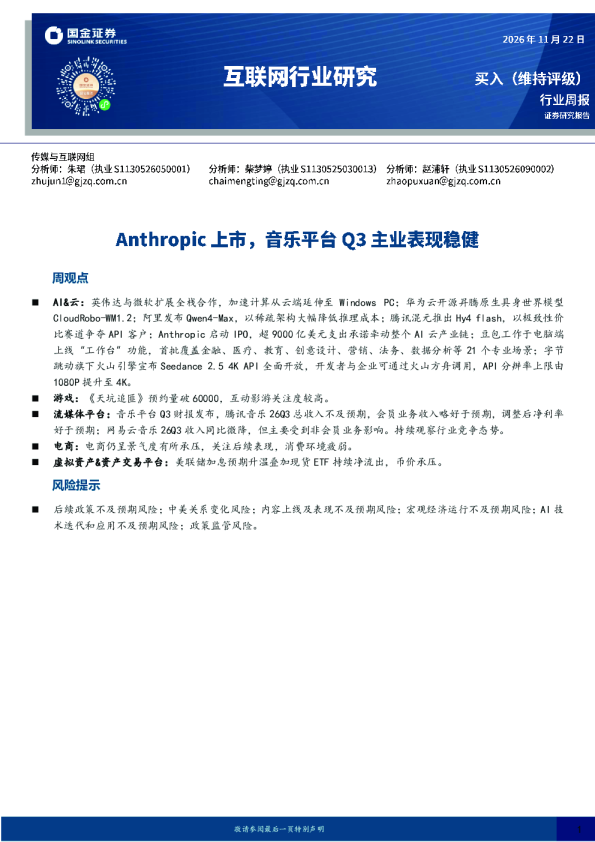
互联网行业研究:Anthropic上市,音乐平台Q3主业表现稳健
AI智能总结周观点总结
一、行业情况跟踪
1.1 电商&互联网
- 指数表现:恒生互联网科技业指数累计下跌11.16%,跑输恒生科技指数和恒生指数。
- 个股表现:阿里巴巴、腾讯控股、京东等主要互联网公司股价下跌,唯品会上涨。
- 公司公告:
- 贝壳:Q3总营收210.00亿元,同比下滑8.9%;营业利润21.95亿元,同比大幅增长193.9%。
- 阿里巴巴:Q3总营收2715.19亿元,同比增长10.0%;营业利润291.16亿元,同比增长443.0%。
- 腾讯控股:Q3总营收2073.36亿元,同比增长8.0%;经营盈利591.47亿元,同比下滑7.0%。
- 京东集团:Q3总营收3096.00亿元,同比增长3.5%;归母净利润65.00亿元,同比增长23.26%。
- 拼多多:Q3总营收1083.00亿元,同比持平;归母净利润295.00亿元,同比增长0.7%。
- 叮咚买菜:Q3总营收73.80亿元,同比增长10.8%;净利润2.98亿元,同比增长259.6%。
1.2 流媒体平台
- 指数表现:恒生传媒指数上涨-13.87%,跑赢恒生指数和恒生科技指数。
- 个股表现:讯音乐下跌,腾讯音乐上涨。
- 公司公告:
- 爱奇艺:Q3总收入60.1亿元,同比下滑10%;净亏损1.733亿元,同比收窄。
- 腾讯音乐:Q3总收入89.4亿元,同比增长5.6%;调整后净利润25.3亿元,同比增长2.1%。
1.3 AI&云
- 指数表现:纳斯达克互联网累计上涨2.86%,跑赢纳斯达克综指。
- 个股表现:英伟达、百度、甲骨文等AI相关公司股价下跌。
- 行业重大事件&跟踪:
- 英伟达与微软:扩展全栈合作,加速计算从Azure延伸至Windows PC。
- 华为云:开源昇腾原生具身世界模型CloudRobo-WM1.2,在评测中排名第一。
- 阿里巴巴:发布Qwen4-Max,采用稀疏架构大幅降低推理成本。
- 腾讯混元:推出Hy4 flash,以极致性价比争夺API客户。
- 商汤科技:发布SenseNova Loop-9B,采用循环架构扩展推理深度。
- 诺基亚等五家公司:组建AI超级工厂联盟,布局北欧分布式算力。
- 千寻智能与华为云:签署战略合作协议,共建模型训练与推理。
- Anthropic:启动IPO,计划筹集260亿美元,超9000亿美元支出承诺牵动AI云产业链。
二、风险提示
- 后续政策不及预期风险
- 中美关系变化风险
- 内容上线及表现不及预期风险
- 宏观经济运行不及预期风险
- AI技术迭代和应用不及预期风险
- 政策监管风险
发现数据
查看更多


这些机构都在用