猜你想问
这份研报的核心内容是什么?
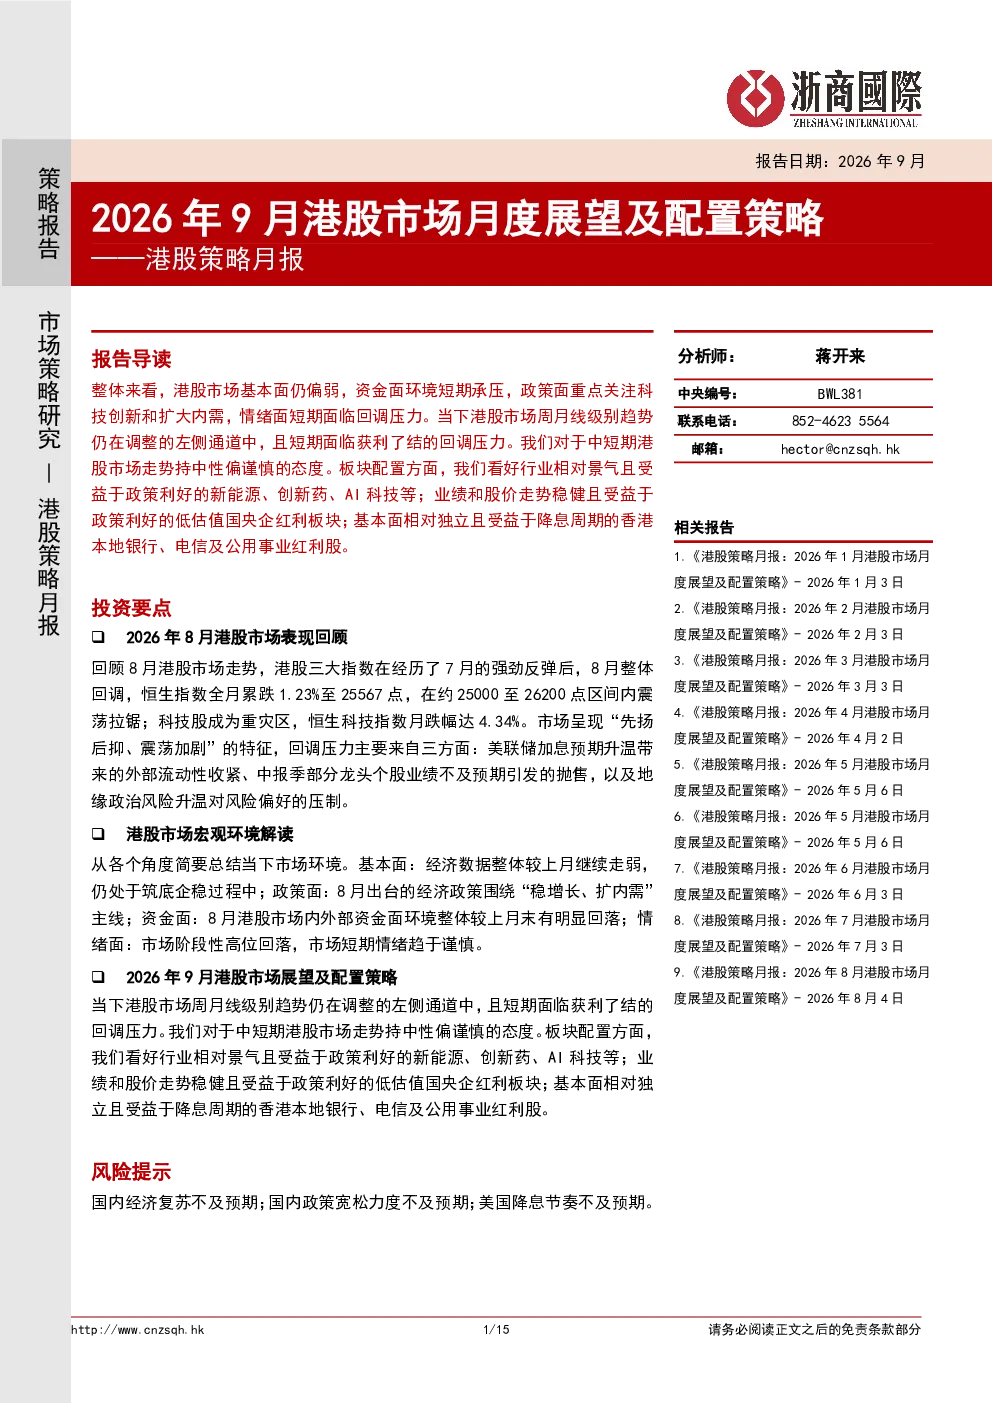
这份研报的核心内容是分析2026年9月港股市场的月度展望及配置策略。报告指出,2026年8月港股三大指数回调,恒生指数累跌1.23%,科技股受重创,市场呈现“先扬后抑、震荡加剧”特征。回调压力主要来自美联储加息预期、中报业绩不及预期和地缘政治风险。估值方面,恒生指数PE(TTM)为11.28,5年PE估值分位点降至77%,市场风险溢价为4.14。南向资金8月净流入104亿港元,环比大幅回落,信息技术行业获净流入,金融业和医疗保健业净流出。报告还分析了国内经济、政策、资金面情况,并对市场走势、板块配置提出建议,包括看好新能源、创新药、AI科技等板块,以及低估值国央企红利板块和香港本地银行、电信及公用事业红利股。
报告对哪些赛道或行业的发展趋势进行了分析?
报告分析了多个赛道和行业的发展趋势。看好行业相对景气且受益于政策利好的新能源、创新药、AI科技等板块。这些板块不仅受益于政策支持,而且自身处于快速发展阶段,具有较好的发展前景。此外,报告还看好业绩和股价走势稳健且受益于政策利好的低估值国央企红利板块,这些板块通常具有稳定的业绩和分红,适合长期投资。最后,报告看好基本面相对独立且受益于降息周期的香港本地银行、电信及公用事业红利股,这些板块在降息周期中能够受益于资金面的宽松,具有较好的投资价值。
报告的重点分析方向是什么?
报告的重点分析方向是港股市场的月度展望及配置策略。报告首先分析了港股市场的市场表现、估值水平、南向资金流向等关键指标,然后解读了国内经济、政策、资金面等因素对港股市场的影响,最后提出了市场走势和板块配置的建议。报告强调港股市场周月线级别趋势仍在调整的左侧通道中,短期面临获利了结的回调压力,中短期走势中性偏谨慎。在板块配置方面,报告建议关注新能源、创新药、AI科技等受益于政策利好的板块,以及低估值国央企红利板块和香港本地银行、电信及公用事业红利股。
报告对当前市场现状的判断是什么?
报告对当前市场现状的判断是港股市场处于调整的左侧通道中,短期面临获利了结的回调压力,中短期走势中性偏谨慎。报告指出,2026年8月港股三大指数回调,恒生指数累跌1.23%,科技股受重创,市场呈现“先扬后抑、震荡加剧”特征。回调压力主要来自美联储加息预期、中报业绩不及预期和地缘政治风险。估值方面,恒生指数PE(TTM)为11.28,5年PE估值分位点降至77%,市场风险溢价为4.14,但仍低于5年均值以下一个标准差。南向资金8月净流入104亿港元,环比大幅回落。这些数据表明,港股市场目前处于调整阶段,但整体估值仍具吸引力,短期回调压力较大,中短期走势中性偏谨慎。
报告有哪些相关的风险提示?
报告提示了港股市场面临的一些风险。首先,美联储加息预期对港股市场造成压力,加息可能导致资金流出,影响市场表现。其次,中报业绩不及预期也是市场回调的重要原因,投资者需要关注企业的盈利能力。此外,地缘政治风险也对港股市场造成不确定性,投资者需要关注国际政治经济形势的变化。南向资金净流入大幅减少,也反映了市场资金面的波动,投资者需要谨慎操作。最后,报告还提示投资者关注国内经济政策的变化,政策调整可能对市场产生重大影响。这些风险因素需要投资者密切关注,合理配置资产,控制投资风险。