猜你想问
中国东航2026年半年报主要表现如何?
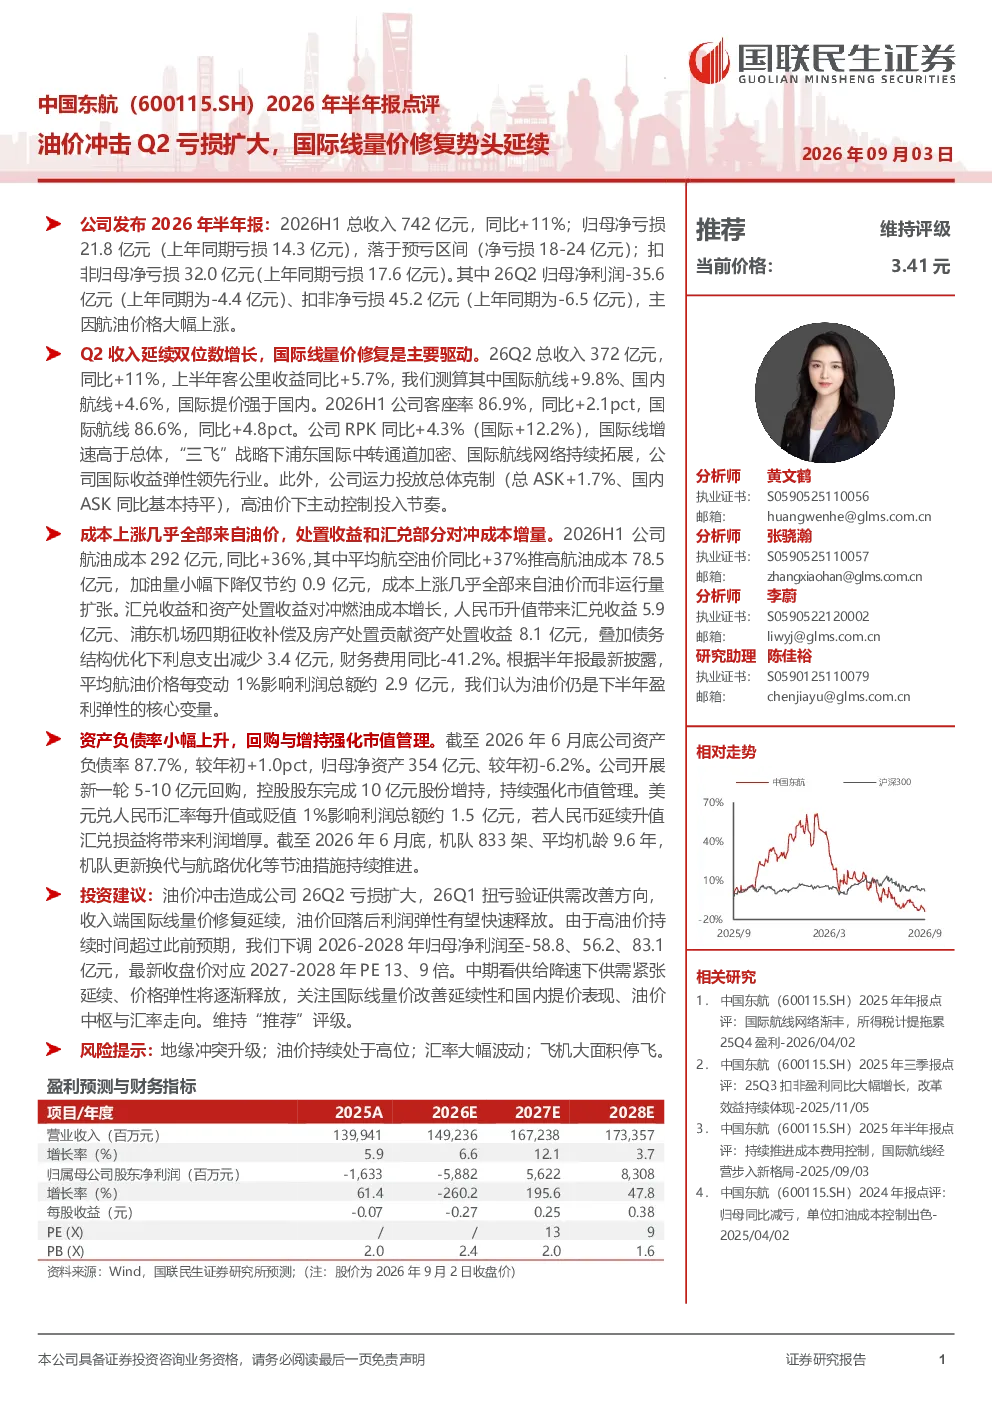
2026年半年报显示,中国东航总收入742亿元,同比增长11%,但归母净亏损21.8亿元,较上年同期的14.3亿元亏损有所扩大。主要原因是航油价格大幅上涨,导致Q2归母净利润亏损35.6亿元,扣非净亏损45.2亿元。尽管如此,Q2收入仍实现双位数增长,主要得益于国际线量价修复,客公里收益同比提升5.7%
报告对国际航线的发展趋势有何分析?
报告指出,国际航线是驱动中国东航收入增长的主要动力。2026年Q2,国际航线收入同比增长9.8%,客公里收益提升9.8%,客座率同比提高4.8个百分点至86.6%,远超国内航线的4.6%增长。RPK同比增加12.2%,高于总体4.3%的增速。这表明国际线量价修复势头强劲,未来可能继续带动公司整体业绩改善
报告重点分析了哪些方面?
报告重点分析了油价对中国东航盈利能力的影响以及国际航线的量价修复情况。数据显示,平均航油价格同比上涨37%,导致航油成本增加78.5亿元,几乎全部推高成本。同时,报告也关注了国际航线的增长潜力,指出其客公里收益和客座率均有显著提升,成为公司收入增长的主要驱动力
当前航空市场状况如何?
当前航空市场面临航油价格持续上涨的压力,这直接导致航空公司盈利能力下降。中国东航2026年半年报显示,油价上涨是Q2亏损扩大的主因。尽管公司通过汇兑收益和资产处置收益对冲了部分燃油成本增长,但成本压力依然显著。国际航线表现相对较好,客座率和客公里收益均有提升,显示出供需改善的迹象
报告提示了哪些风险?
报告提示了地缘冲突升级、油价持续处于高位、汇率大幅波动以及飞机大面积停飞等风险因素。其中,油价和汇率波动对航空公司盈利能力影响较大。平均航油价格每变动1%影响利润总额约2.9亿元,美元兑人民币汇率每变动1%影响利润总额约1.5亿元。这些风险因素可能对公司未来业绩产生不利影响
你可能感兴趣
南方航空(600029.SH)2026年半年报点评:油价冲击下由盈转亏,国际线量价齐升显韧性
国联民生证券2026-08-29
2026年半年报点评油价冲击Q2由盈转亏,量价齐升延续供需改善
国联民生证券2026-09-02
2026年半年报点评油价冲击Q2由盈转亏,关注飞机利用率修复进程
国联民生证券2026-09-03
东航物流2026年半年报点评:Q2抵御油价压力,实现归母净利8.4亿,同比+13%
华创证券2026-08-30
春秋航空(601021.SH)2026年半年报点评:油价冲击压制盈利弹性,量价齐升彰显经营韧性
国联民生证券2026-08-28
中国东航(600115)2026年半年报点评:受油价高增影响,26H1归母亏损21.8亿
华创证券2026-09-01
2026年半年报点评:巨星农牧26H1生猪出栏量大幅增长,猪价低迷导致业绩亏损
西部证券2026-09-01
2026年半年报点评:Q2以价补量盈利提升,双基地梯次扩能打开成长空间
西部证券2026-08-25
华虹宏力(688347)2026年半年报点评:量价齐升推动Q2盈利加速,Fab9+华力微打开成长空间
华创证券2026-09-02
山煤国际2026年半年报点评:26Q2自产煤量稳价增,盈利大幅改善
国联民生证券2026-08-27