猜你想问
巨星农牧2026年半年报核心内容是什么?
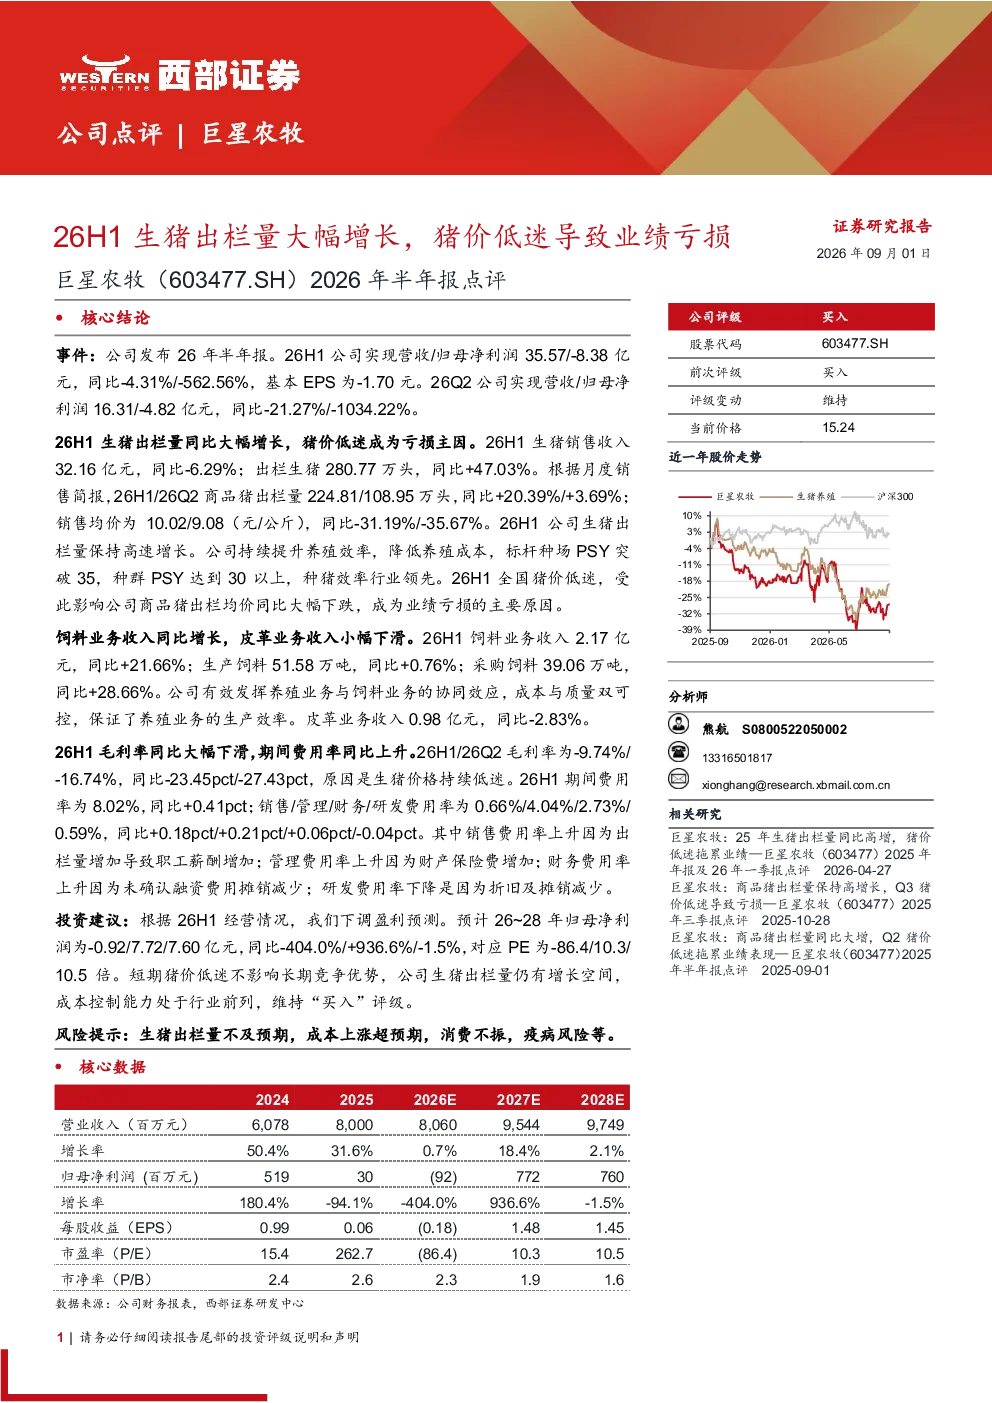
巨星农牧2026年半年报显示,公司生猪出栏量同比大幅增长47.03%,达到280.77万头,但受猪价低迷影响,业绩出现亏损。报告期内营收35.57亿元,同比微降4.31%;归母净利润-8.38亿元,同比大幅下滑562.56%。商品猪出栏量同比增加20.39%,销售均价则同比下降31.19%。饲料业务表现稳健,收入同比增21.66%至2.17亿元。
当前生猪行业发展趋势如何?
当前生猪行业正经历周期性波动,供给端出栏量持续增长但价格承压,行业整体盈利能力受市场供需关系影响较大。巨星农牧半年报反映的行业现状是,规模化养殖企业凭借成本控制优势仍保持增长,但市场猪肉价格低迷导致多数企业面临亏损压力。未来行业走势仍需关注能繁母猪存栏量、生猪产能释放节奏以及消费需求变化等因素的综合影响。
报告重点分析了哪些方面?
报告重点分析了巨星农牧的生猪出栏量增长与业绩亏损的矛盾点。一方面,公司通过扩大养殖规模实现出栏量的大幅提升,商品猪出栏量同比增长20.39%;另一方面,猪价持续低迷导致销售毛利率大幅下滑,26H1和26Q2毛利率分别为-9.74%和-16.74%,同比下滑显著。此外,报告还分析了饲料业务的稳健表现以及皮革业务的收入小幅下降情况。
目前生猪市场现状如何判断?
目前生猪市场处于供大于求的状态,导致市场价格持续承压。根据巨星农牧半年报数据,其生猪销售均价同比下降31.19%,反映出市场供需失衡的严峻形势。虽然行业头部企业通过规模化和成本控制维持运营,但整体盈利能力受到显著影响。未来市场能否回暖,关键在于能否有效调节产能,以及消费需求的恢复情况。
研报提示了哪些风险?
研报提示的主要风险包括生猪出栏量不及预期、生产成本上涨超预期、猪肉消费需求不振以及疫病风险等。具体来看,若公司生猪出栏量增长放缓或低于预期,将直接影响业绩表现;饲料、能源等成本上涨会进一步压缩利润空间;消费需求疲软则可能导致库存积压和价格进一步下滑;此外,非洲猪瘟等疫病仍存在不确定性,可能对养殖安全造成冲击。