猜你想问
春秋航空2026年半年报核心内容有哪些?
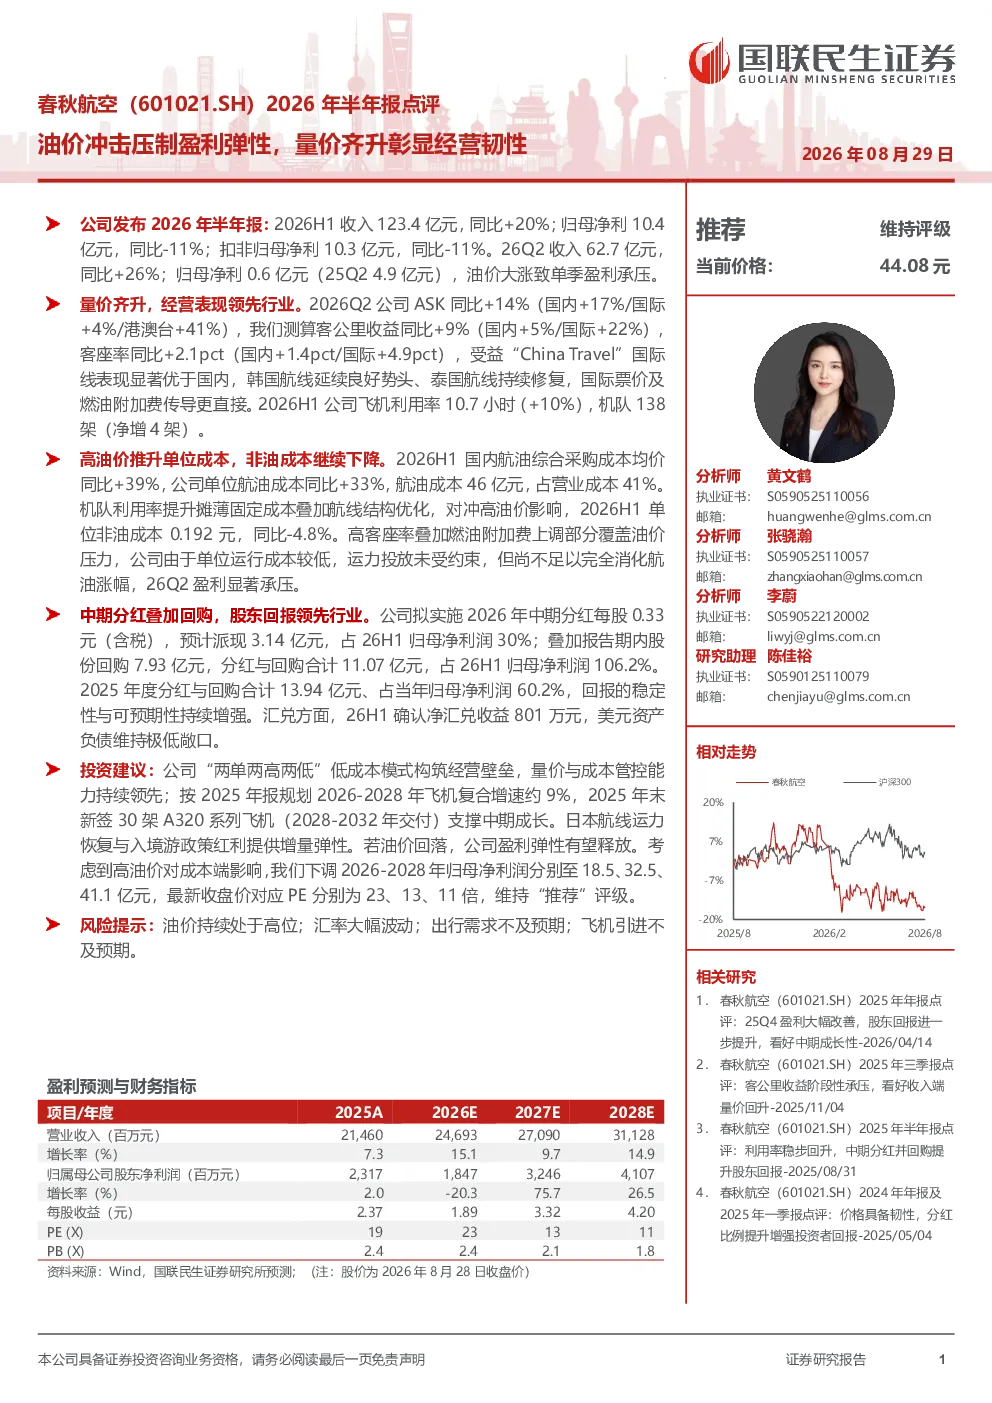
春秋航空2026年半年报显示,公司收入123.4亿元,同比增长20%,但归母净利润10.4亿元,同比减少11%。报告期内,公司ASK同比增加14%,客公里收益同比增加9%,客座率同比提升2.1个百分点。受油价大涨影响,单季盈利承压,26Q2归母净利0.6亿元,相比25Q2的4.9亿元有明显下降。尽管如此,公司经营表现依然领先行业,国际线表现尤为突出,韩国、泰国航线持续修复,国际票价及燃油附加费传导更直接。2026H1飞机利用率达到10.7小时,机队规模增至138架。高油价推升了单位成本,但公司通过航线结构优化和提升机队利用率摊薄了固定成本,非油成本同比下降4.8%。
航空行业2026年的发展趋势如何?
2026年航空行业面临高油价挑战,但量价齐升的趋势依然明显。春秋航空的半年报显示,行业龙头在成本控制和航线优化方面展现出较强能力,国际线表现优于国内线,票价和燃油附加费传导更直接。同时,行业运力投放持续增长,春秋航空按规划在2026-2028年将保持约9%的飞机复合增速,新签的A320系列飞机将在未来几年交付,支撑中长期成长。日本航线运力恢复和入境游政策红利为行业提供增量弹性。总体来看,行业在挑战中寻求韧性,低成本模式成为重要竞争壁垒。
春秋航空2026年半年报重点分析了哪些方面?
春秋航空2026年半年报重点分析了油价对盈利的影响、量价齐升的经营表现、成本管控能力以及股东回报政策。报告显示,高油价导致单位航油成本同比增加33%,但公司通过提升飞机利用率、优化航线结构等措施,非油成本同比下降4.8%,展现出较强的成本控制能力。此外,报告还强调了国际线业务的修复和增长,以及日本航线的增量潜力。在股东回报方面,公司实施中期分红每股0.33元,并完成7.93亿元股份回购,合计回报金额占26H1归母净利润的106.2%,回报的稳定性与可预期性持续增强。
当前航空市场现状如何?
当前航空市场面临高油价带来的盈利压力,但行业整体仍呈现量价齐升的态势。春秋航空的半年报数据显示,公司收入和ASK均实现同比增长,客公里收益和客座率也保持提升,显示出较强的经营韧性。国际线业务表现尤为亮眼,韩国、泰国等航线持续修复,票价和燃油附加费传导更直接。同时,行业运力投放持续增长,春秋航空机队规模扩大,飞机利用率提升,进一步摊薄了固定成本。总体来看,航空市场在挑战中寻求增长,低成本航空公司的竞争优势进一步凸显。
研报提示了哪些风险?
研报提示了航空市场面临的主要风险,包括油价持续处于高位、汇率大幅波动、出行需求不及预期以及飞机引进不及预期。高油价是当前航空市场面临的最大挑战,春秋航空的半年报显示,航油成本占营业成本比例高达41%,油价波动直接影响盈利能力。汇率波动可能影响公司外币资产和负债的价值。出行需求的恢复程度也关系到航空公司的客流量和收入增长。此外,飞机引进计划若不及预期,可能影响公司的运力投放和增长策略。这些风险因素需要投资者密切关注。