猜你想问
这份半年报的主要财务数据有哪些?
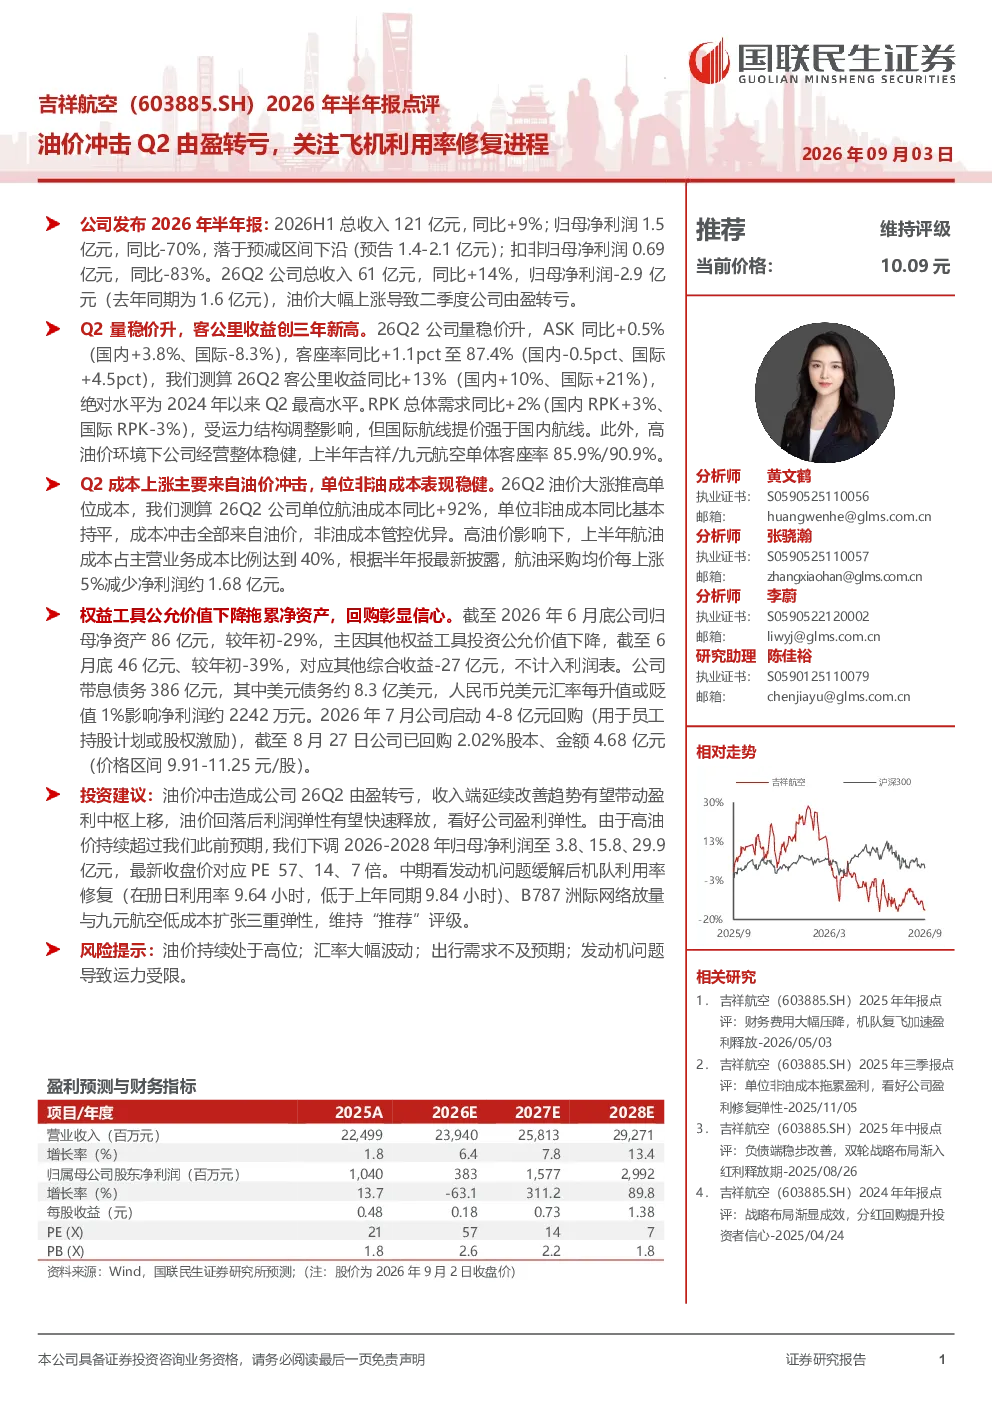
公司2026年半年报显示总收入121亿元,同比+9%;归母净利润1.5亿元,同比-70%;扣非归母净利润0.69亿元,同比-83%。Q2由盈转亏,归母净利润-2.9亿元,主要受油价大幅上涨冲击。ASK同比+0.5%,客座率87.4%(同比+1.1pct),客公里收益创三年新高(同比+13%)。成本上涨主要来自油价,航油成本占主营业务成本比例达40%
油价上涨对航空公司的影响有多大?
油价上涨对航空公司影响显著,Q2归母净利润-2.9亿元主要受此冲击。航油成本占主营业务成本比例达40%,成本上涨压力较大。尽管如此,公司Q2量稳价升,ASK同比+0.5%,客座率87.4%(同比+1.1pct),客公里收益创三年新高(同比+13%),单位非油成本表现稳健
报告对未来的盈利预测和投资建议是什么?
报告下调2026-2028年归母净利润至3.8、15.8、29.9亿元,对应PE 57、14、7倍,维持“推荐”评级。看好盈利弹性、机队利用率修复、B787放量及九元航空低成本扩张。公司启动4-8亿元回购,已回购2.02%股本,显示管理层信心
当前航空市场的整体状况如何?
当前航空市场面临油价高位等挑战,但需求保持韧性。公司Q2客座率87.4%(同比+1.1pct),客公里收益创三年新高(同比+13%),显示市场仍有增长空间。然而,成本端压力持续存在,尤其是航油成本占比高企,需关注行业整体盈利能力修复进程
这份报告提示了哪些主要风险?
报告提示的主要风险包括油价高位、汇率波动、需求不及预期、发动机问题等。油价高位持续冲击盈利能力,汇率波动影响财务报表,需求不及预期将影响客座率和收入增长,发动机问题可能带来运营中断和维修成本增加
你可能感兴趣
2026年半年报点评油价冲击Q2由盈转亏,量价齐升延续供需改善
国联民生证券2026-09-02
南方航空(600029.SH)2026年半年报点评:油价冲击下由盈转亏,国际线量价齐升显韧性
国联民生证券2026-08-29
中国东航2026年半年报点评:油价冲击Q2亏损扩大,国际线量价修复势头延续
国联民生证券2026-09-03
纯苯&苯乙烯周度思考第111期:苯乙烯非一体化利润由盈转亏,关注纯苯苯乙烯新装置投产进度。
中泰期货2025-07-19
纯苯&苯乙烯周度思考——第111期 苯乙烯非一体化利润由盈转亏,关注纯苯苯乙烯新装置投产进度
基础化工中泰期货2025-07-19
第111期:苯乙烯非一体化利润由盈转亏,关注纯苯苯乙烯新装置投产进度
中泰期货2025-07-20
太钢不锈2023半年报业绩点评:经营业绩逐季回升,二季度由亏转盈
国泰君安证券2023-09-04
2021年三季报点评:受疫情影响三季度由盈转亏,看好疫情后客流逐步恢复
交通运输华创证券2021-10-29
2025三季报点评:受益黄羽肉鸡行情回暖,Q3归母净利润环比由亏转盈
国信证券2025-10-28
2021年业绩公告点评:业绩实现由亏转盈,颗粒硅产能加速扩张
民生证券2022-03-31