猜你想问
东航物流2026年半年报核心数据有哪些?
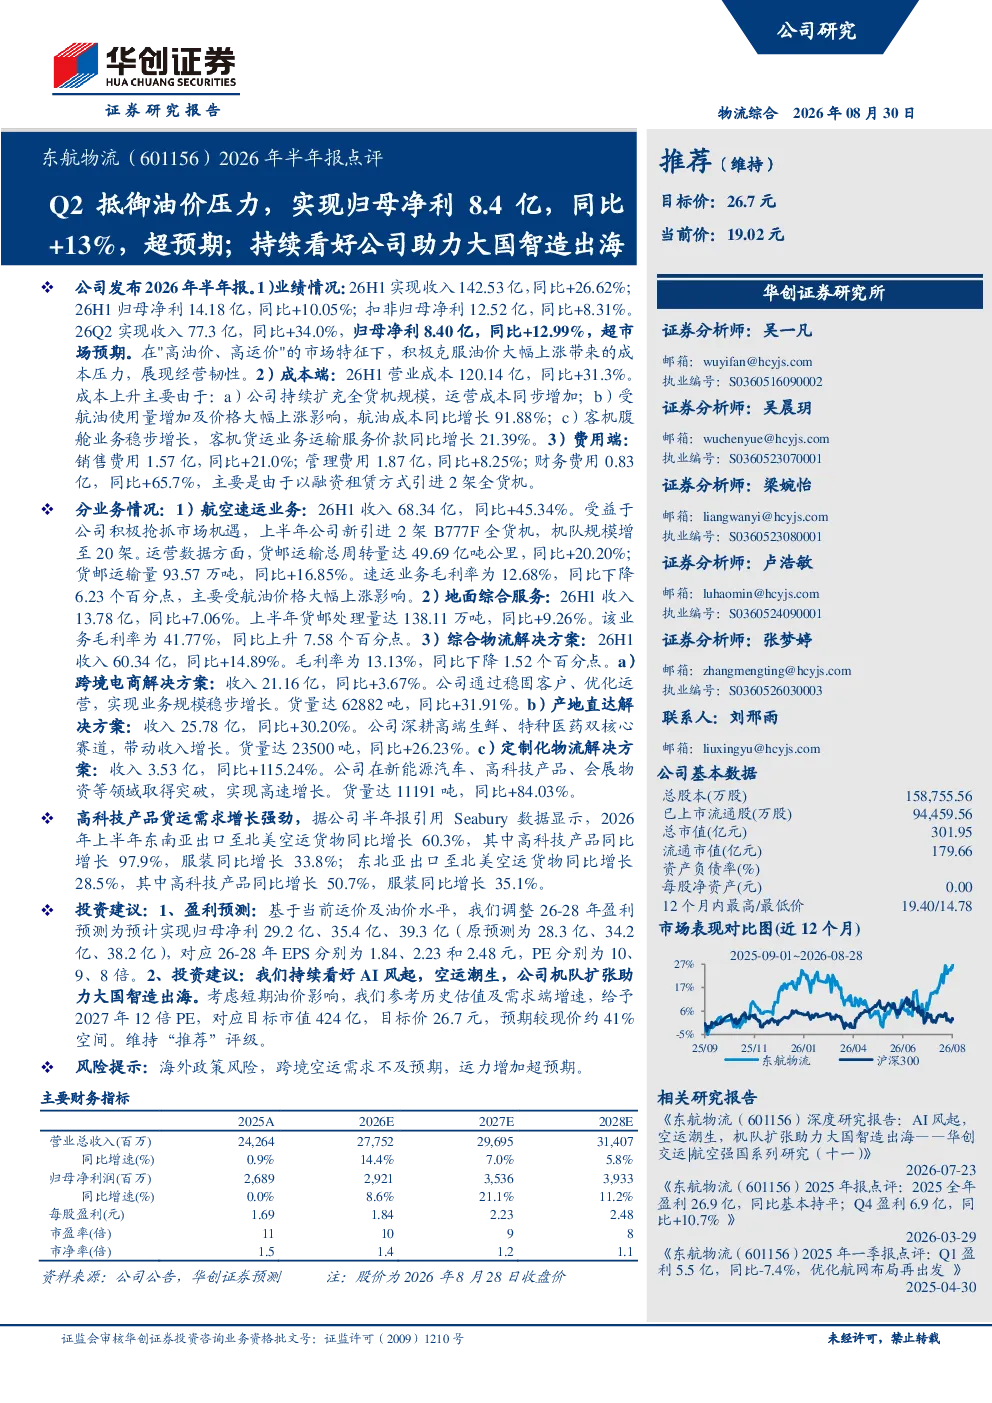
东航物流2026年半年报显示,公司业绩表现强劲,Q2归母净利8.4亿,同比+13%,超预期。26H1实现收入142.53亿,同比+26.62%;归母净利14.18亿,同比+10.05%。成本端,航油成本同比增长91.88%,主要由于航油使用量增加及价格大幅上涨;运营成本同步增加。费用端,销售费用同比+21.0%,管理费用同比+8.25%,财务费用同比+65.7%,主要由于引进2架全货机。分业务情况,航空速运业务收入68.34亿,同比+45.34%,货邮运输总周转量同比+20.20%;地面综合服务收入13.78亿,同比+7.06%;综合物流解决方案收入60.34亿,同比+14.89%。高科技产品货运需求增长强劲,东南亚出口至北美空运货物同比增长60.3%,其中高科技产品同比增长97.9%。
航空货运行业发展趋势如何?
航空货运行业正经历结构性增长,特别是在高科技产品、跨境电商等领域需求旺盛。东南亚至北美的高科技产品空运同比增长97.9%,显示全球供应链对高效物流的需求提升。同时,东航物流等企业通过引进全货机、拓展综合物流解决方案,积极应对油价上涨等成本压力,推动业务多元化发展。未来,行业将更加注重效率提升、技术应用和绿色物流转型,跨境空运需求有望持续受益于全球贸易格局变化。
东航物流半年报哪些业务板块表现突出?
东航物流半年报中,航空速运业务表现最为亮眼,收入同比增长45.34%,达到68.34亿,货邮运输总周转量增长20.20%,显示其在核心业务领域的强劲竞争力。综合物流解决方案收入同比增长14.89%,达到60.34亿,进一步巩固了公司在供应链服务领域的布局。高科技产品货运需求增长尤为突出,东南亚至北美空运中高科技产品同比增长97.9%,成为重要增长点。地面综合服务收入同比增长7.06%,达到13.78亿,保持稳健发展。
当前航空货运市场现状如何?
当前航空货运市场处于需求旺盛与成本压力并存的阶段。一方面,全球供应链重构和消费升级推动跨境空运需求持续增长,特别是高科技产品、医药等高附加值货物空运量显著提升。另一方面,航油成本大幅上涨对行业盈利能力构成挑战,东航物流Q2航油成本同比增长91.88%即体现此压力。同时,主要航空公司通过运力扩张、业务多元化等方式应对市场变化,如东航物流引进2架全货机以提升货运能力。市场竞争加剧,但头部企业凭借规模和资源优势仍能保持较好业绩表现。
东航物流半年报存在哪些风险?
东航物流半年报提示的主要风险包括:海外政策风险,可能影响跨境空运业务的稳定性和成本;跨境空运需求不及预期,若全球贸易环境恶化或消费需求疲软,将拖累公司收入增长;运力增加超预期,虽然运力扩张有助于抢占市场份额,但也可能加剧行业竞争,若市场需求未能匹配新增运力,可能导致资源闲置和盈利能力下滑。此外,油价波动、汇率变动等宏观因素也可能对公司经营产生影响。