猜你想问
山煤国际2026年半年报的主要业绩亮点是什么?
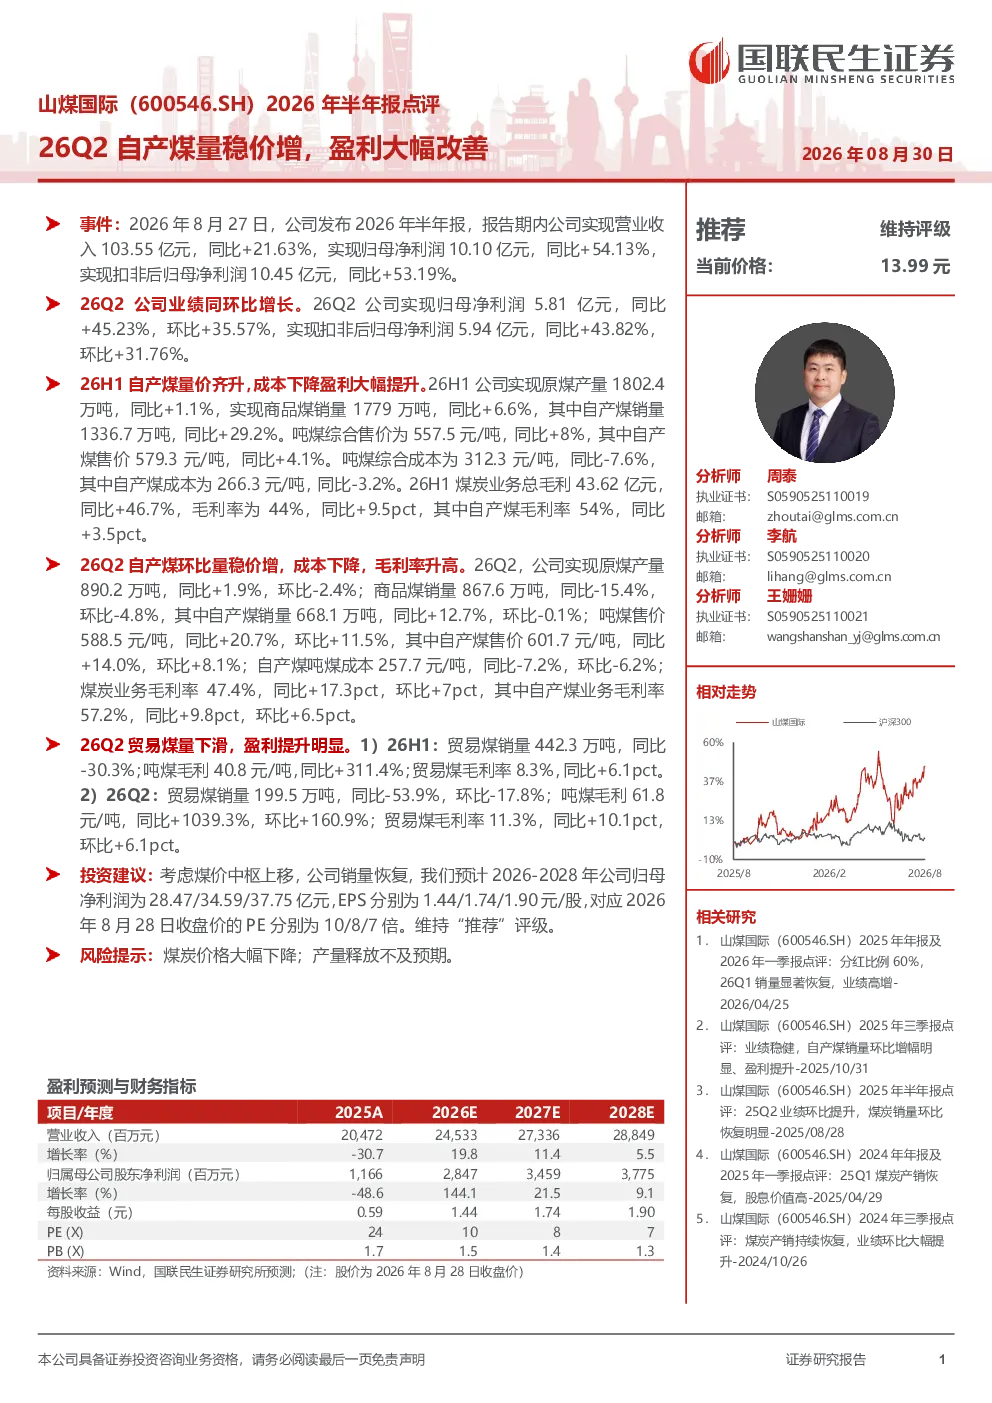
山煤国际2026年半年报显示,公司营业收入103.55亿元,同比增长21.63%;归母净利润10.10亿元,同比增长54.13%。主要亮点包括自产煤量价齐升,原煤产量1802.4万吨,同比增长1.1%,自产煤销量1336.7万吨,同比增长29.2%;吨煤综合售价557.5元/吨,同比增长8%。同时,成本下降明显,吨煤综合成本312.3元/吨,同比下降7.6%,自产煤成本266.3元/吨,同比下降3.2%。煤炭业务毛利率提升显著,总毛利43.62亿元,同比增长46.7%,毛利率44%,同比增加9.5个百分点,自产煤毛利率54%,同比增加3.5个百分点。26Q2单季度归母净利润5.81亿元,同比增长45.23%,环比增长35.57%。
煤炭行业2026年的发展趋势如何?
煤炭行业2026年的发展趋势显示,煤炭价格呈现稳中向好的态势,企业通过提升自产煤比例和优化成本控制,实现了量价齐升和盈利能力的大幅改善。山煤国际的半年报数据反映出,自产煤销量占比提升,吨煤售价上涨,同时吨煤成本下降,毛利率显著提升,这表明煤炭企业在市场波动中具备较强的经营韧性和盈利能力。未来,煤炭行业可能继续受益于能源安全战略的推进和电力需求的稳定增长,但需关注煤炭价格周期性波动和环保政策的影响。
山煤国际半年报重点分析了哪些方面?
山煤国际半年报重点分析了公司26H1的业绩表现,特别是自产煤业务的发展情况。报告显示,公司通过稳产增销、提升售价和降低成本,实现了自产煤业务的快速增长。具体来看,自产煤销量同比增长29.2%,吨煤售价同比增长4.1%,吨煤成本同比下降3.2%,自产煤毛利率达到54%。此外,报告还分析了贸易煤业务的表现,尽管贸易煤销量有所下降,但吨煤毛利大幅提升,毛利率显著改善。整体而言,报告突出了公司在煤炭主业上的竞争优势和盈利能力改善。
当前煤炭市场的现状如何判断?
当前煤炭市场的现状表现为供需关系相对平衡,煤炭价格稳中有升,但市场仍面临一定的不确定性。山煤国际的半年报数据反映出,煤炭企业通过提升自产煤比例和优化成本控制,实现了盈利能力的显著改善。自产煤销量占比提升,吨煤售价上涨,同时吨煤成本下降,毛利率显著提升,这表明煤炭企业在市场波动中具备较强的经营韧性和盈利能力。然而,煤炭价格周期性波动和环保政策的影响仍需关注,市场整体仍需保持警惕。
山煤国际半年报提示了哪些投资风险?
山煤国际半年报提示的主要投资风险包括煤炭价格大幅下降和产量释放不及预期。煤炭行业受宏观经济和能源供需关系影响较大,价格波动可能对企业的盈利能力造成冲击。此外,煤炭企业在扩大产量的过程中,可能面临资源约束、环保压力和安全生产等问题,产量释放不及预期也会影响企业的业绩表现。投资者在关注公司业绩的同时,需关注煤炭市场的供需变化和政策环境,以降低投资风险。