猜你想问
这份研报主要分析了什么内容?
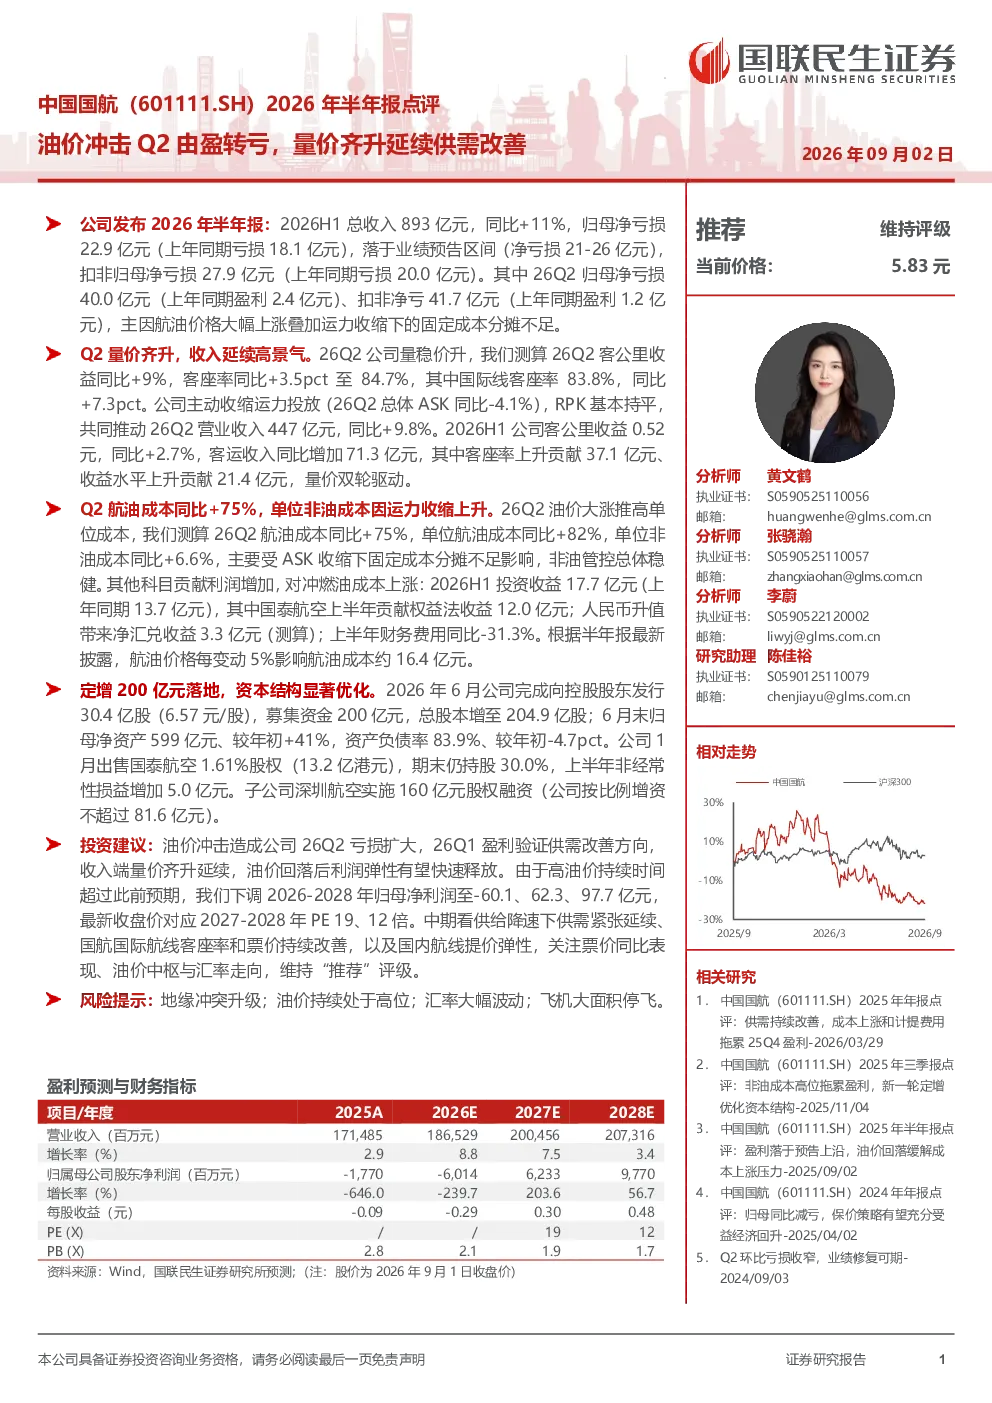
这份研报主要分析了2026年半年报,指出航油价格大幅上涨导致公司Q2由盈转亏,但量价齐升和供需改善延续。2026H1总收入893亿元,同比+11%,但归母净亏损22.9亿元,扣非归母净亏损27.9亿元。Q2归母净亏损40.0亿元,主因航油成本同比+75%,单位非油成本上升。报告还分析了收入端量价齐升、资本结构优化等情况。
航空行业未来发展趋势如何?
航空行业未来发展趋势显示供需紧张延续,国际航线客座率和票价持续改善,国内航线提价弹性存在。公司主动收缩运力投放,推动量稳价升。油价回落后利润弹性有望快速释放,但高油价持续时间超预期带来挑战。投资建议下调2026-2028年归母净利润,但中期看供需紧张延续提供改善空间。
研报重点分析了哪些方面?
研报重点分析了油价冲击对业绩的影响、量价齐升的持续性、供需改善方向以及资本结构优化。Q2航油成本同比+75%,单位航油成本同比+82%,成为主要亏损原因。公司通过收缩运力推动收入增长,客座率同比+3.5pct至84.7%。定增200亿元优化资本结构,资产负债率较年初-4.7pct。
当前市场对航空业有何判断?
当前市场判断航空业面临油价冲击和运力调整的双重挑战,但供需紧张和提价弹性提供改善机会。公司Q2亏损扩大主要因航油成本飙升,但26Q1盈利验证供需改善方向。国际航线客座率和票价持续改善,国内航线提价弹性存在。投资建议关注票价同比表现、油价中枢与汇率走向。
研报提示了哪些风险?
研报提示了地缘冲突升级、油价持续高位、汇率大幅波动、飞机大面积停飞等风险。航油价格每变动5%影响航油成本约16.4亿元,高油价持续时间超预期导致净利润预测下调。此外,投资收益和汇兑收益存在不确定性,需关注油价、汇率等宏观因素变化。
你可能感兴趣
南方航空(600029.SH)2026年半年报点评:油价冲击下由盈转亏,国际线量价齐升显韧性
国联民生证券2026-08-29
2026年半年报点评油价冲击Q2由盈转亏,关注飞机利用率修复进程
国联民生证券2026-09-03
春秋航空(601021.SH)2026年半年报点评:油价冲击压制盈利弹性,量价齐升彰显经营韧性
国联民生证券2026-08-28
中国东航2026年半年报点评:油价冲击Q2亏损扩大,国际线量价修复势头延续
国联民生证券2026-09-03
华虹宏力(688347)2026年半年报点评:量价齐升推动Q2盈利加速,Fab9+华力微打开成长空间
华创证券2026-09-02
2026年半年报点评:26H1量价齐升,业绩有望继续改善
化石能源国联民生证券2026-08-25
2026年半年报点评:Q2锂盐量利齐升,民爆业务平稳增长
东吴证券2026-08-26
2026年半年报点评:磁材器件量利齐升,新能源经营韧性延续
建筑建材东吴证券2026-08-20
长江电新 诺德股份2026年半年报点评 主业量价齐升 AI弹性可期 继续推荐
未知机构2026-07-31
2026年半年报业绩点评:营业收入同比+31%,量价齐升,经营质量持续向好
东吴证券2026-08-21