猜你想问
中国东航2026年半年报主要财务数据表现如何?
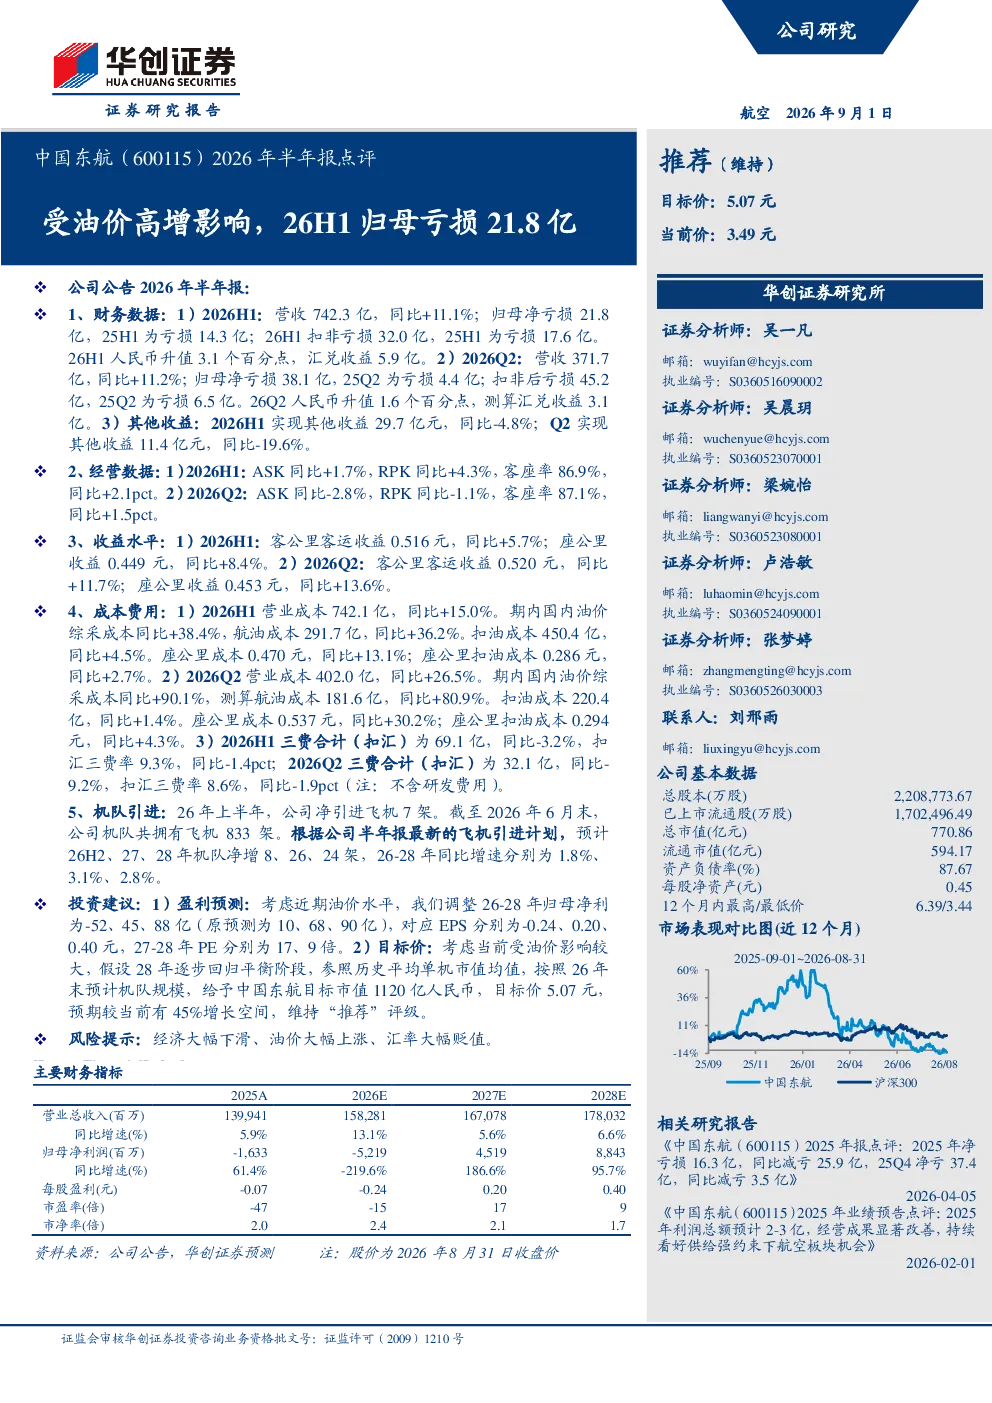
2026年上半年,中国东航营收742.3亿,同比增长11.1%,但归母净亏损21.8亿,较2025年同期的14.3亿亏损有所扩大。扣非亏损32.0亿,同比增加约8.4%。Q2单季营收371.7亿,增长11.2%,但亏损38.1亿,大幅高于25Q2的4.4亿亏损。扣非后亏损45.2亿。人民币升值带来约9亿汇兑收益,部分缓解了亏损压力。其他收益同比减少约15%
报告对中国东航2026年半年报的经营数据有何分析?
2026年上半年,中国东航ASK(可用座位公里)同比增长1.7%,RPK(实际收入座位公里)增长4.3%,客座率提升至86.9%,同比增加2.1个百分点,显示运力投放与市场需求匹配度有所改善。Q2ASK同比下滑2.8%,RPK下降1.1%,客座率略升至87.1%,同比增加1.5个百分点。经营数据波动主要受航油成本大幅上涨及运力调整影响
报告如何分析中国东航2026年半年报的成本费用情况?
2026年上半年,中国东航营业成本742.1亿,同比增长15.0%,其中航油成本291.7亿,同比激增36.2%,成为成本上升主因。座公里成本0.470元,同比增加13.1%。扣油成本0.286元,同比仅增长2.7%,显示成本控制能力有所加强。Q2营业成本402.0亿,同比大幅增长26.5%,航油成本181.6亿,同比飙升80.9%,座公里成本0.537元,同比增加30.2%
报告对中国东航2026年半年报的行业发展趋势有何判断?
报告指出,航空业持续面临油价高企的挑战,2026年上半年航油成本同比增加超过30%,对盈利能力造成显著压力。同时,人民币汇率波动带来汇兑损益,需密切关注汇率走势。行业层面,随着国内航空市场逐步复苏,客座率持续提升,但运力扩张仍需谨慎平衡。中国东航机队规模稳步增长,未来几年预计将保持1%-3%的年增速,需关注机队扩张与市场需求匹配度
报告提示中国东航2026年半年报面临哪些主要风险?
报告提示中国东航面临的主要风险包括:经济大幅下滑可能导致航空出行需求萎缩;油价持续高企将进一步侵蚀利润空间;汇率大幅贬值可能引发汇兑损失。此外,行业竞争加剧、政策调控变化等外部因素也可能影响公司经营业绩,投资者需密切关注宏观经济环境及国际油价走势