猜你想问
华虹宏力2026年半年报核心内容是什么?
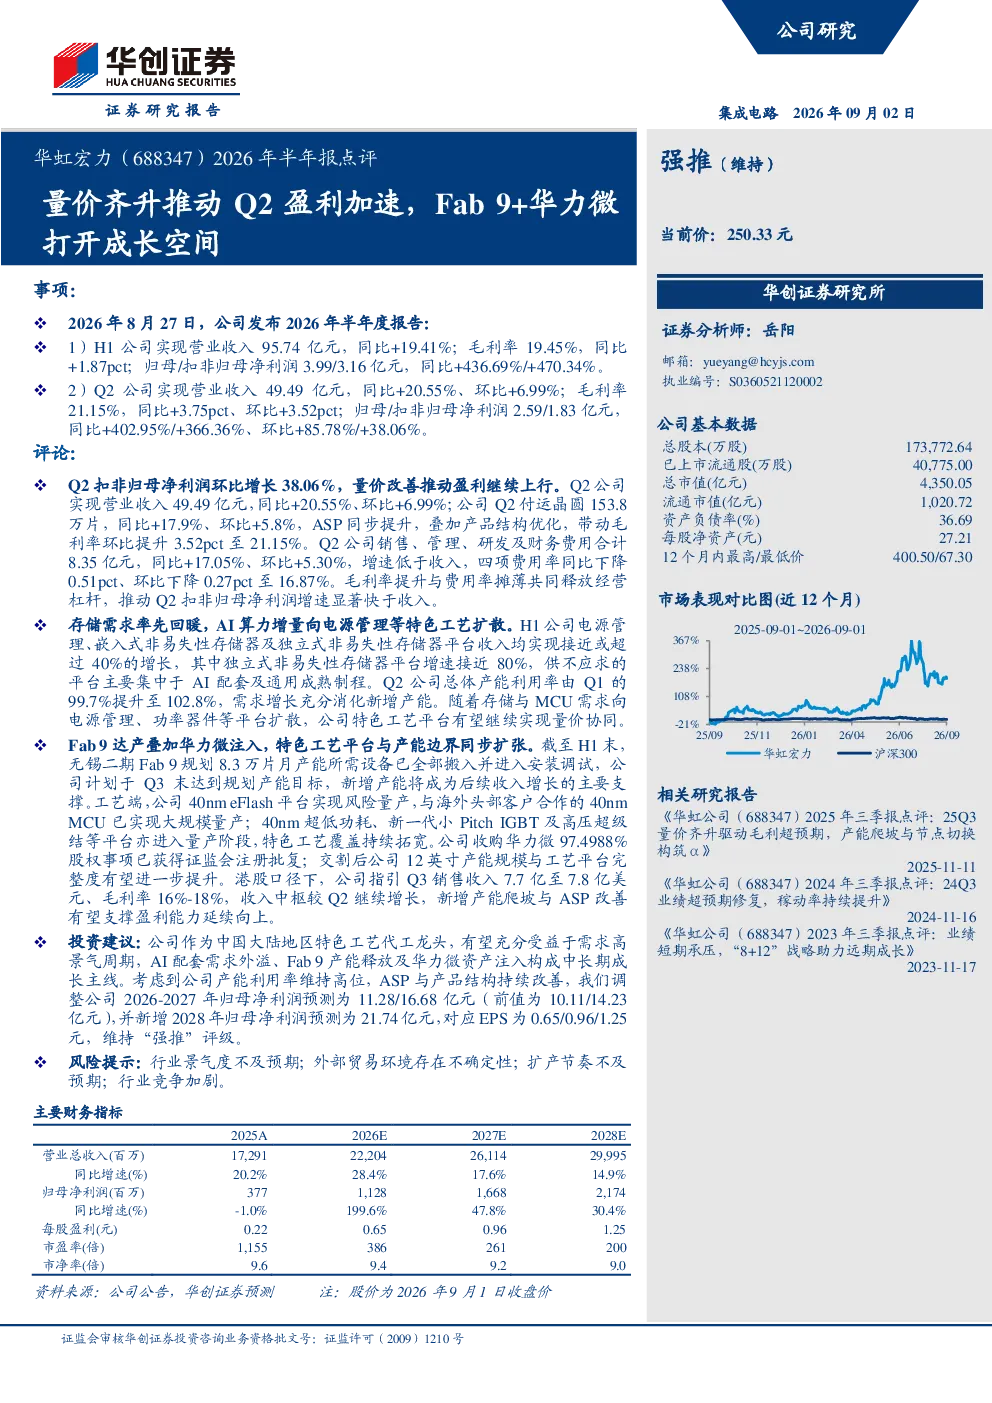
华创证券研究所对华虹宏力2026年半年报进行点评,给予“强推”评级。报告指出,公司Q2盈利加速主要得益于量价齐升,扣非归母净利润环比增长38.06%。H1公司整体表现亮眼,营业收入同比增长19.41%,毛利率提升1.87pct,归母净利润同比大幅增长436.69%。
半导体存储赛道行业发展趋势如何?
报告显示,存储需求回暖明显,华虹宏力H1电源管理、嵌入式非易失性存储器及独立式非易失性存储器平台收入均实现超过40%的增长,其中独立式非易失性存储器平台增速接近80%,主要应用于AI配套及通用成熟制程,反映行业高景气度持续。
华虹宏力报告重点分析了哪些方向?
报告重点分析了公司产能扩张、业务亮点及华力微注入带来的成长空间。无锡二期Fab 9规划8.3万片月产能设备已进入安装调试,40nm eFlash平台实现风险量产,特色工艺平台持续拓宽。收购华力微97.4988%股权事项已获证监会注册批复,将进一步提升产能规模与工艺平台完整度。
当前半导体市场现状如何?
华虹宏力作为中国大陆特色工艺代工龙头,受益于需求高景气周期,AI配套需求外溢、Fab 9产能释放及华力微资产注入构成中长期成长主线。公司H1整体表现亮眼,营收、毛利、净利润均大幅增长,反映市场对其特色工艺及产能扩张策略的认可。
华虹宏力研报有哪些风险提示?
研报提示的风险包括行业景气度不及预期、外部贸易环境存在不确定性、扩产节奏不及预期、行业竞争加剧。这些风险可能影响公司盈利能力和长期发展,投资者需关注相关动态变化。
你可能感兴趣
2026年半年报点评低成本电解铝量价齐升,铝加工打开成长空间
国联民生证券2026-08-19
2026年半年报点评:Q2以价补量盈利提升,双基地梯次扩能打开成长空间
西部证券2026-08-25
华虹宏力Q2量价齐升 Q3涨价成主驱动力
未知机构2026-08-13
2026年半年报点评海外收入占比过半,微波天线量价齐升,卫星通信打开第二成长曲线
国泰海通证券2026-09-03
2024年半年报点评:量价齐升推动盈利能力增强,收购加码未来成长可期
公用事业民生证券2024-08-29
宏和科技(603256.SH)2026年半年报点评:26Q2毛利率创新高,预计高端电子布量价齐升
国联民生证券2026-08-15
2026年半年报点评油价冲击Q2由盈转亏,量价齐升延续供需改善
国联民生证券2026-09-02
华虹宏力:量价齐升逻辑兑现,营收创历史新高
国金证券2026-08-14
国金电子 华虹宏力26Q2 量价齐升兑现 右侧拐点确立
未知机构2026-08-14
2021年年报点评:电子新材料量价齐升助力业绩高增,配股项目打开成长空间
有色金属民生证券2022-03-30