猜你想问
7月母猪使用疫苗批签发同比转正,具体哪些疫苗表现较好?
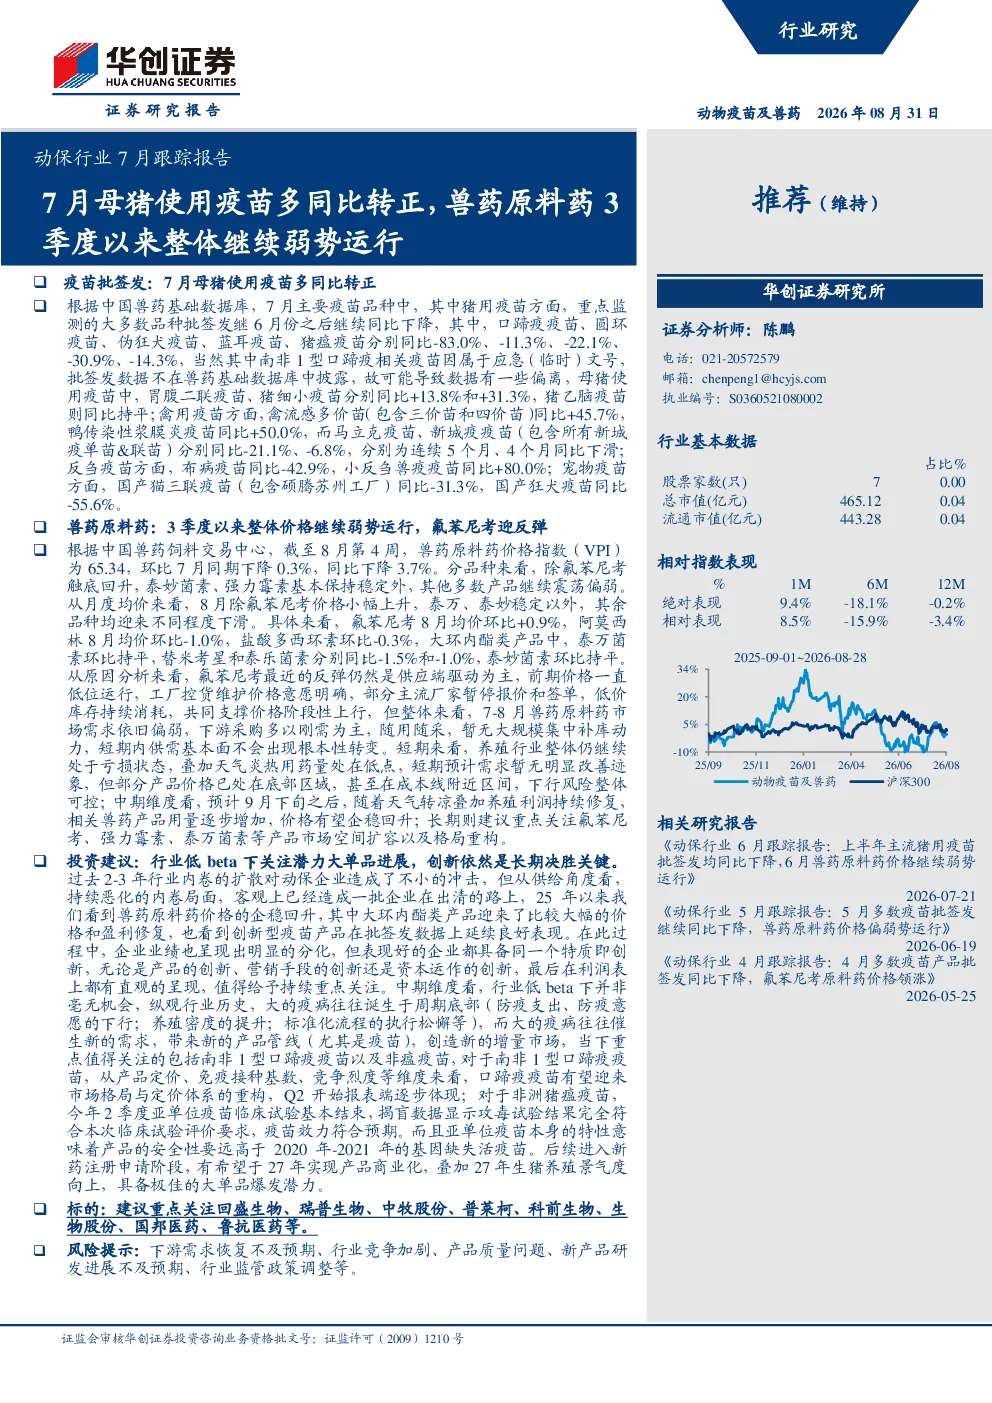
7月母猪使用疫苗批签发同比转正,主要得益于胃腹二联和猪细小疫苗的增长,分别同比增长13.8%和31.3%。禽用疫苗中,禽流感多价苗和鸭传染性浆膜炎疫苗也表现强劲,同比分别增长45.7%和50.0%。反刍疫苗中的小反刍兽疫疫苗同比增长80.0%。然而,猪用疫苗中多数产品批签发同比下降,口蹄疫、圆环、伪狂犬、蓝耳、猪瘟疫苗批签发同比分别下降83.0%、11.3%、22.1%、30.9%、14.3%。1-7月,主流猪用疫苗批签发均同比下降,其中口蹄疫疫苗下降24.3%,圆环疫苗下降4.4%,蓝耳疫苗下降7.0%,伪狂犬疫苗和猪瘟疫苗分别下降14.7%和16.7%。禽流感多价苗1-7月累计同比增长5.1%,鸭传染性浆膜炎疫苗前7个月累计增长35.6%。狂犬疫苗、猫三联疫苗前7个月累计同比增速仍保持双位数水平。
兽药原料药市场目前的价格趋势和未来展望如何?
3季度以来兽药原料药价格指数(VPI)环比下降0.3%,同比下降3.7%。分品种来看,除氟苯尼考触底回升,泰妙菌素、强力霉素基本保持稳定外,其他多数产品继续震荡偏弱。8月,氟苯尼考价格环比上升0.9%,泰万菌素、泰妙菌素价格环比持平,替米考星和泰乐菌素分别环比下降1.5%和1.0%,阿莫西林、盐酸多西环素价格环比持平。7-8月市场需求依旧偏弱,短期需求无明显改善迹象,但部分产品价格已处在底部区域,下行风险可控。预计9月下旬后,随着天气转凉和养殖利润修复,相关兽药产品用量逐步增加,价格有望企稳回升。长期建议关注氟苯尼考、强力霉素、泰万菌素等产品市场空间扩容以及格局重构。
报告中提到的创新疫苗产品有哪些,其市场表现如何?
报告中重点提及的创新疫苗产品包括南非1型口蹄疫疫苗和非瘟亚单位疫苗。南非1型口蹄疫疫苗有望重构市场格局和定价体系,其市场表现值得关注。非瘟亚单位疫苗安全性更高,有望于27年实现商业化,叠加27年生猪养殖景气度向上,具备极佳的大单品爆发潜力。此外,创新型疫苗产品批签发数据表现良好,如国产猫三联、国产狂犬疫苗等,但同比有所下降。企业业绩分化明显,表现好的企业均具备创新特质。长期来看,生猪动保领域竞争激烈,家禽动保整体保持平稳,反刍和宠物板块未来几年有望成为核心增量来源。
当前兽药原料药市场的市场现状如何?
当前兽药原料药市场整体表现弱势,3季度以来价格指数环比下降0.3%,同比下降3.7%。分品种来看,除氟苯尼考触底回升,泰妙菌素、强力霉素基本保持稳定外,其他多数产品继续震荡偏弱。市场需求依旧偏弱,短期需求无明显改善迹象,但部分产品价格已处在底部区域,下行风险可控。预计9月下旬后,随着天气转凉和养殖利润修复,相关兽药产品用量逐步增加,价格有望企稳回升。长期来看,行业竞争加剧,大型企业资产报酬率显著高于中小企业,差距走阔,行业洗牌有望加速。
研报提示的主要风险有哪些?
研报提示的主要风险包括下游需求恢复不及预期、行业竞争加剧、产品质量问题、新产品研发进展不及预期、行业监管政策调整等。当前兽药原料药市场需求偏弱,短期需求无明显改善迹象,若下游需求恢复不及预期,将影响行业整体表现。行业竞争加剧,大型企业资产报酬率显著高于中小企业,差距走阔,行业洗牌有望加速。此外,产品质量问题和新产品研发进展不及预期也是需要关注的风险点。行业监管政策调整也可能对行业发展带来不确定性。