猜你想问
这份研报主要讲了什么内容?
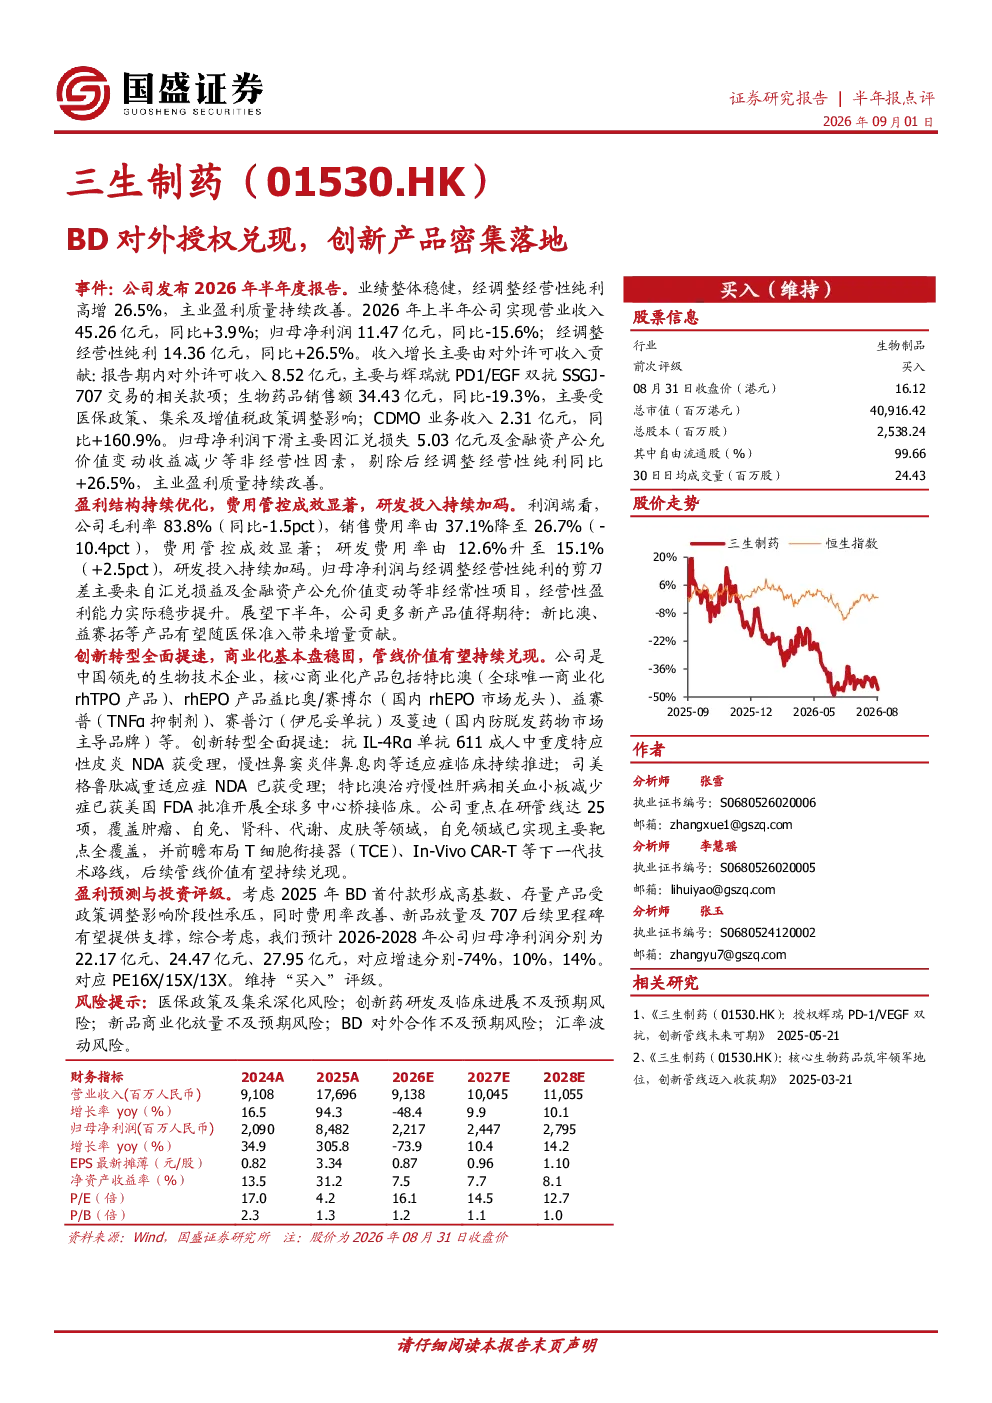
这份研报主要分析了三生制药2026年半年度报告,显示公司业绩整体稳健,经调整经营性纯利高增26.5%,主业盈利质量持续改善。报告详细拆解了收入结构,指出对外许可收入是主要增长点,生物药品销售额受医保政策、集采影响有所下滑,而CDMO业务收入大幅增长。此外,报告还强调了公司创新转型加速,核心产品稳固,在研管线丰富,覆盖多个治疗领域,创新项目进展顺利。
医药生物行业目前的发展趋势如何?
医药生物行业目前呈现创新驱动和集采调整并行的趋势。政策层面,国家持续推动药品集中采购和医保支付改革,对传统仿制药销售造成压力,但同时也为创新药和CDMO业务带来发展机遇。行业内部,企业加速向创新转型,加大研发投入,布局前沿技术如PD-1/EGFR双抗等。同时,CDMO服务需求旺盛,成为行业新的增长点。企业需在政策适应和创新突破中寻找平衡点。
研报重点分析了哪些方面?
研报重点分析了三生制药的业绩表现、收入结构、盈利能力及费用管控、创新转型与管线进展,以及投资评级与展望。在业绩方面,报告关注了经调整经营性纯利的高增长和归母净利润的波动;收入结构上,突出了对外许可、生物药品和CDMO业务的贡献变化;盈利能力方面,分析了毛利率和费用率的变动趋势;创新转型部分,强调了公司在研管线布局和重点项目的进展;最后,报告维持了“买入”评级,并展望了未来几年的净利润增长预期。
当前医药市场的现状是怎样的?
当前医药市场呈现政策调控与创新需求并存的现状。一方面,集采和医保控费政策持续深化,挤压了低效仿制药的利润空间,推动行业资源向高附加值领域转移。另一方面,患者对创新药的需求持续增长,驱动企业加大研发投入,尤其是生物类似药和肿瘤、自免等领域的创新产品。同时,CDMO行业因创新药研发外包需求增加而迎来快速发展期,市场竞争激烈但成长空间广阔。市场整体处于结构调整期,优胜劣汰加速。
研报提到了哪些风险点?
研报提示了医药生物行业和三生制药面临的多重风险。首先是医保政策及集采深化风险,可能进一步压缩药品定价空间。其次是创新药研发及临床进展不及预期的风险,新药从研发到上市存在不确定性。第三是新品商业化放量不及预期的风险,市场接受度和销售渠道建设可能影响业绩兑现。第四是BD对外合作不及预期的风险,对外授权交易的落地效果存在不确定性。最后是汇率波动风险,可能影响公司海外业务和资产价值。这些风险需持续关注,影响企业长期发展前景。