创新产品商业化放量,核心管线密集授权
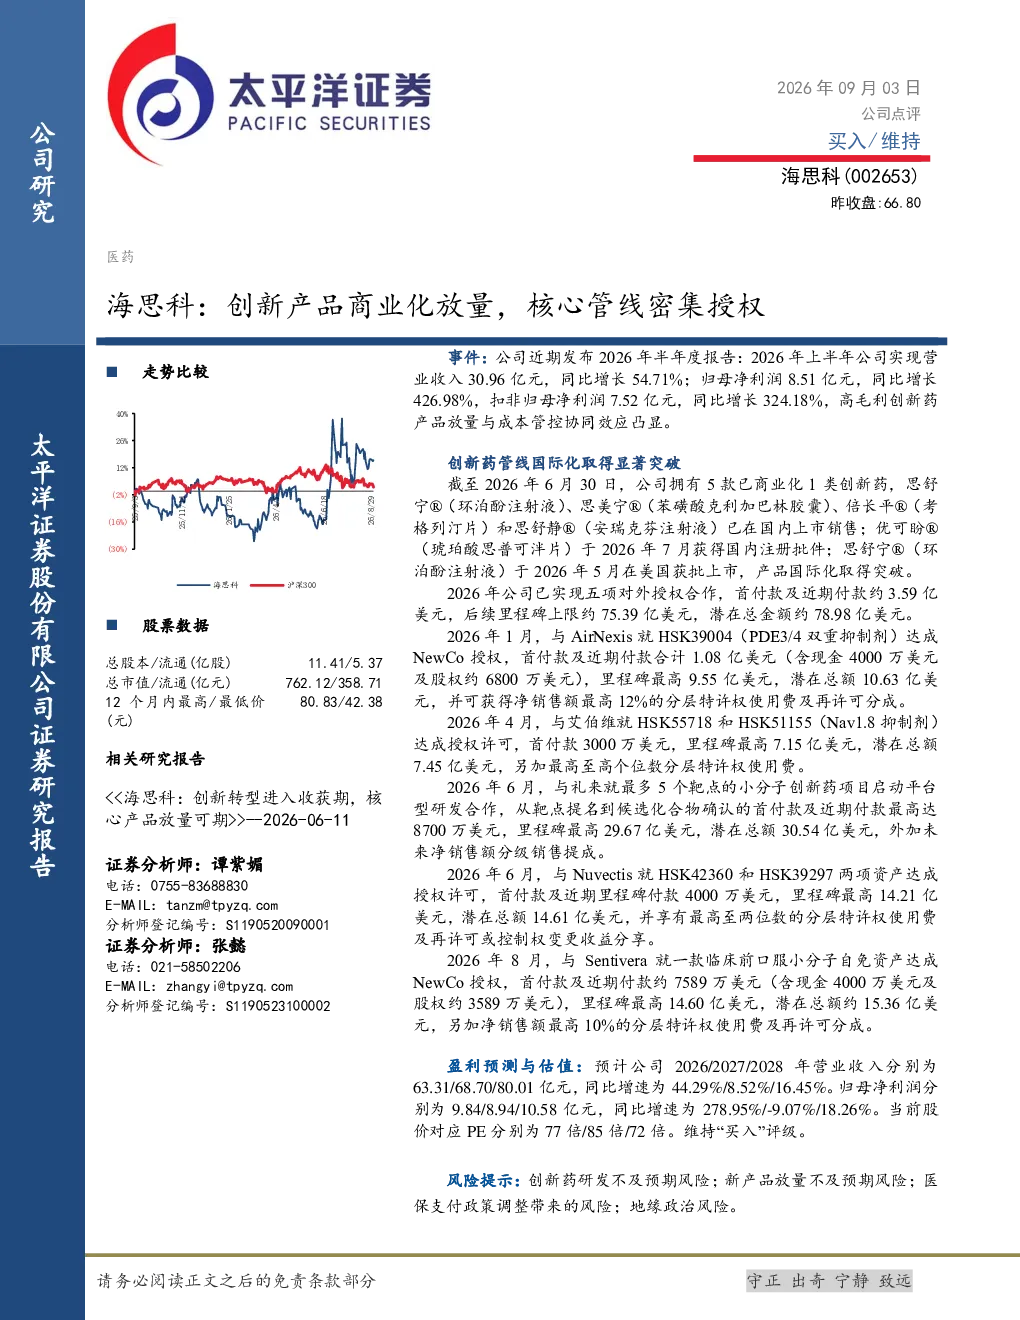
海思科:创新产品商业化放量,核心管线密集授权 事件:公司近期发布2026年半年度报告:2026年上半年公司实现营业收入30.96亿元,同比增长54.71%;归母净利润8.51亿元,同比增长426.98%,扣非归母净利润7.52亿元,同比增长324.18%,高毛利创新药产品放量与成本管控协同效应凸显。 创新药管线国际化取得显著突破 截至2026年6月30日,公司拥有5款已商业化1类创新药,思舒宁®(环泊酚注射液)、思美宁®(苯磺酸克利加巴林胶囊)、倍长平®(考格列汀片)和思舒静®(安瑞克芬注射液)已在国内上市销售;优可盼®(琥珀酸思普可泮片)于2026年7月获得国内注册批件;思舒宁®(环泊酚注射液)于2026年5月在美国获批上市,产品国际化取得突破。 2026年公司已实现五项对外授权合作,首付款及近期付款约3.59亿美元,后续里程碑上限约75.39亿美元,潜在总金额约78.98亿美元。 股票数据 2026年1月,与AirNexis就HSK39004(PDE3/4双重抑制剂)达成NewCo授权,首付款及近期付款合计1.08亿美元(含现金4000万美元及股权约6800万美元),里程碑最高9.55亿美元,潜在总额10.63亿美元,并可获得净销售额最高12%的分层特许权使用费及再许可分成。 总股本/流通(亿股)11.41/5.37总市值/流通(亿元)762.12/358.7112个月内最高/最低价(元)80.83/42.38 2026年4月,与艾伯维就HSK55718和HSK51155(Nav1.8抑制剂)达成授权许可,首付款3000万美元,里程碑最高7.15亿美元,潜在总额7.45亿美元,另加最高至高个位数分层特许权使用费。 相关研究报告 2026年6月,与礼来就最多5个靶点的小分子创新药项目启动平台型研发合作,从靶点提名到候选化合物确认的首付款及近期付款最高达8700万美元,里程碑最高29.67亿美元,潜在总额30.54亿美元,外加未来净销售额分级销售提成。 <<海思科:创新转型进入收获期,核心产品放量可期>>--2026-06-11 证券分析师:谭紫媚电话:0755-83688830E-MAIL:tanzm@tpyzq.com分析师登记编号:S1190520090001 2026年6月,与Nuvectis就HSK42360和HSK39297两项资产达成授权许可,首付款及近期里程碑付款4000万美元,里程碑最高14.21亿美元,潜在总额14.61亿美元,并享有最高至两位数的分层特许权使用费及再许可或控制权变更收益分享。 证券分析师:张懿电话:021-58502206E-MAIL:zhangyi@tpyzq.com分析师登记编号:S1190523100002 2026年8月,与Sentivera就一款临床前口服小分子自免资产达成NewCo授权,首付款及近期付款约7589万美元(含现金4000万美元及股权约3589万美元),里程碑最高14.60亿美元,潜在总额约15.36亿美元,另加净销售额最高10%的分层特许权使用费及再许可分成。 盈 利 预 测 与 估 值:预计公司2026/2027/2028年 营业收 入 分别为63.31/68.70/80.01亿元,同比增速为44.29%/8.52%/16.45%。归母净利润分别为9.84/8.94/10.58亿元,同比增速为278.95%/-9.07%/18.26%。当前股价对应PE分别为77倍/85倍/72倍。维持“买入”评级。 风险提示:创新药研发不及预期风险;新产品放量不及预期风险;医保支付政策调整带来的风险;地缘政治风险。 投资评级说明 1、行业评级 看好:预计未来6个月内,行业整体回报高于沪深300指数5%以上;中性:预计未来6个月内,行业整体回报介于沪深300指数-5%与5%之间;看淡:预计未来6个月内,行业整体回报低于沪深300指数5%以下。 2、公司评级 买入:预计未来6个月内,个股相对沪深300指数涨幅在15%以上;增持:预计未来6个月内,个股相对沪深300指数涨幅介于5%与15%之间;持有:预计未来6个月内,个股相对沪深300指数涨幅介于-5%与5%之间;减持:预计未来6个月内,个股相对沪深300指数涨幅介于-5%与-15%之间;卖出:预计未来6个月内,个股相对沪深300指数涨幅低于-15%以下。 太平洋证券股份有限公司 云南省昆明市盘龙区北京路926号同德广场写字楼31楼 研究院 中国北京100044北京市西城区北展北街九号华远·企业号D座投诉电话:95397投诉邮箱:kefu@tpyzq.com 免责声明 太平洋证券股份有限公司(以下简称“我公司”或“太平洋证券”)具备中国证券监督管理委员会核准的证券投资咨询业务资格。 本报告仅向与太平洋证券签署服务协议的签约客户发布,为太平洋证券签约客户的专属研究产品,若您并非太平洋证券签约客户,请取消接收、订阅或使用本报告中的任何信息;太平洋证券不会因接收人收到、阅读或关注媒体推送本报告中的内容而视其为太平洋证券的客户。在任何情况下,本报告中的信息或所表述的意见并不构成对任何机构和个人的投资建议,投资者应自主作出投资决策并自行承担投资风险,任何形式的分享证券投资收益或者分担证券投资损失的书面或口头承诺均为无效。 本报告信息均来源于公开资料,我公司对这些信息的准确性和完整性不作任何保证。负责准备本报告以及撰写本报告的所有研究分析师或工作人员在此保证,本研究报告中关于任何发行商或证券所发表的观点均如实反映研究人员的个人观点。报告中的内容和意见仅供参考,并不构成对所述证券买卖的出价或询价。我公司及其雇员对使用本报告及其内容所引发的任何直接或间接损失概不负责。我公司或关联机构可能会持有报告中所提到的公司所发行的证券头寸并进行交易,还可能为这些公司提 构和个人不得以任何形式翻版、复制、刊登。任何人使用本报告,视为同意以上声明。