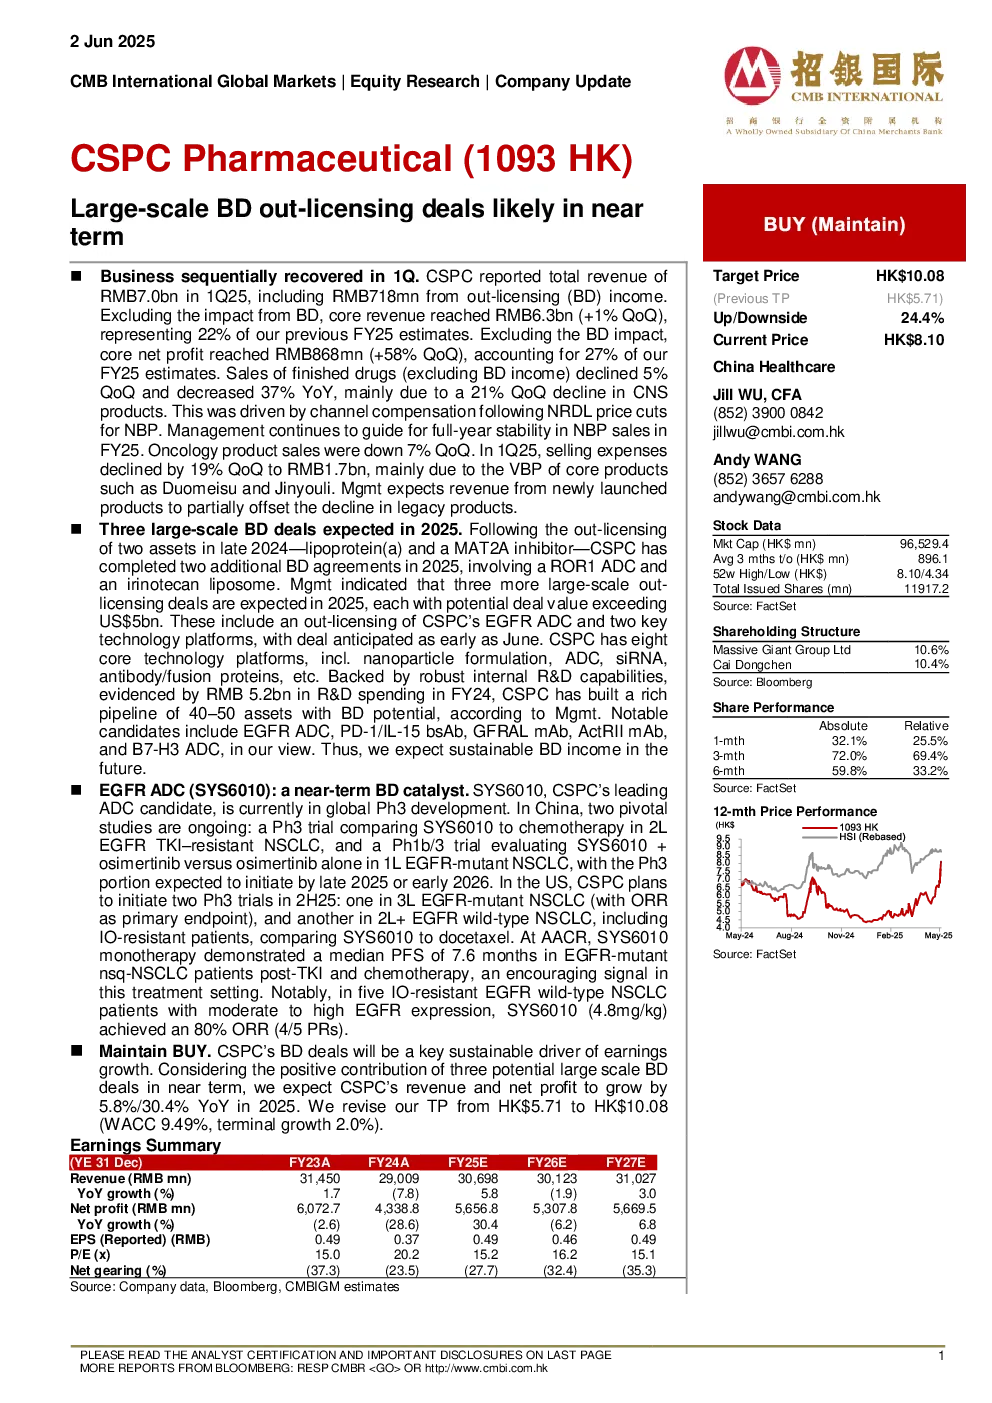
CSPC Pharmaceutical 在 2025 年第一季度实现了业务顺序恢复,总收入达到 70 亿元人民币,其中 7.18 亿元来自许可外(BD)收入。剔除 BD 的影响,核心收入同比增长 1%,达到 63 亿元,占此前 2025 财年预期的 22%;核心净利润同比增长 58%,达到 8.68 亿元,占此前 2025 财年预期的 27%。 finished drugs 销量环比下降 5%,同比下降 37%,主要由于 NBP 产品渠道补偿导致中枢神经系统产品环比下降 21%。管理层继续预计 2025 财年 NBP 销售稳定。肿瘤学产品销量环比下降 7%。2025 年,销售费用环比下降 19%,至 17 亿元,主要由于杜美司和金友利等核心产品的减值准备。管理层预计新上市产品的收入将部分抵消传统产品的下降。
CSPC Pharmaceutical 在 2024 年底完成了两种资产的许可外(BD)转让,包括脂蛋白(a)和 MAT2A 抑制剂,并在 2025 年完成了两项额外的 BD 协议,涉及 ROR1 ADC 和伊立替康脂质体。管理层表示,2025 年预计还会有三笔大规模的许可外转让交易,每笔交易的潜在交易价值都将超过 50 亿美元。这些包括 CSPC 的 EGFR ADC 以及两项关键技术平台,预计最早在 6 月完成交易。CSPC 拥有八项核心技术平台,包括纳米颗粒制剂、ADC、siRNA、抗体/融合蛋白等。凭借强大的内部研发能力,2024 财年研发支出达 52.2 亿元,CSPC 建立了 40-50 项具有 BD 潜力的资产库,包括 EGFR ADC、PD-1/IL-15 双特异性抗体、GFRAL 单克隆抗体、ActRII 单克隆抗体和B7-H3 ADC 等。因此,我们预计未来将实现可持续的 BD 收入。
EGFR ADC (SYS6010) 作为 CSPC 的领先 ADC 候选药物,目前正处于全球 3 期开发阶段。在中国,正在进行两项关键研究:一项是将 SYS6010 与化疗相比的 2L EGFR TKI 耐药 NSCLC 的 3 期试验,另一项是评估 SYS6010 + 奥希替尼与奥希替尼单药相比的 1L EGFR 突变 NSCLC 的 1b/3 期试验,3 期部分预计将于 2025 年底或 2026 年初启动。在美国,CSPC 计划在 2025 年下半年启动两项 3 期试验:一项是 3L EGFR 突变 NSCLC(ORR 作为主要终点),另一项是 2L+ EGFR 野生型 NSCLC,包括耐药患者,比较 SYS6010 与多西他赛。在 AACR 年会上,SYS6010 单药治疗在 TKI 和化疗治疗后 EGFR 突变 nsq-NSCLC 患者中显示中位 PFS 为 7.6 个月,这是一个积极的信号。值得注意的是,在五个耐药 EGFR 野生型 NSCLC 患者中,中度至重度 EGFR 表达的 SYS6010(4.8mg/kg)实现了 80% 的 ORR(5/5 患者 PR)。
维持“买入”评级。CSPC 的 BD 交易将是未来收益增长的关键可持续驱动力。考虑到三个潜在的大规模 BD 交易在近期的积极贡献,我们预计 CSPC 的收入和净利润将在 2025 年同比增长 5.8% 和 30.4%。我们将目标价从 5.71 港元上调至 10.08 港元(WACC 9.49%,终期增长率 2.0%)。