猜你想问
山东药玻2026年半年报核心内容是什么?
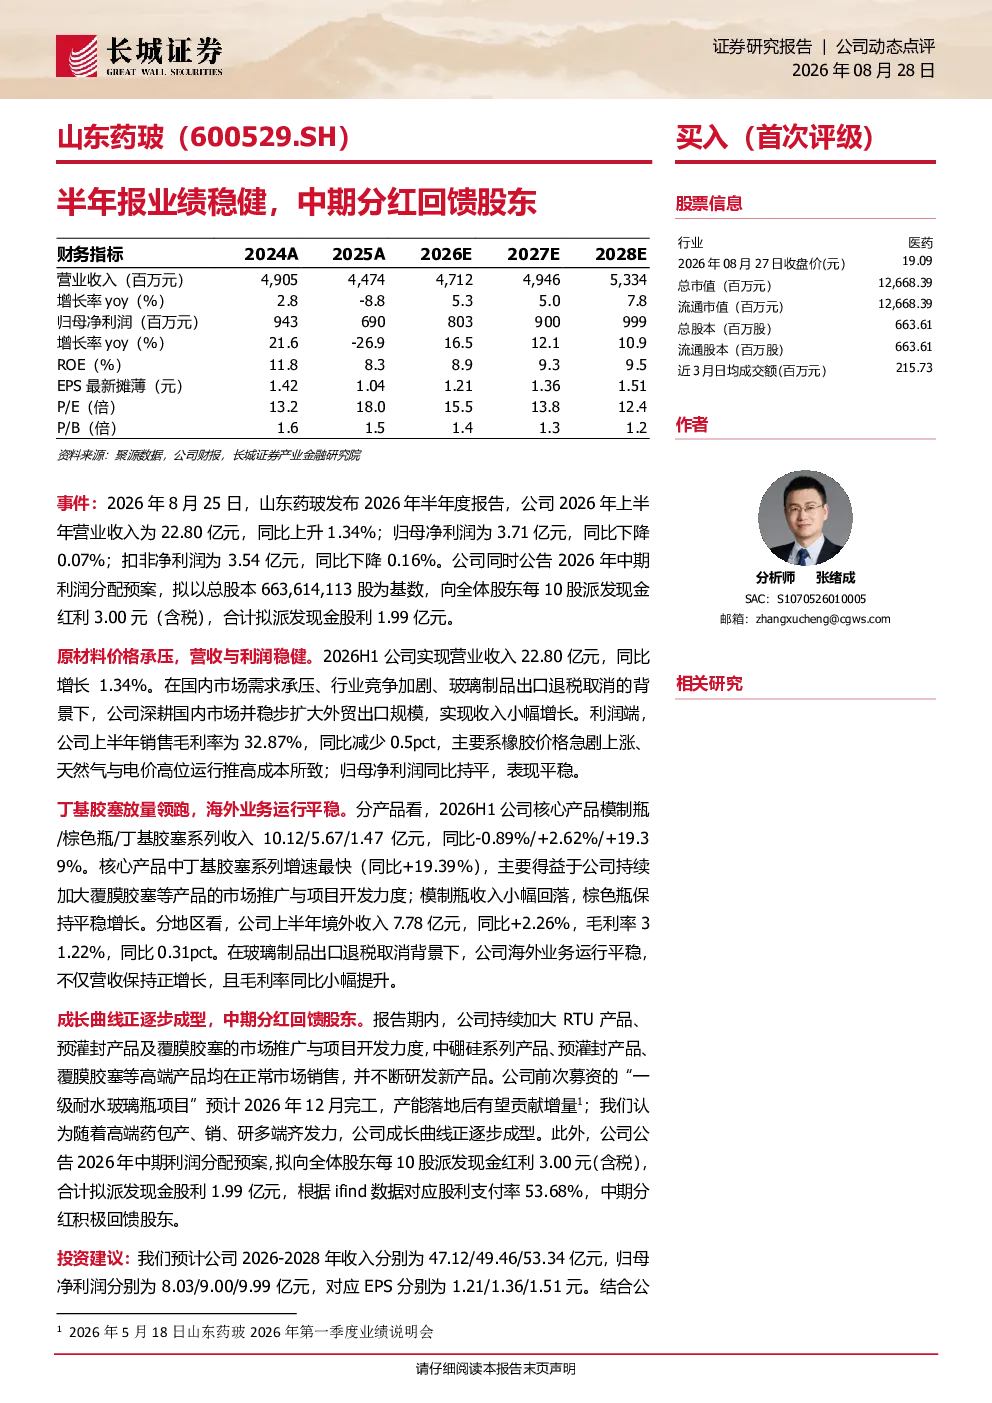
山东药玻2026年半年报显示,公司整体业绩表现稳健。上半年营业收入22.80亿元,同比上升1.34%;归母净利润3.71亿元,同比下降0.07%;扣非净利润3.54亿元,同比下降0.16%。主要产品中,丁基胶塞收入1.47亿元,同比+19.39%,增速最快;模制瓶收入10.12亿元,同比-0.89%;棕色瓶收入5.67亿元,保持平稳增长。境外收入7.78亿元,同比+2.26%,毛利率31.22%,同比提升0.31pct。公司持续加大RTU产品、预灌封产品及覆膜胶塞的市场推广,高端产品市场销售良好,并不断研发新产品。前次募资项目预计2026年12月完工,贡献增量。中期拟每10股派发现金红利3.00元(含税),合计1.99亿元,股利支付率53.68%
山东药玻所属赛道行业发展趋势如何?
山东药玻所属医药包装行业正经历转型升级。随着医药行业集中度提升和产品高端化趋势,对高质量、高附加值包装的需求持续增长。丁基胶塞等高端产品市场增速明显,而传统模制瓶面临一定压力。公司积极布局RTU产品、预灌封产品等创新包装形式,符合行业向智能化、功能性发展的方向。同时,境外市场拓展和毛利率提升也显示行业向价值链上游延伸的潜力。但医改集采政策对药品价格的影响可能传导至包装成本,需关注行业整体价格竞争格局变化
山东药玻报告重点分析了哪些方向?
报告重点分析了山东药玻的产品结构优化和高端市场拓展成效。丁基胶塞收入高速增长,境外业务毛利率提升,反映公司向高附加值产品转型成效。同时,公司加大RTU、预灌封等创新产品的市场推广,高端产品市场销售良好,显示其产品竞争力。此外,报告也关注了募资项目带来的产能扩张和业绩增量贡献,以及中期分红政策对股东回报的体现。研发投入和新产品布局是公司未来增长的关键支撑
当前山东药玻的市场现状如何?
山东药玻当前市场现状呈现结构性分化。一方面,公司业绩整体稳健,高端产品如丁基胶塞表现亮眼,境外市场拓展顺利,毛利率提升显示其产品竞争力。另一方面,传统产品如模制瓶面临一定增长压力,需关注其市场调整情况。公司持续加大研发投入,推动产品向高端化、差异化发展,符合医药包装行业趋势。但整体医药行业受政策影响较大,需关注集采、出口退税等政策变化对行业格局的冲击
研报提示了哪些风险?
研报提示的主要风险包括医改集采政策对药品价格的影响可能传导至包装成本,进而影响行业整体盈利水平;出口退税取消可能对公司境外业务造成压力;原材料价格波动,特别是PET、丁基橡胶等主要原材料价格大幅上涨可能侵蚀公司利润空间。此外,行业竞争加剧和产品迭代速度加快也要求公司持续保持研发创新能力和市场响应速度,以应对潜在的市场风险