猜你想问
这份研报的核心内容是什么?
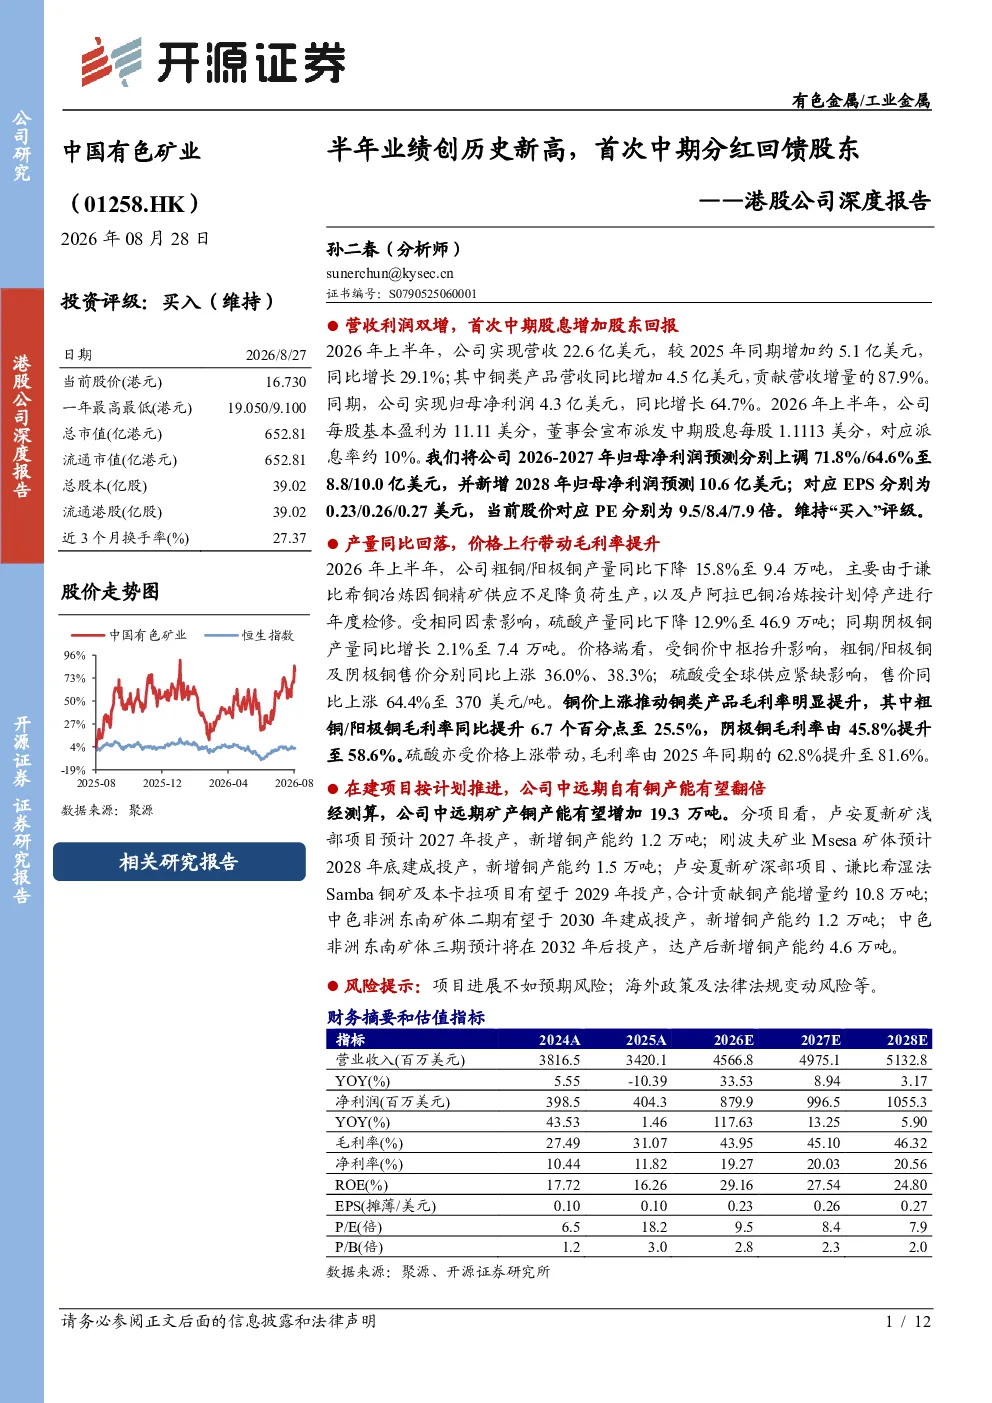
本报告深度分析中国有色矿业半年业绩,显示其营收和净利润均创历史新高,并首次实施中期分红。报告重点介绍了公司中远期矿产铜产能扩张计划,包括卢安夏浅部项目、刚波夫矿业Msesa矿体等多个新增项目,预计将使铜产能翻倍。此外,报告还分析了公司2026年上半年运营数据,营收同比增长29.1%至22.6亿美元,净利润增长64.7%至4.3亿美元,同时首次派发中期股息。铜产量虽下降15.8%至9.4万吨,但铜类产品毛利率因铜价上涨而显著提升。硫酸产量下降12.9%至46.9万吨,但硫酸营收同比增长48.1%
铜行业未来发展趋势如何?
报告预测2026-2028年铜价中枢将维持上行趋势,主要基于全球铜需求持续增长及供应端限制。中国有色矿业积极布局海外铜资源,收购哈萨克斯坦本卡拉铜矿控制权,该项目设计产能为4.5万吨铜精矿含铜,预计2029年投产,将显著提升公司铜资源保障能力。同时,硫酸价格预计也将保持高位,进一步支撑公司盈利。这些趋势为铜行业相关企业带来长期发展机遇,但需关注价格波动及供应链稳定性问题
研报重点分析了哪些方向?
本报告重点分析了中国有色矿业的产能扩张战略、财务表现及海外并购布局。在产能扩张方面,报告详细介绍了卢安夏浅部项目、刚波夫矿业Msesa矿体等关键增量项目,这些项目将推动公司铜产能实现翻倍增长。财务表现方面,报告突出了公司2026年上半年营收和净利润的强劲增长,以及首次中期分红的积极信号。海外并购方面,报告重点解读了公司收购哈萨克斯坦本卡拉铜矿的战略意义,此举有助于公司切入哈萨克斯坦铜资源开发,增强全球资源布局。此外,报告还分析了铜类产品毛利率提升和硫酸营收增长等关键财务指标
当前铜市场现状如何?
当前铜市场呈现供需结构性变化特征。一方面,全球经济增长带动铜需求持续增长,尤其是在新能源汽车和电力基础设施领域。另一方面,铜供应端面临诸多挑战,包括部分矿山产能瓶颈、环保政策收紧以及社会风险等,导致供应增长受限。中国有色矿业2026年上半年铜产量同比下降15.8%至9.4万吨,但受铜价上涨影响,铜类产品毛利率明显提升,显示公司在价格波动中具备较强的盈利能力。硫酸产量虽下降,但营收因价格上涨而增长48.1%,进一步印证了公司在化工产品领域的市场地位和抗风险能力
研报提示了哪些风险?
本报告提示了公司面临的主要风险,包括项目建设进度低于预期风险。部分关键增量项目如卢安夏深部项目、谦比希湿法Samba铜矿等,其建设进度可能因地质条件复杂、资金安排或政策变动等因素而低于预期,影响产能扩张目标达成。此外,铜价及原材料价格波动风险也是重要考量因素。铜作为大宗商品,价格易受宏观经济、供需关系及地缘政治等多重因素影响而波动,可能对公司盈利能力造成冲击。最后,海外政策及法律法规变动风险也不容忽视。公司在哈萨克斯坦等海外市场运营,需密切关注当地政策法规变化,确保合规经营并规避潜在法律风险