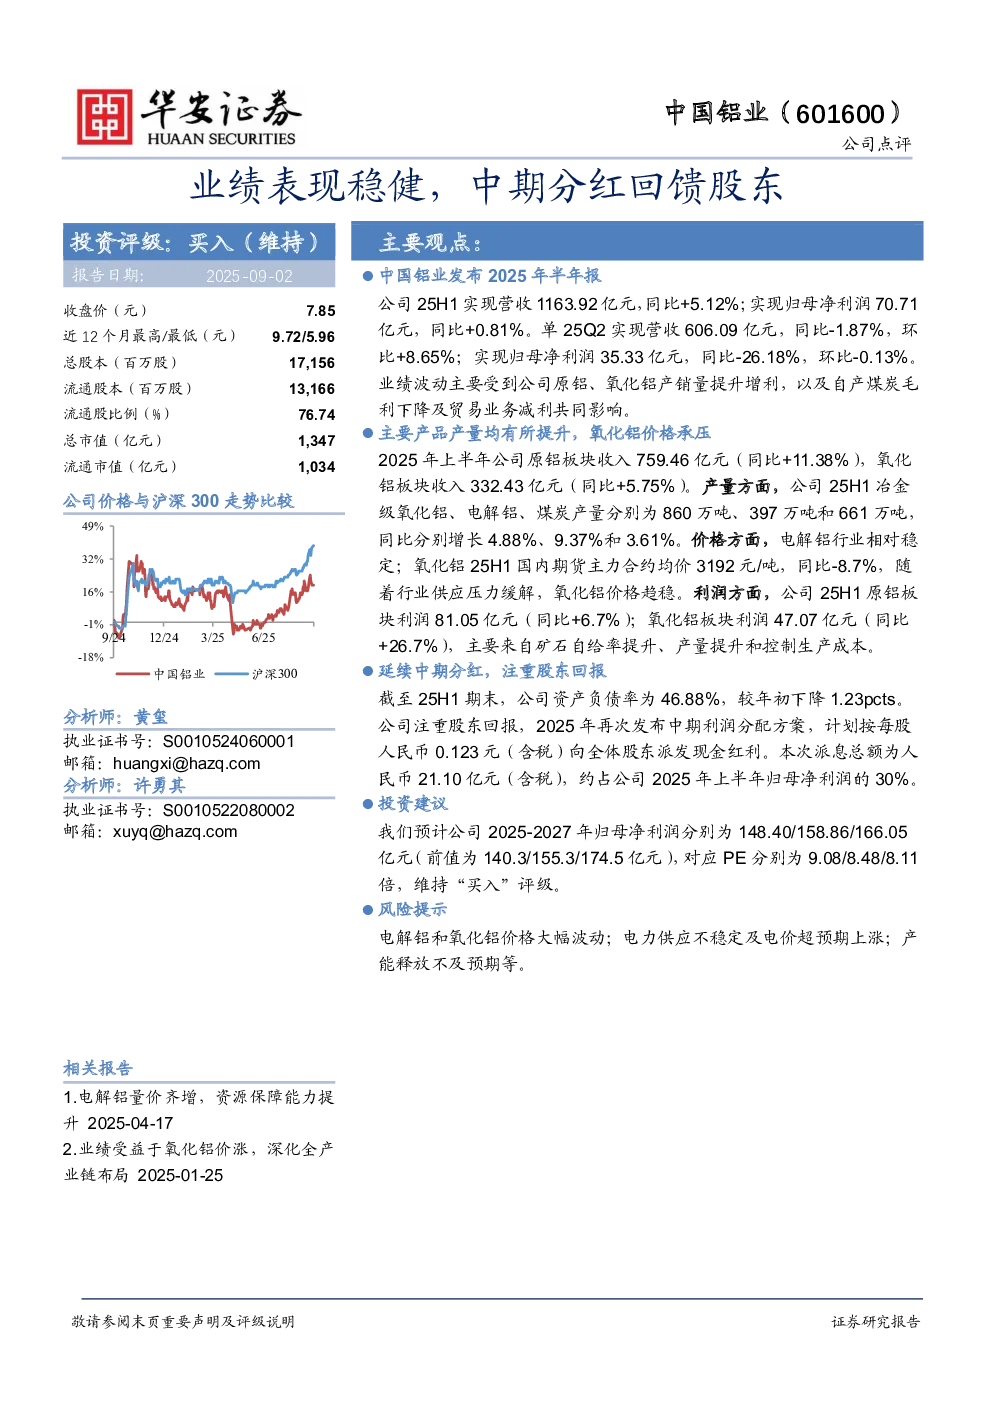
核心观点与关键数据
- 业绩表现:中国铝业2025年上半年实现营收1163.92亿元,同比增长5.12%;归母净利润70.71亿元,同比增长0.81%。单季度来看,Q2营收606.09亿元,同比下降1.87%,环比增长8.65%;归母净利润35.33亿元,同比下降26.18%,环比下降0.13%。业绩波动主要受原铝、氧化铝产销量提升增利,以及自产煤炭毛利下降及贸易业务减利影响。
- 产品产量与价格:主要产品产量均有所提升,H1冶金级氧化铝、电解铝、煤炭产量分别为860万吨、397万吨和661万吨,同比分别增长4.88%、9.37%和3.61%。电解铝价格相对稳定,氧化铝H1国内期货主力合约均价3192元/吨,同比下降8.7%,但行业供应压力缓解后价格趋稳。原铝板块利润81.05亿元,同比增长6.7%;氧化铝板块利润47.07亿元,同比增长26.7%。
- 股东回报:公司资产负债率H1末为46.88%,较年初下降1.23个百分点。发布中期利润分配方案,每股派发现金红利0.123元(含税),派息总额21.10亿元,约占上半年归母净利润的30%。
- 盈利预测与估值:预计2025-2027年归母净利润分别为148.40/158.86/166.05亿元,对应PE分别为9.08/8.48/8.11倍,维持“买入”评级。
- 风险提示:电解铝和氧化铝价格大幅波动、电力供应不稳定及电价超预期上涨、产能释放不及预期等。
财务指标与预测
- 主要财务指标:2024年归母净利润12400亿元,预计2025-2027年分别为14840/15886/16605亿元;毛利率预计2025-2027年分别为16.5%/17.4%/17.5%;ROE预计2025-2027年分别为18.1%/16.6%/15.1%。
- 资产负债表:2024年资产总计215896亿元,负债合计103855亿元;预计2025-2027年资产负债率分别为44.1%/41.3%/38.2%。
- 利润表:2024年营业收入237066亿元,净利润19382亿元;预计2025-2027年营业收入分别为240026/246079/249193亿元,净利润分别为22484/24440/25546亿元。
- 现金流量表:2024年经营活动现金流32807亿元,预计2025-2027年分别为37017/40252/41576亿元;投资活动现金流2024年为-7628亿元,预计2025-2027年分别为-5834/-1474/-588亿元。
研究结论
中国铝业业绩表现稳健,中期分红回馈股东,公司资产负债表健康,股东回报政策积极。未来盈利预测乐观,估值具有吸引力,维持“买入”评级,但需关注电解铝和氧化铝价格波动、电力供应等风险因素。