猜你想问
莲花控股2026年半年报的主要财务数据有哪些?
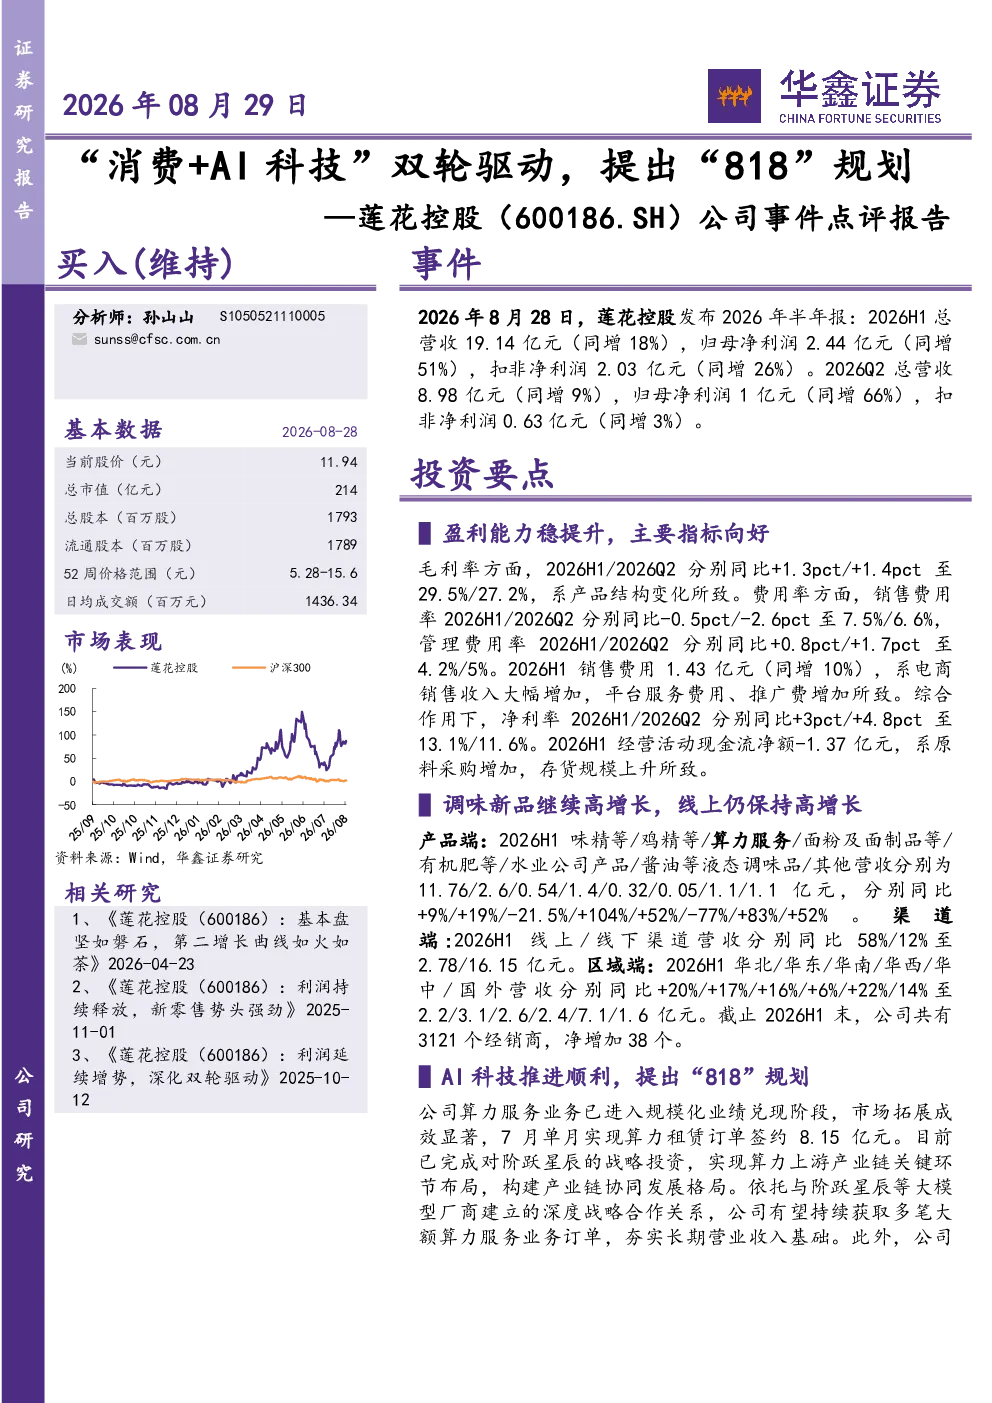
莲花控股2026年半年报显示,总营收达到19.14亿元,同比增长18%;归母净利润为2.44亿元,同比增长51%。报告期内,公司毛利率同比提升,费用率有所优化,净利率显著提高,达到13.1%。然而,经营活动现金流净额为-1.37亿元,需要关注其现金流状况。
食品饮料行业未来发展趋势如何?
食品饮料行业未来发展趋势呈现多元化特点。一方面,健康化、个性化需求推动产品创新,如低糖、低脂、功能性食品等。另一方面,数字化转型加速,线上线下渠道融合,品牌营销更加注重内容化和社交化。同时,AI技术应用逐渐深入,如智能制造、精准营销等,为行业带来新的增长点。
研报对莲花控股的产品与渠道有何重点分析?
研报重点分析了莲花控股的产品与渠道策略。报告指出,公司调味新品表现高增长,线上渠道营收同比增长58%,显示出线上渠道的强劲动力。同时,公司在华北、华中等区域布局持续优化,区域市场渗透率提升。这些举措有助于公司扩大市场份额,提升品牌影响力。
当前市场对莲花控股的估值和前景如何判断?
当前市场对莲花控股的估值和前景较为积极。公司“消费+AI科技”双轮驱动战略推进顺利,盈利能力持续改善。研报预测2026-2028年EPS分别为0.26/0.34/0.43元,显示出公司未来增长潜力。不过,投资者需关注宏观经济环境变化、食品安全监管等因素对公司业绩的影响。
研报提示了哪些投资风险?
研报提示了多项投资风险。首先,宏观经济下行可能影响消费需求,进而影响公司业绩。其次,食品安全问题一直是食品饮料行业的重点监管领域,任何食品安全事件都可能对公司声誉和业绩造成冲击。此外,主业增长不及预期、算力业务进展不及预期、成本上涨等风险也需要投资者关注。
你可能感兴趣
公司事件点评报告:“信创+AI”双轮驱动,飞腾生态产品落地
信息技术华鑫证券2026-05-05
公司事件点评报告:公司业绩表现亮眼,AI算力硬件与AI算力服务业务双轮驱动
信息技术华鑫证券2026-02-05
公司事件点评报告:“AI服务器+AIPC”电源双轮驱动,AI国产自主可控中坚力量
轻工制造华鑫证券2025-04-30
公司事件点评报告:B端C端双轮驱动,AI赋能全球布局
华鑫证券2026-03-18
公司事件点评报告:生鲜消费转型升级,品牌渠道双轮驱动
农林牧渔华鑫证券2025-09-19
电竞信创双轮驱动显效,信创叠加AI赋能打开成长空间——雷神科技点评报告
中泰证券2026-05-27
五洲新春事件点评:政策明确人形机器人规划,机器人风电双轮驱动
国泰君安证券2023-11-13
公司事件点评报告:算力租赁与矿用装备双轮驱动,超智一体打开成长新空间
机械设备华鑫证券2026-05-14
公司事件点评报告:业绩延续高增势能,内生外延双轮驱动
食品饮料华鑫证券2024-11-02
公司事件点评报告:主业影视婴童向好,减值致业绩波动,看AI+IP双轮驱动主业新发展
文化传媒华鑫证券2025-01-19