猜你想问
海天味业1H26和2Q26的业绩表现如何?
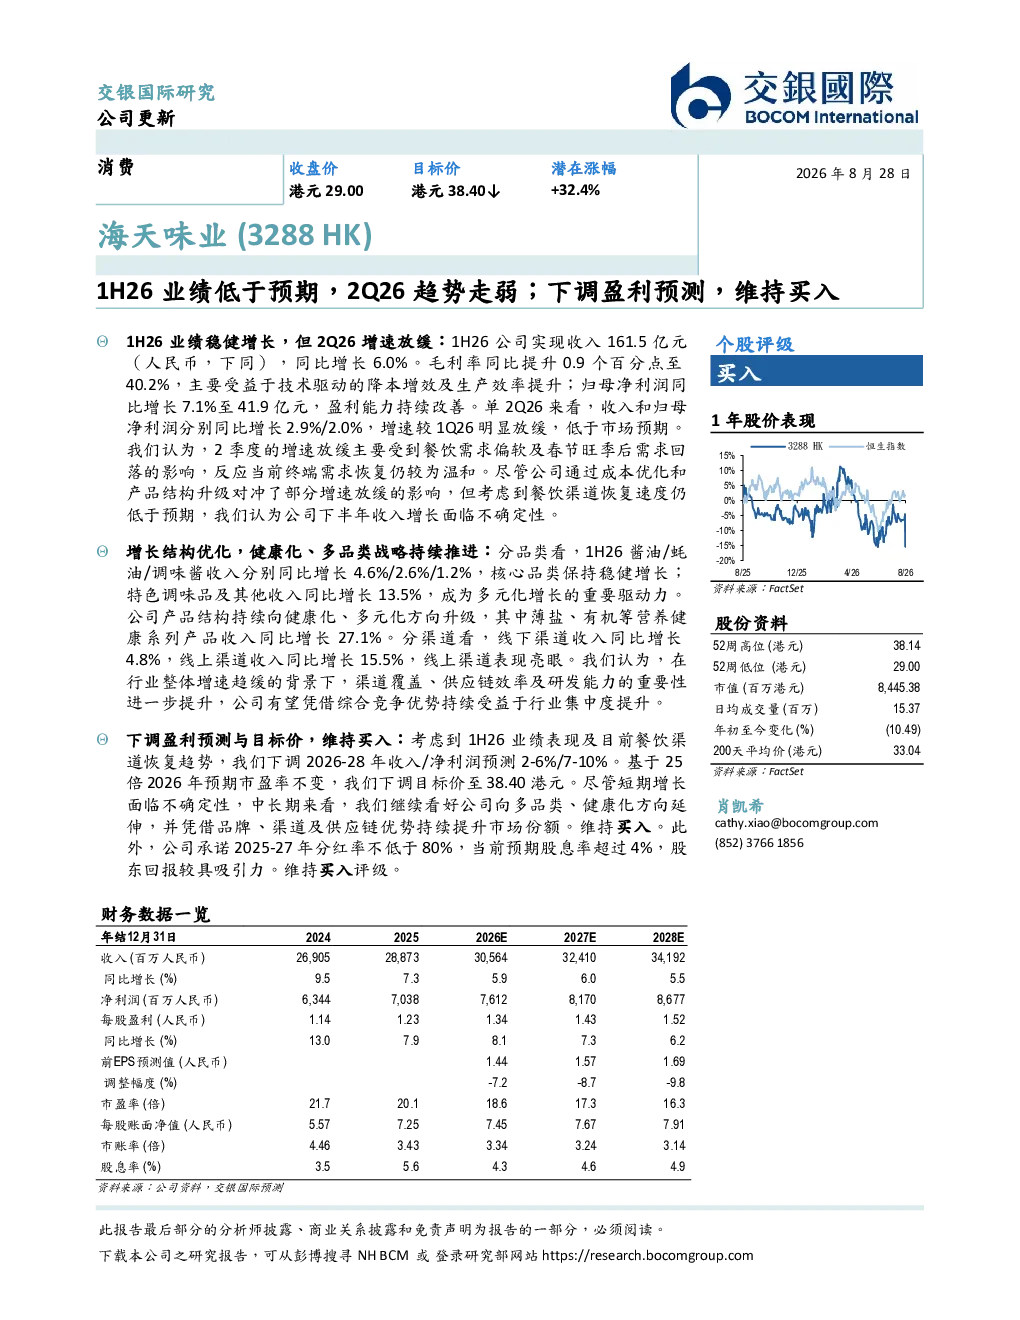
海天味业在2026年上半年的业绩表现稳健,实现收入161.5亿元,同比增长6.0%,毛利率提升至40.2%;归母净利润同比增长7.1%至41.9亿元。然而,2Q26的收入和归母净利润分别同比增长2.9%/2.0%,增速较1Q26明显放缓,低于市场预期。增速放缓主要受餐饮需求偏软及春节旺季后需求回落影响,反映终端需求恢复仍较温和。公司通过成本优化和产品结构升级对冲了部分增速放缓的影响,但考虑到餐饮渠道恢复速度仍低于预期,下半年收入增长面临不确定性。
海天味业未来的增长结构有何变化?
海天味业的增长结构正在优化,健康化、多品类战略持续推进。酱油/蚝油/调味酱收入分别同比增长4.6%/2.6%/1.2%,核心品类保持稳健增长;特色调味品及其他收入同比增长13.5%,成为多元化增长的重要驱动力。健康化、多元化产品升级,薄盐、有机等营养健康系列产品收入同比增长27.1%。线下渠道收入同比增长4.8%,线上渠道收入同比增长15.5%,线上渠道表现亮眼。行业整体增速趋缓下,公司凭借渠道覆盖、供应链效率及研发能力优势,有望持续受益于行业集中度提升。
报告对海天味业的重点分析方向是什么?
报告重点分析了海天味业的增长结构优化和健康化、多品类战略推进情况。酱油/蚝油/调味酱等核心品类保持稳健增长,特色调味品及其他收入同比增长13.5%,成为多元化增长的重要驱动力。健康化产品升级,薄盐、有机等营养健康系列产品收入同比增长27.1%。此外,报告还关注了公司线上线下渠道的业绩表现,线上渠道收入同比增长15.5%,表现亮眼。行业整体增速趋缓下,公司凭借渠道覆盖、供应链效率及研发能力优势,有望持续受益于行业集中度提升。
当前市场对海天味业的现状判断如何?
当前市场对海天味业的判断显示,公司1H26业绩稳健增长,但2Q26增速放缓,主要受餐饮需求偏软及春节旺季后需求回落影响。终端需求恢复仍较温和,公司通过成本优化和产品结构升级对冲了部分增速放缓的影响。行业整体增速趋缓下,公司凭借渠道覆盖、供应链效率及研发能力优势,有望持续受益于行业集中度提升。然而,考虑到餐饮渠道恢复速度仍低于预期,下半年收入增长面临不确定性。
海天味业研报中的风险提示有哪些?
海天味业研报中的风险提示主要包括餐饮渠道恢复速度低于预期,导致下半年收入增长面临不确定性。此外,行业整体增速趋缓也可能对公司业绩产生影响。虽然公司通过成本优化和产品结构升级对冲了部分增速放缓的影响,但短期内仍需关注市场需求的变化。此外,市场竞争加剧也可能对公司市场份额和盈利能力造成压力。公司承诺2025-27年分红率不低于80%,当前预期股息率超过4%,股东回报较具吸引力,但投资者仍需关注短期业绩波动风险。