猜你想问
太二品牌在1H26的经营表现如何?
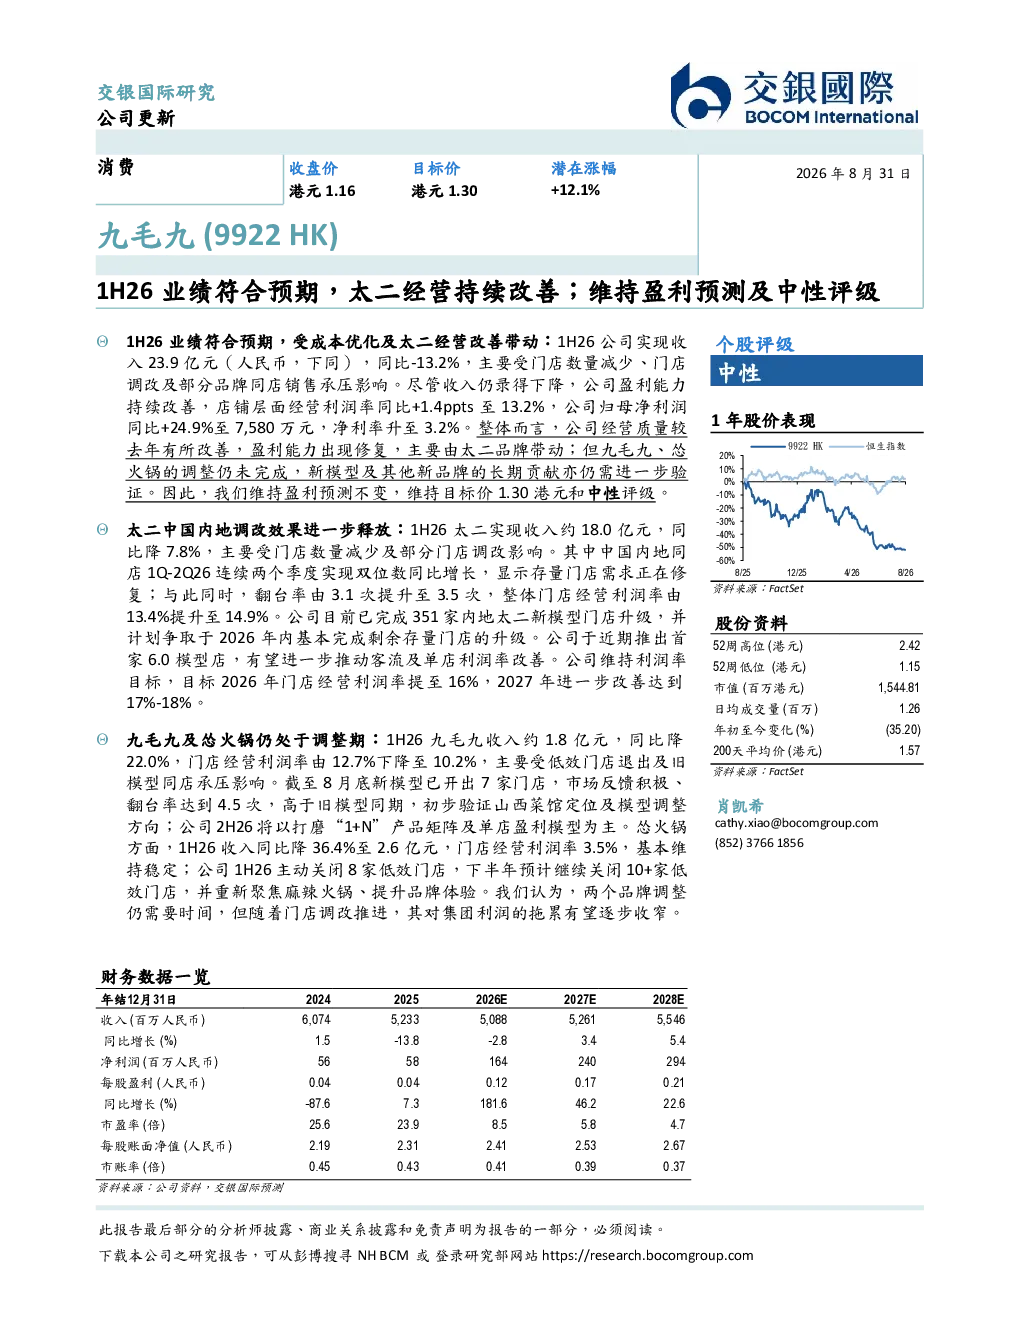
太二品牌在1H26实现收入约18.0亿元,同比降7.8%,主要受门店数量减少及部分门店调改影响。但中国内地同店连续两个季度实现双位数同比增长,翻台率提升至3.5次,整体门店经营利润率由13.4%提升至14.9%。公司已完成351家内地太二新模型门店升级,计划2026年内基本完成剩余存量门店升级。推出首家6.0模型店,有望进一步改善客流及单店利润率。目标2026年门店经营利润率提至16%,2027年改善至17%-18%
九毛九和怂火锅的调整进展如何?
九毛九在1H26收入约1.8亿元,同比降22.0%,门店经营利润率由12.7%下降至10.2%,主要受低效门店退出及旧模型同店承压影响。截至8月底新模型已开出7家门店,市场反馈积极、翻台率达到4.5次,初步验证山西菜馆定位及模型调整方向;2H26将以打磨“1+N”产品矩阵及单店盈利模型为主。怂火锅方面,1H26收入同比降36.4%至2.6亿元,门店经营利润率3.5%,基本维持稳定;1H26主动关闭8家低效门店,下半年预计继续关闭10+家,并重新聚焦麻辣火锅、提升品牌体验。两个品牌调整仍需时间,但随着门店调改推进,其对集团利润的拖累有望逐步收窄
餐饮行业目前的发展趋势是什么?
餐饮行业目前的发展趋势主要体现在品牌升级和数字化运营方面。太二通过门店调改和新模型门店升级,显著提升了翻台率和经营利润率,展现出品牌升级的有效性。同时,九毛九和怂火锅也在积极调整产品矩阵和单店盈利模型,以适应市场变化。整体来看,餐饮行业正朝着精细化运营和品牌差异化方向发展,新模型的推广和数字化工具的应用将成为关键驱动力
研报对太二中国内地调改的评估有哪些关键点?
太二中国内地调改的关键点在于新模型门店的升级和同店销售增长。公司已完成351家内地太二新模型门店升级,计划2026年内基本完成剩余存量门店升级。新模型门店展现出更强的盈利能力,同店连续两个季度实现双位数同比增长,翻台率提升至3.5次,整体门店经营利润率由13.4%提升至14.9%。6.0模型店的推出进一步验证了调改方向的正确性,目标2026年门店经营利润率提至16%,2027年改善至17%-18%
研报中提示的主要风险有哪些?
研报提示的主要风险在于九毛九和怂火锅的调整尚未完成。九毛九收入同比降22.0%,门店经营利润率下降至10.2%,新模型门店数量有限,市场反馈仍需持续观察。怂火锅收入同比降36.4%,门店经营利润率仅为3.5%,虽然主动关闭低效门店有助于改善,但品牌调整仍需时间。此外,新品牌和其他新品牌的长期贡献仍需验证,市场环境变化也可能对经营产生不利影响