猜你想问
拓普集团2Q26盈利为何低于预期?
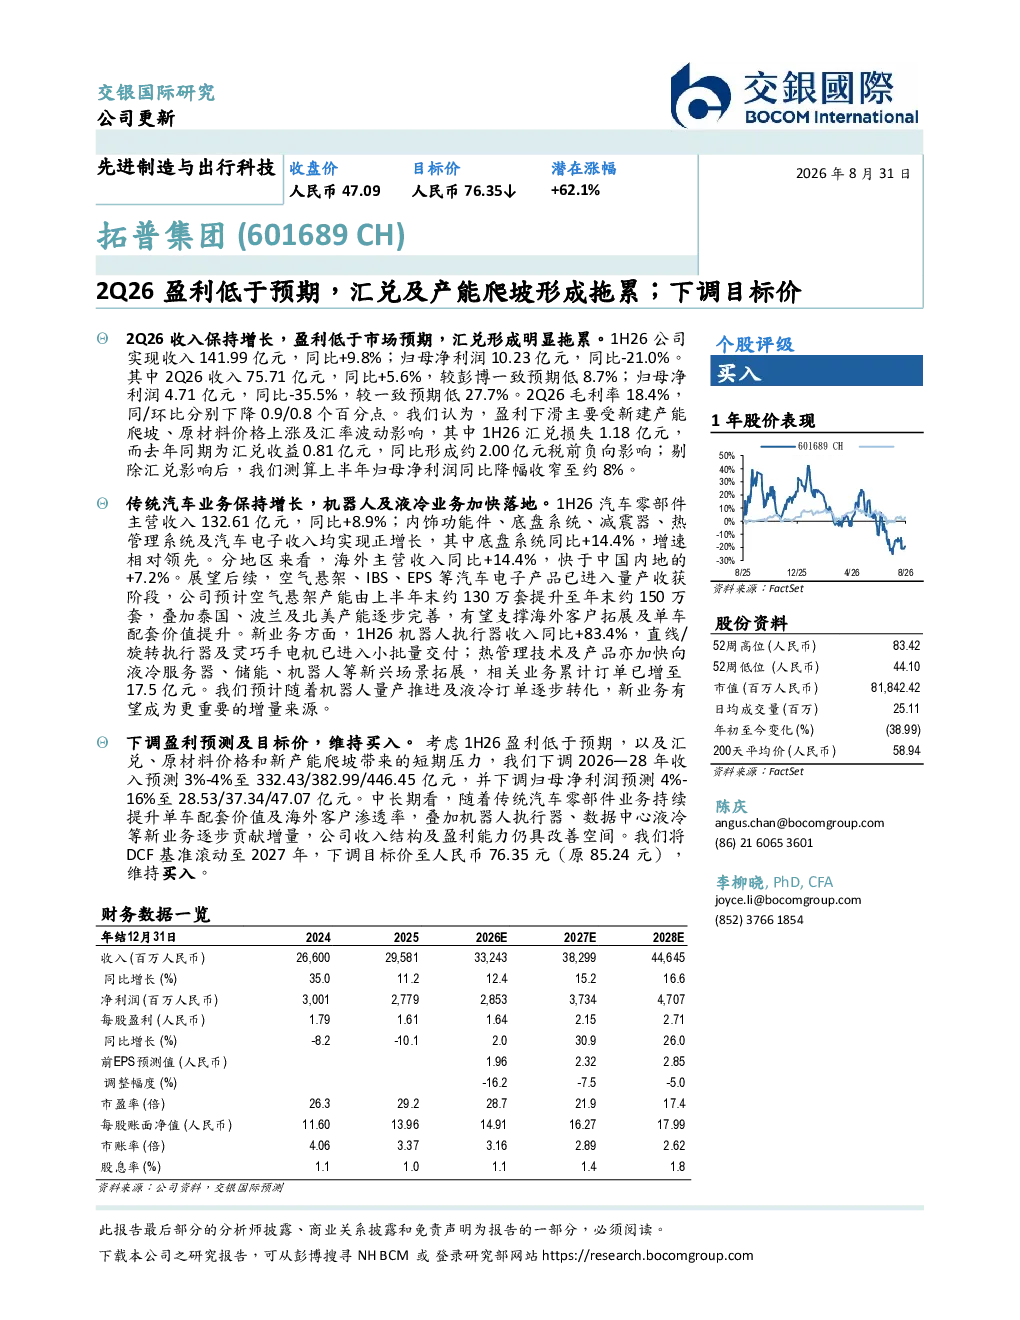
拓普集团2Q26盈利低于预期主要受汇兑损失及产能爬坡拖累。1H26公司实现收入141.99亿元(同比+9.8%),归母净利润10.23亿元(同比-21.0%);其中2Q26收入75.71亿元(同比+5.6%,低于预期8.7%),归母净利润4.71亿元(同比-35.5%,低于预期27.7%)。毛利率18.4%(同/环比下降0.9/0.8个百分点)。盈利下滑主因包括:1)新建产能爬坡;2)原材料价格上涨;3)汇率波动(1H26汇兑损失1.18亿元,去年同期为0.81亿元,税前负向影响约2.00亿元)。剔除汇兑影响后,上半年归母净利润同比降幅收窄至约8%。
拓普集团未来赛道发展趋势如何?
拓普集团未来赛道发展趋势向好,传统汽车业务保持增长,机器人及液冷业务加快落地。1H26汽车零部件主营收入132.61亿元(同比+8.9%),内饰功能件、底盘系统等均实现正增长,底盘系统增速领先(+14.4%)。海外收入同比+14.4%(快于中国内地+7.2%)。后续看点:1)空气悬架等汽车电子产品进入量产收获期,产能提升至150万套;2)泰国、波兰及北美产能逐步完善,支撑海外拓展及单车价值提升。新业务方面:1)机器人执行器收入同比+83.4%,直线/旋转执行器及灵巧手电机进入小批量交付;2)热管理技术拓展至液冷服务器、储能、机器人等场景,累计订单增至17.5亿元。
研报重点分析了拓普集团的哪些方面?
研报重点分析了拓普集团2Q26盈利低于预期的原因,包括汇兑损失及产能爬坡拖累,并详细拆解了收入、净利润、毛利率等关键财务数据。同时,报告也分析了传统汽车业务保持增长及机器人、液冷业务加快落地的积极趋势,如底盘系统增速领先(+14.4%)、海外收入同比+14.4%等。此外,报告还下调了公司2026-28年的收入及归母净利润预测,并维持买入评级,指出中长期看,传统汽车业务单车价值提升及海外渗透率提升,叠加机器人及液冷业务贡献增量,公司收入结构及盈利能力具改善空间。
当前拓普集团的市场现状如何?
当前拓普集团的市场现状呈现分化态势。一方面,受汇兑损失及产能爬坡影响,2Q26盈利低于预期,上半年归母净利润同比-21.0%,其中2Q26归母净利润同比-35.5%。另一方面,传统汽车业务保持增长,1H26汽车零部件主营收入132.61亿元(同比+8.9%),内饰功能件、底盘系统等均实现正增长,底盘系统增速领先(+14.4%)。海外收入同比+14.4%(快于中国内地+7.2%)。公司正积极拓展机器人及液冷业务,机器人执行器收入同比+83.4%,热管理技术拓展至液冷服务器、储能、机器人等场景,累计订单增至17.5亿元。
研报对拓普集团有哪些风险提示?
研报对拓普集团的风险提示主要集中在:1)新建产能爬坡带来的短期盈利压力;2)原材料价格上涨对毛利率的侵蚀;3)汇率波动带来的汇兑损失风险,1H26汇兑损失1.18亿元,税前负向影响约2.00亿元。此外,新业务的商业化落地也存在不确定性,如机器人及液冷业务尚处于发展初期,市场拓展和订单获取仍需持续努力。