猜你想问
这份研报的核心内容是什么?
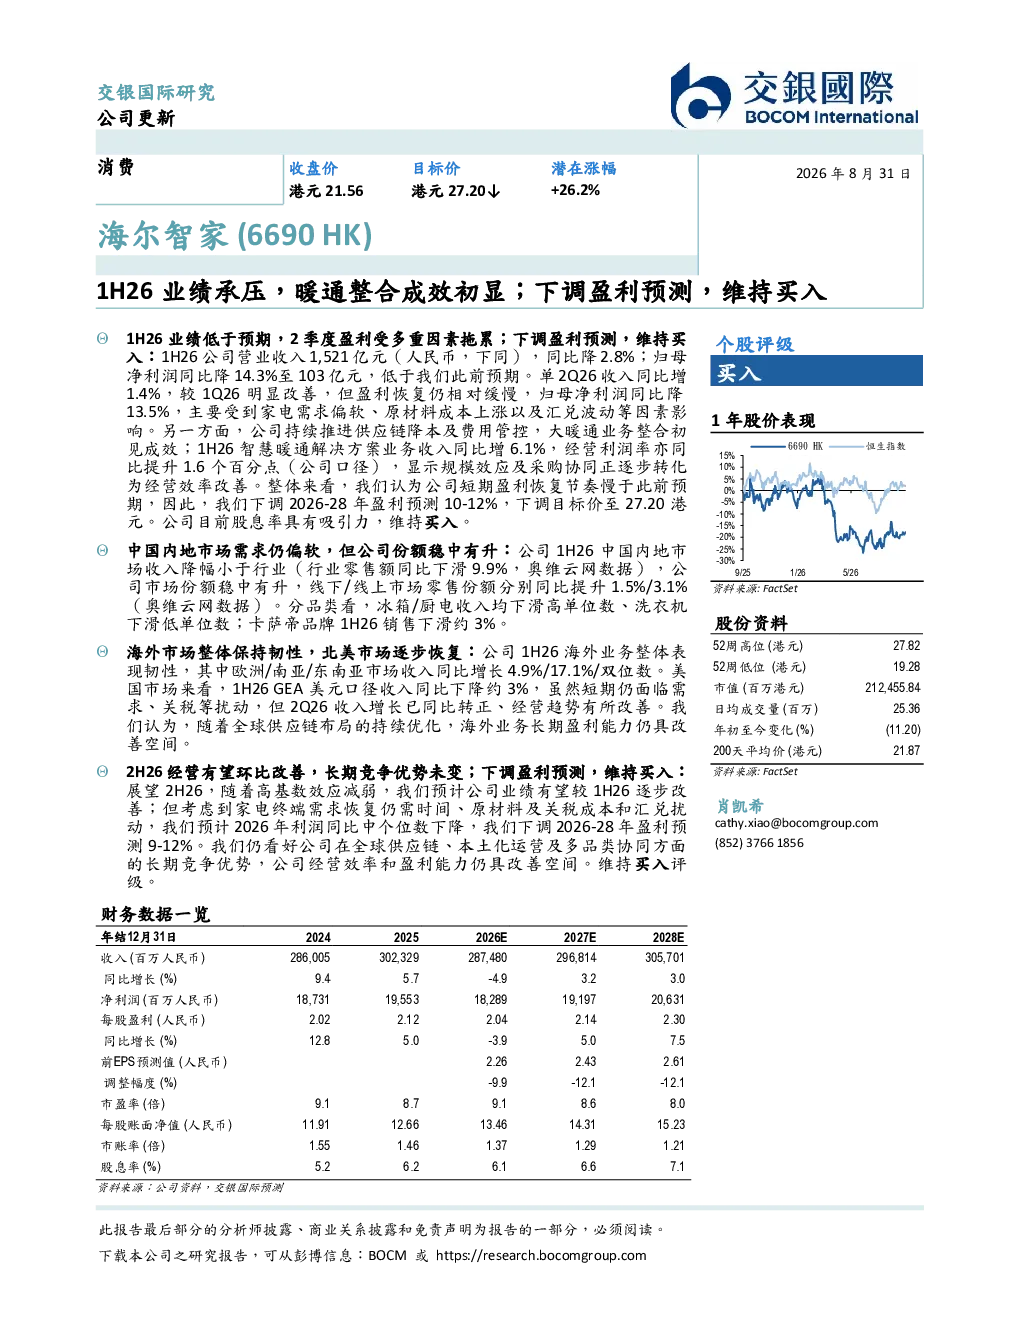
这份研报分析了06690海尔智家2026年上半年的业绩表现,指出公司营收和净利润均出现同比下滑,主要受家电需求偏软、原材料成本上涨及汇兑波动等因素影响。同时,研报也强调了公司在暖通业务整合方面的成效,智慧暖通解决方案业务收入和利润率均有所提升。此外,报告还分析了公司在国内外市场的表现,以及未来的展望和风险提示。
家电行业的发展趋势如何?
根据研报,家电行业在2026年上半年面临需求偏软的挑战,但部分企业如海尔智家在逆境中仍保持了市场份额的稳中有升。暖通业务的整合成效显示,规模效应和采购协同有助于提升经营效率。海外市场表现相对稳健,但北美市场仍面临需求、关税等扰动。未来家电需求恢复仍需时间,原材料及关税成本和汇兑扰动仍是行业面临的主要风险。
研报重点分析了哪些方面?
研报重点分析了海尔智家2026年上半年的业绩表现,特别是暖通业务整合的成效。报告详细解读了公司在中国内地和海外市场的收入和市场份额变化,以及不同产品线的业绩情况。此外,研报还下调了对公司未来几年的盈利预测,并维持买入评级,主要基于公司长期竞争优势和吸引力的股息率。
当前家电市场的现状如何?
根据研报,2026年上半年家电市场整体零售额同比下滑9.9%,而海尔智家在内地市场的收入降幅小于行业平均水平,市场份额稳中有升。海外市场表现保持韧性,欧洲、南亚和东南亚市场收入同比增长,北美市场在2季度收入增长转正。但总体来看,家电需求恢复仍需时间,市场仍面临诸多不确定性。
研报提到了哪些风险提示?
研报提示的主要风险包括家电需求恢复的不确定性,原材料成本上涨,以及汇兑波动等因素对公司业绩的影响。此外,北美市场的需求波动和关税问题也对公司业绩构成潜在风险。尽管公司长期竞争优势未变,但短期内仍需应对这些风险因素带来的挑战。
你可能感兴趣
海天味业1H26业绩低于预期,2Q26趋势走弱;下调盈利预测,维持买入
交银国际2026-08-28
1H26业绩受减值拖累,管理层维持全年指引;下调盈利预测和目标价,维持买入
食品饮料交银国际2026-08-27
Kling AI表现亮眼但核心压力导致盈利承压-2026财年盈利下调,基于AI期权仍维持买入评级
德意志银行2026-08-20
1H26啤酒主业稳健,但成本逆风拖累利润释放;微调盈利预测,维持买入
交银国际2026-08-21
26中报点评:以价换量初显成效,盈利短期承压
休闲服务太平洋证券2026-08-18
公司事件点评报告:需求疲软盈利承压,门店网络优化初显成效
华鑫证券2025-09-28
1H26业绩低于预期,毛利率不确定性仍存;下调目标价,维持买入
交银国际2026-08-26
1H26业绩低于预期,海外调整或需时;下调盈利预测和目标价,下调至中性
交银国际2026-08-21
受市场整治影响各业务短期业绩承压,下调公司盈利预测
休闲服务东吴证券2017-08-15
4Q25业绩预览:短期业绩承压,下调盈利预测和目标价
交银国际2026-01-12