猜你想问
ASMPT 2026年Q2业绩表现如何?
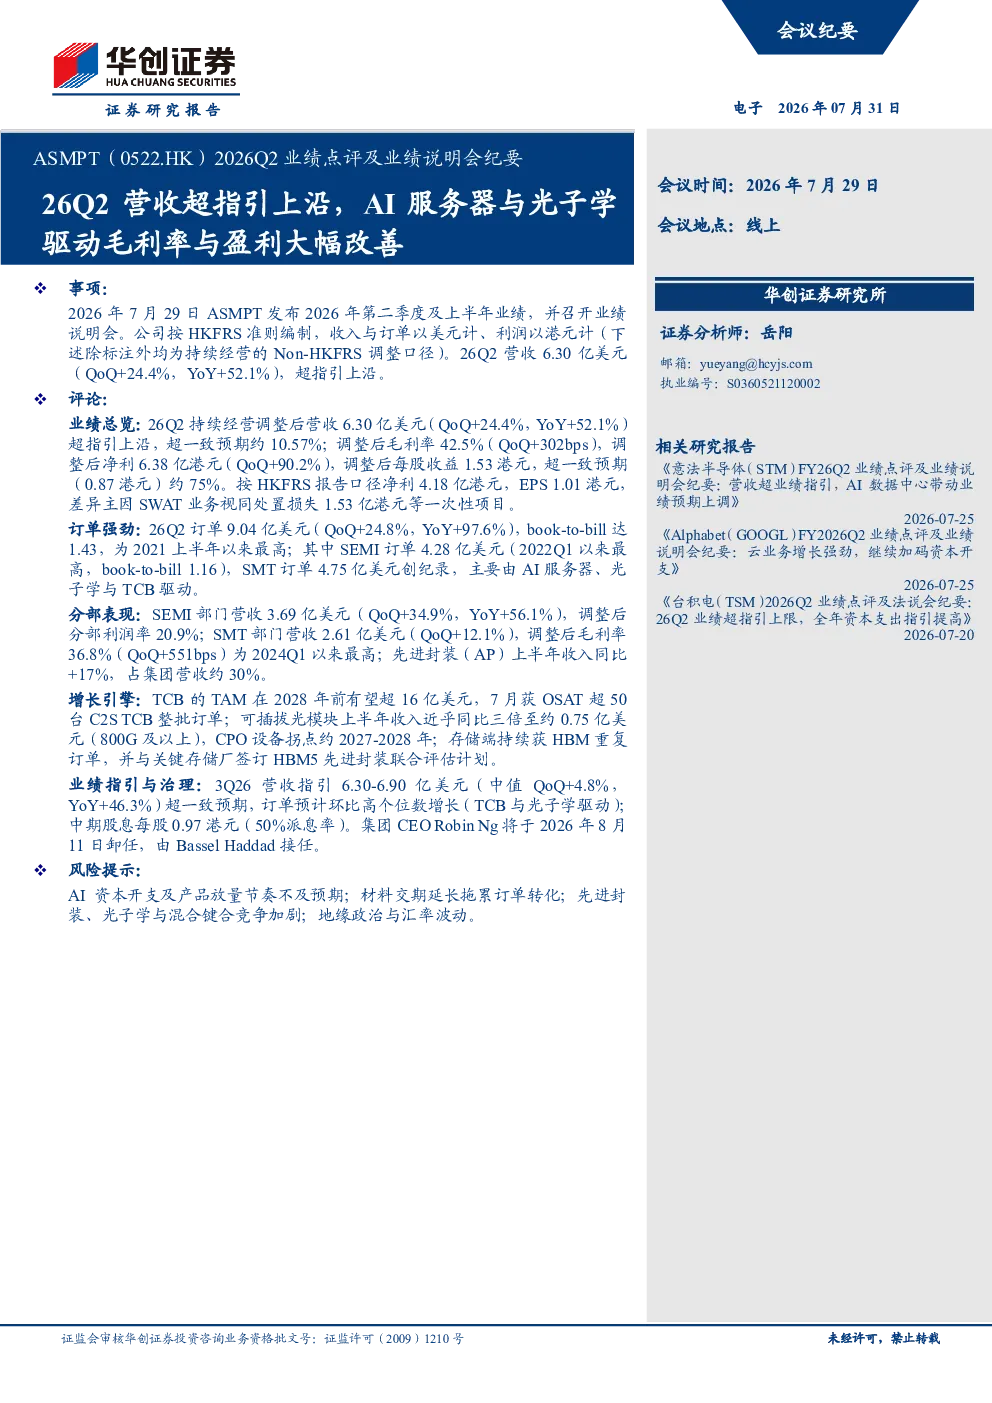
2026年第二季度,ASMPT实现营收6.30亿美元,同比增长52.1%,环比增长24.4%,超出市场预期;调整后毛利率为42.5%,环比提升302个基点;调整后净利润为6.38亿港元,同比增长253.9%,环比增长90.2%,超出市场预期。订单额达9.04亿美元,同比增长97.6%,环比增长24.8%,book-to-bill比达1.43,为2021上半年以来最高。SEMI部门营收3.69亿美元,同比增长56.1%,环比增长34.9%;调整后毛利率为46.5%,同比增长150个基点;调整后分部利润为6.03亿港元,同比增长170.1%。SMT部门营收2.61亿美元,同比增长46.9%,环比增长12.1%;调整后毛利率为36.8%,为2024年第一季度以来最高;调整后分部利润为2.85亿港元,同比增长386.1%。
ASMPT未来增长点主要来自哪些领域?
ASMPT未来增长点主要来自TCB、光子学和存储领域。TCB方面,预计2028年前TCB可寻址市场(TAM)将超过16亿美元,公司7月获得OSAT客户超50台C2S TCB整批订单,多数预计2027年第一季度交付。光子学方面,可插拔光模块上半年收入同比增长近三倍,达约0.75亿美元,CPO设备拐点预计在2027-2028年。存储方面,持续获得HBM重复订单,并与关键存储厂签订HBM5先进封装联合评估计划。
报告对ASMPT第三季度及全年业绩有何指引?
报告对ASMPT第三季度营收指引6.30-6.90亿美元,中值同比增长46.3%,环比增长4.8%;订单预计环比高个位数增长,主要由SEMI的TCB与光子学驱动。全年维持SEMI部门与SMT部门均实现增长的判断,受AI结构性需求与传统主流应用复苏支撑。
ASMPT当前面临哪些市场风险?
ASMPT当前面临的市场风险包括:AI资本开支及产品放量节奏不及预期,可能影响TCB等产品的市场需求;材料交期延长拖累订单转化,影响公司营收表现;先进封装、光子学与混合键合竞争加剧,可能压缩公司市场份额;地缘政治与汇率波动,可能增加公司运营成本和不确定性。
报告提及的管理层变动对ASMPT有何影响?
报告提及集团CEO Robin Ng将于2026年8月11日卸任,由Bassel Haddad接任。公司延续聚焦后段封装的转型方向。管理层变动通常意味着公司战略和运营方向的延续性,对ASMPT短期业绩影响有限,但长期发展需关注新管理层能否有效执行既定战略,推动公司持续增长。