猜你想问
这份研报的核心内容是什么?
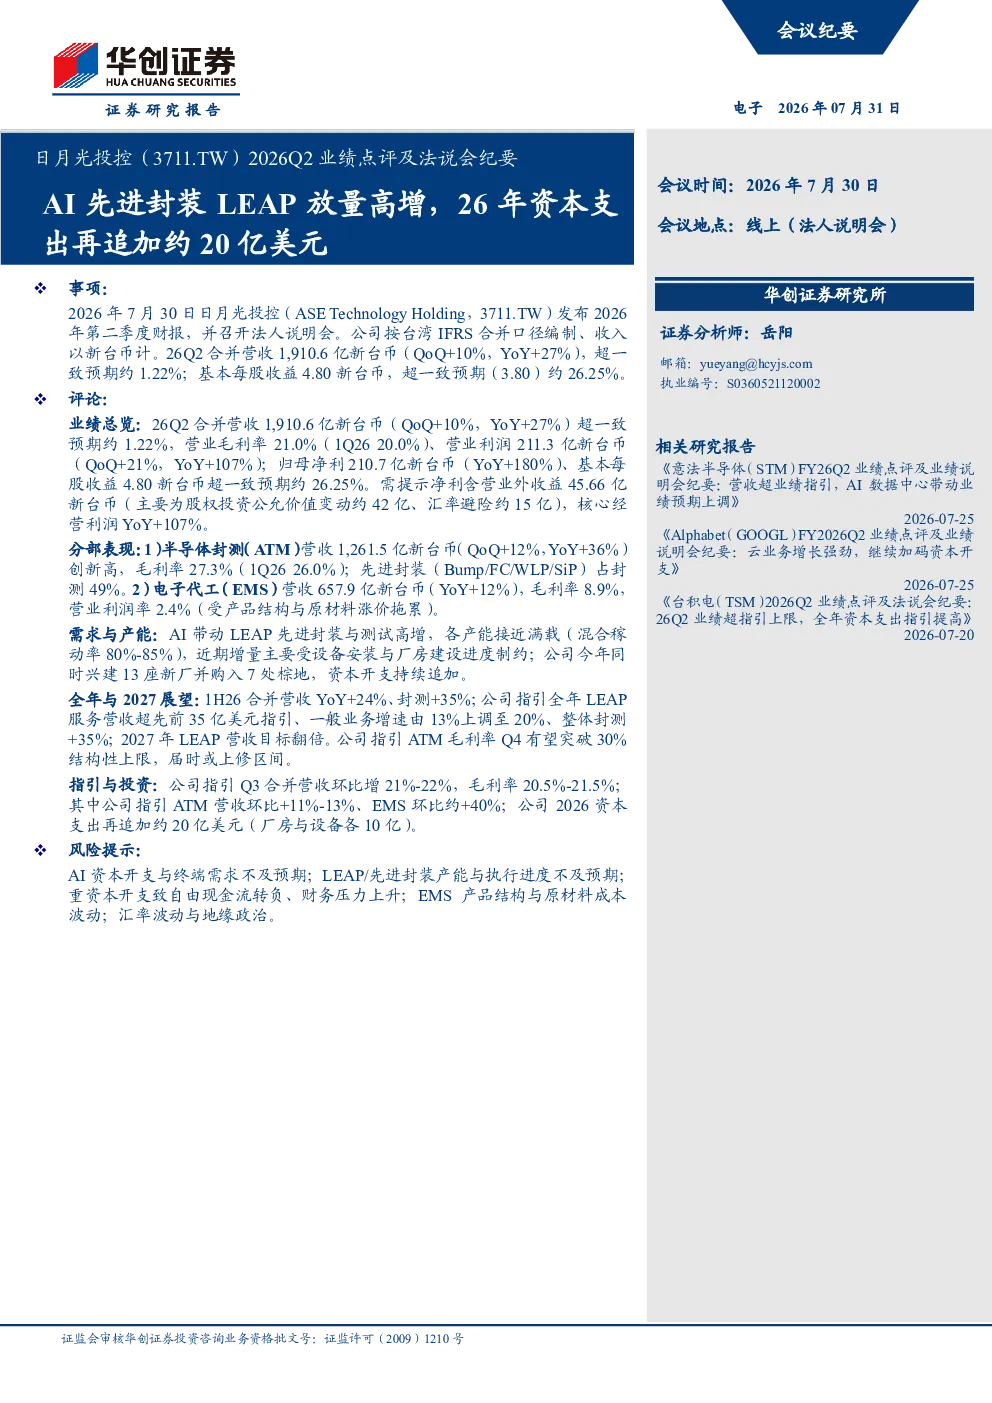
这份研报主要点评了日月光投控2026年第二季度的业绩表现,并记录了法说会上的关键信息。报告显示,公司2026Q2合并营收同比增长27%,基本每股收益同比增长26.25%,营业利润和归母净利润分别YoY增长107%和180%。半导体封测(ATM)部门营收YoY增长36%,毛利率为27.3%。报告还重点介绍了公司在AI先进封装领域的LEAP服务,其营收超35亿美元指引,并计划在2027年翻倍。此外,公司还介绍了全制程业务、面板级封装产线以及CPO技术的进展,并指出2026年资本支出将追加约20亿美元主要用于产能扩充。
AI先进封装行业的发展趋势如何?
AI先进封装行业正处于快速发展阶段,主要趋势包括:1)LEAP(扇出型晶圆级封装)服务需求持续高增,主要应用于电脑领域,未来市场潜力巨大;2)全制程业务营收将显著增长,预计明年将大幅提升;3)面板级封装产线即将投产,规格达到310×310mm,将进一步提升封装能力;4)CPO(光引擎)技术取得进展,预计年底获得关键benchmark数据,光电混合方向明确。这些趋势表明,AI对硬件需求增长将带动先进封装技术的快速发展,行业前景广阔。
研报重点分析了哪些方向?
研报重点分析了日月光投控在AI先进封装领域的LEAP服务进展、全制程业务布局、面板级封装产线投产计划以及CPO技术进展。报告详细介绍了LEAP服务的营收情况、未来目标以及市场应用,同时指出全制程业务将在明年显著增长。此外,报告还分析了公司在产能扩张方面的进展,包括兴建新厂和并购棕地,以及2026年资本开支的追加计划。这些分析表明,公司正积极布局AI先进封装领域,未来增长潜力巨大。
当前市场对日月光投控的产能和需求情况如何?
当前市场对日月光投控的产能需求强劲,几乎所有客户要求增加出货,但公司产能受限于设备安装和厂房建设,近期增长存在制约。公司产能接近满载,混合稼动率达到80%-85%。为了满足市场需求,公司今年兴建了13座新厂并并购了7处棕地,2026年资本支出将追加约20亿美元。这些举措表明,公司正积极扩充产能,以满足市场对AI先进封装服务的需求。
研报中提示了哪些风险?
研报中提示的主要风险包括:1)产能扩张受限于设备安装和厂房建设,可能导致产能增长不及预期;2)资本开支持续追加,可能导致财务压力增大;3)市场竞争激烈,先进封装技术发展迅速,公司需要持续投入研发以保持竞争优势;4)AI硬件需求变化可能影响公司业务发展。这些风险提示表明,尽管公司发展前景广阔,但仍需关注产能扩张、财务压力和市场竞争等方面的风险。