猜你想问
三星电机2026Q2报告核心内容是什么?
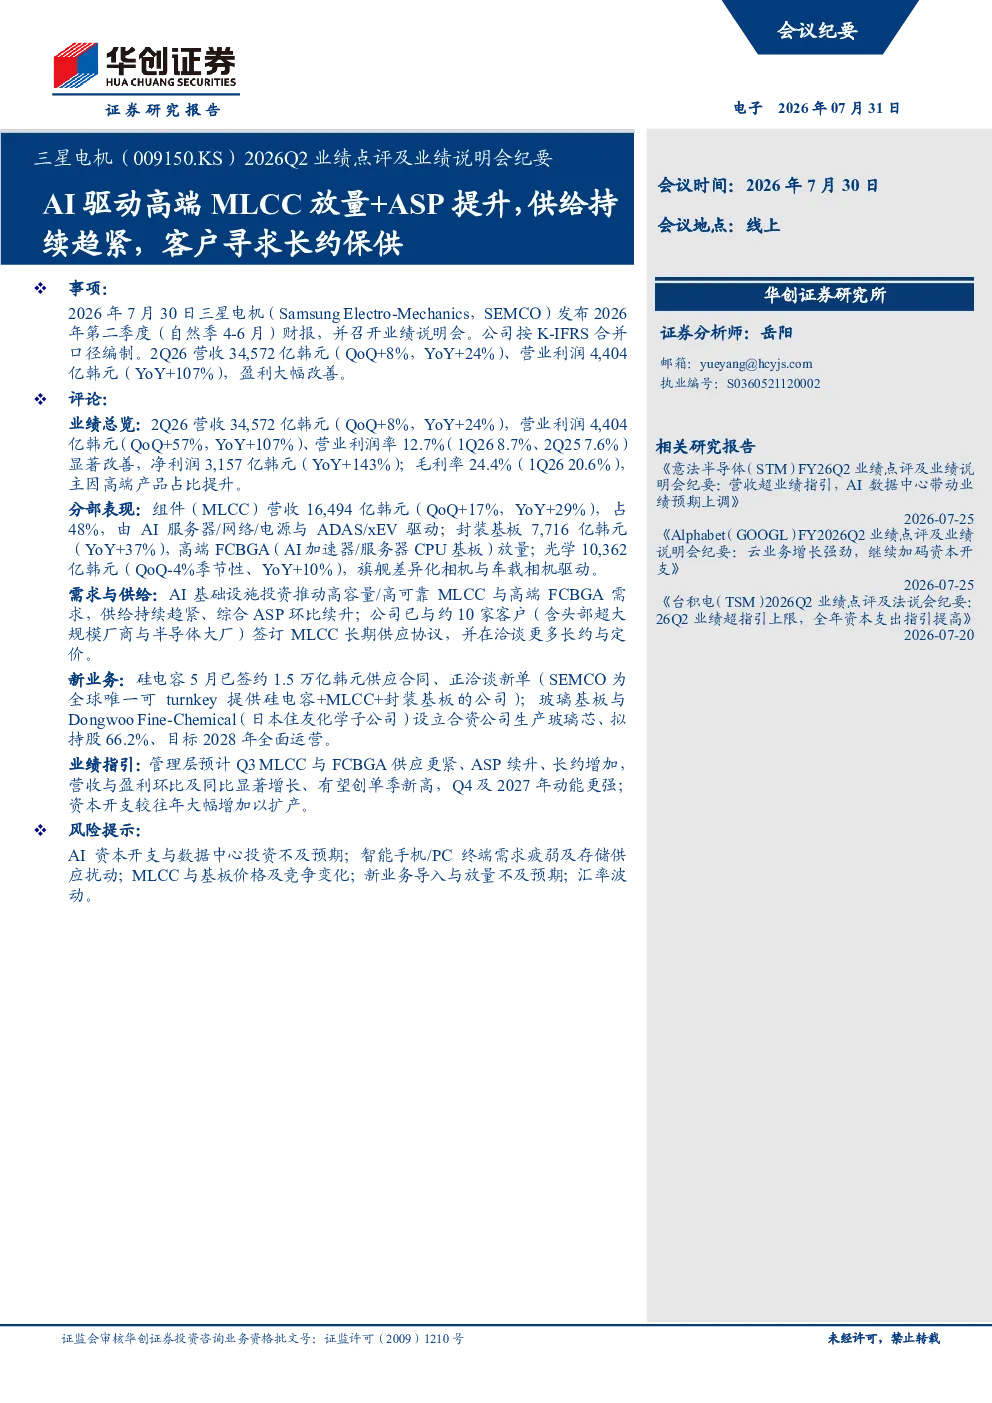
报告显示三星电机2Q26营收34,572亿韩元,YoY增长24%,营业利润YoY增长107%。主要得益于高端产品占比提升,MLCC和FCBGA业务受AI和汽车电气化驱动强劲增长。Q3预计需求更紧,ASP续升,营收与盈利有望创单季新高。
AI和汽车电气化如何影响MLCC和FCBGA赛道?
AI数据中心和汽车电气化推动高端MLCC需求上升,供给持续趋紧,客户寻求长约保供。公司已与约10家客户签长约。高端FCBGA(AI加速器/服务器CPU基板)放量,车载基板供应增加。公司正与顶级AI/数据中心半导体客户洽谈长期供应合同,据此规划产能扩张。
报告重点分析了哪些业务方向?
报告重点分析了MLCC、FCBGA和相机模组业务。MLCC方面,工业与汽车MLCC强劲增长,高端占比提升带动ASP环比续升。FCBGA方面,高端产品放量,公司随新基板量产实现营收增长。相机模组方面,聚焦旗舰高画质、超薄、折叠变焦等差异化模组,拓展至无人驾驶robotaxi的高精度传感/高可靠相机。
当前MLCC和FCBGA市场现状如何?
当前MLCC市场供给持续趋紧,高端产品需求旺盛,客户寻求长约保供。公司已与约10家客户签长约,Q2出货全线增长,库存下降。FCBGA市场供给紧张,公司继续与关键客户进行价格协商,并洽谈产能扩张与长期供应计划。
三星电机2026Q2报告有哪些风险提示?
报告未明确提及具体风险,但显示公司资本开支大幅增加(投资性现金流-6,066亿韩元),可能带来财务压力。此外,市场竞争加剧、技术迭代快速可能影响产品定价和市场份额。新业务如玻璃基板和ADAS相机模组尚处早期阶段,存在不确定性。
你可能感兴趣
2026Q2业绩点评及业绩说明会纪要:AI驱动高端MLCC放量+ASP提升,供给持续趋紧,客户寻求长约保供
华创证券2026-07-31
安森美2026Q2业绩点评及业绩说明会纪要 AI数据中心驱动盈利加速,全年营收预期翻倍以上
华创证券2026-08-05
2026Q2业绩点评及法说会纪要:AI先进封装LEAP放量高增,26年资本支出再追加约20亿美元
华创证券2026-07-31
FY2026Q2业绩点评及业绩说明会纪要:新产品陆续放量,AI互联平台加速落地
华创证券2026-08-07
FY2025Q3 业绩点评及业绩说明会纪要:FY25 全年指引大幅上调,AI 需求驱动 26 年测试市场扩容
华创证券2026-02-01
FY26Q1点评及业绩说明会纪要:收入创历史新高,AI 驱动景气延续,核心工 艺持续强化行业地位
基础化工华创证券2025-10-24
FY2024Q3业绩点评及业绩说明会纪要:三季度业绩略超市场预期,AI将驱动25年资本开支显著增长
华创证券2024-11-07
西部数据(WDC)FY26Q1业绩点评及业绩说明会纪要:AI驱动近线需求强劲,FY26Q1营收与毛利率双双超指引
电子设备华创证券2025-11-01