亚盛医药-B(6855.HK)买入评级报告总结
投资要点
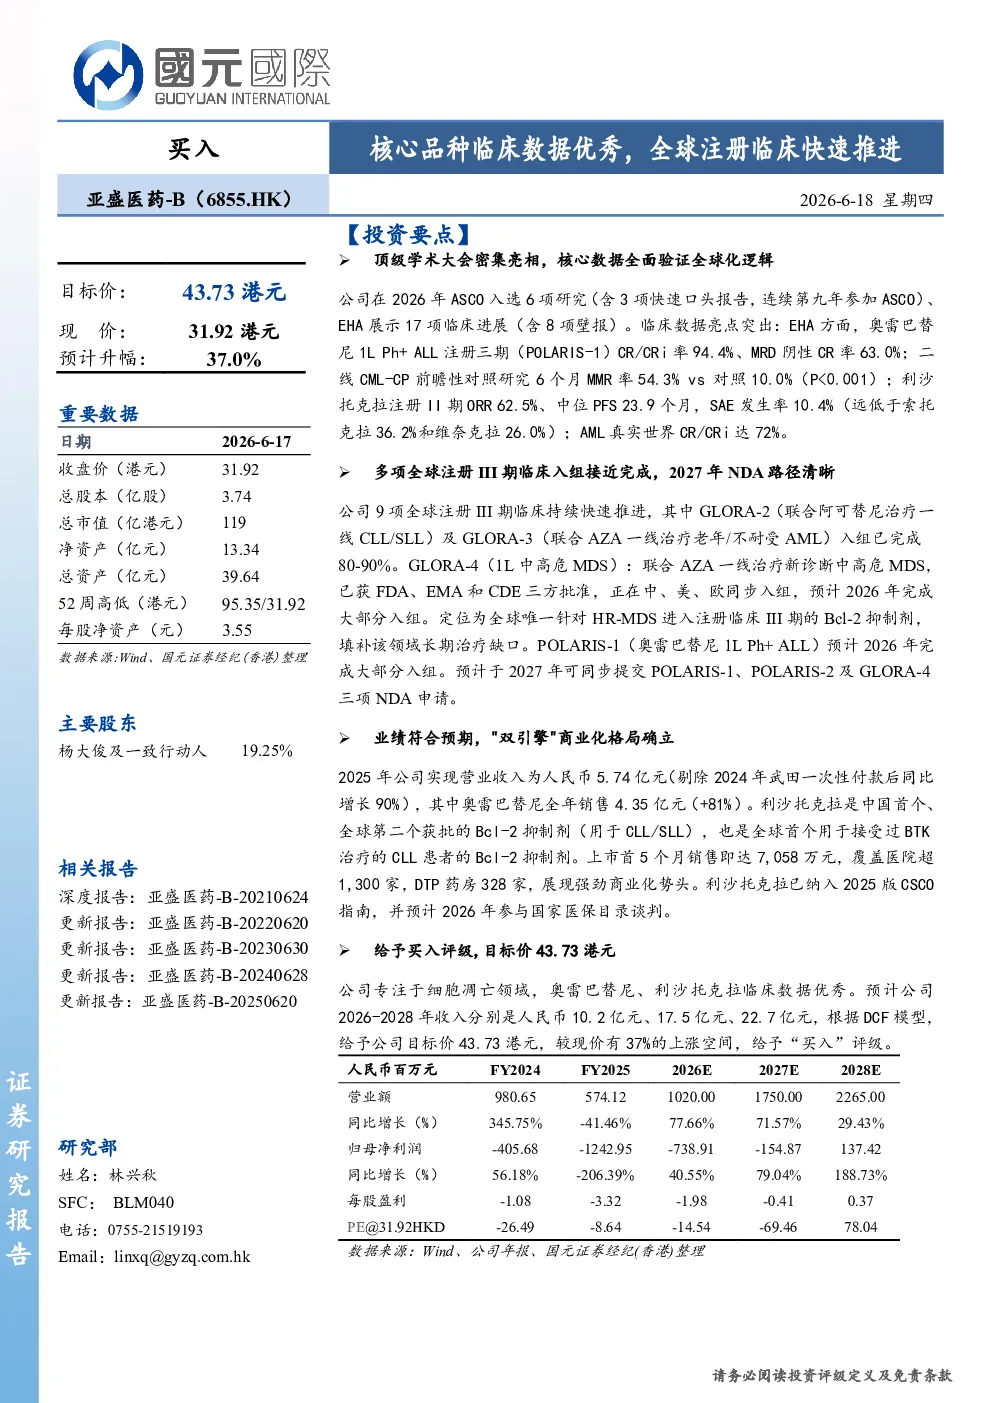
- 临床数据验证全球化逻辑:公司在2026年ASCO入选6项研究(含3项快速口头报告),EHA展示17项临床进展(含8项壁报)。奥雷巴替尼1L Ph+ ALL注册三期(POLARIS-1)CR/CRi率94.4%、MRD阴性CR率63.0%;二线CML-CP前瞻性对照研究6个月MMR率54.3% vs对照10.0%(P<0.001);利沙托克拉注册II期ORR 62.5%、中位PFS 23.9个月,SAE发生率10.4%(远低于索托克拉36.2%和维奈克拉26.0%);AML真实世界CR/CRi达72%。
- 全球注册III期临床快速推进:公司9项全球注册III期临床持续快速推进,GLORA-2(联合阿可替尼治疗一线CLL/SLL)及GLORA-3(联合AZA一线治疗老年/不耐受AML)入组已完成80-90%。GLORA-4(1L中高危MDS)已获FDA、EMA和CDE三方批准,正在中、美、欧同步入组,预计2026年完成大部分入组。POLARIS-1(奥雷巴替尼1L Ph+ ALL)预计2026年完成大部分入组。预计于2027年可同步提交POLARIS-1、POLARIS-2及GLORA-4三项NDA申请。
- 商业化格局确立:2025年公司实现营业收入为人民币5.74亿元(剔除2024年武田一次性付款后同比增长90%),其中奥雷巴替尼全年销售4.35亿元(+81%)。利沙托克拉已纳入2025版CSCO指南,并预计2026年参与国家医保目录谈判。
利沙托克拉(APG-2575)
- 获批上市及商业化进展:2025年7月获NMPA附条件批准上市,上市首5个月销售即达7,058万元,覆盖医院超1,300家,DTP药房328家。
- 注册II期数据更新:77例既往BTKi失败的R/R CLL/SLL患者接受利沙托克拉600mg qd单药治疗,IRC评估ORR为62.5%(45/72),中位PFS达23.9个月。安全性方面,SAE发生率为10.4%,显著低于索托克拉(36.2%)和维奈克拉(26.0%)。
- 差异化优势:更短半衰期(5小时vs.维奈克拉30小时),非CYP3A4、P-gp/BCRP底物,与强效抑制剂或BTK抑制剂联用时无需调整剂量。
- 四项全球III期注册临床:GLORA、GLORA-2、GLORA-3、GLORA-4,分别针对经治CLL/SLL、1L CLL/SLL、1L AML、1L中高危MDS。
- 髓系肿瘤真实世界数据:国内多中心真实世界研究显示,利沙托克拉治疗AML患者CR/CRi高达72%,NPM1突变患者CR/CRi率100%,IDH2突变患者83%。
奥雷巴替尼
- 商业化表现:2025年全年销售4.35亿元(+81%),纳入国家医保目录后持续放量,准入医院超1,000家,DTP药房825家。
- POLARIS-1(1L Ph+ ALL):全球多中心注册III期研究,诱导治疗结束时CR/CRi率94.4%,MRD阴性CR率63.0%,显著优于ponatinib和imatinib。预计2026年完成大部分入组,2027年提交NDA。
- POLARIS-2(2L/3L CML-CP):42例可评估患者中CCyR达76.2%,MMR达47.6%。前瞻性对照试验显示,奥雷巴替尼组6个月MMR率54.3% vs. 对照组10.0%(P<0.001)。
- BC-CML及造血干细胞移植:奥雷巴替尼治疗BC-CML患者可达到深度缓解并改善移植预后,移植前奥雷巴替尼组血液学缓解率100% vs. 一代/二代TKI组81%。
研发管线
- 奥雷巴替尼+利沙托克拉:儿童R/R Ph+ ALL中的Ib期研究,ORR高达88.9%,MRD阴性率66.7%,安全性可控。
- APG-3288(BTK降解剂):全球I期IND已获FDA和CDE许可,预计2026年获得初步数据。
- APG-115(Alrizomadlin,MDM2-p53抑制剂):ASCO 2026快速口头报告,单药或联合利沙托克拉治疗儿童复发/转移性横纹肌肉瘤或其他软组织肉瘤,II期研究显示单药治疗ACC患者DCR达100%。
- APG-2449(ALK/FAK/ROS1抑制剂):正在开展两项注册III期临床,分别针对1L ALK阳性NSCLC和2代ALK TKI耐药/不耐受的ALK阳性NSCLC患者。
研究结论
- 给予买入评级,目标价43.73港元。公司专注于细胞凋亡领域,奥雷巴替尼、利沙托克拉临床数据优秀。预计公司2026-2028年收入分别是人民币10.2亿元、17.5亿元、22.7亿元,根据DCF模型,给予公司目标价43.73港元,较现价有37%的上涨空间。
风险提示
- 新产品研发进度可能低于预期
- 产品商业化进展不达预期
- 国际形势复杂度超预期,创新药国际化进度低于预期