猜你想问
三生制药707的临床试验进展如何?
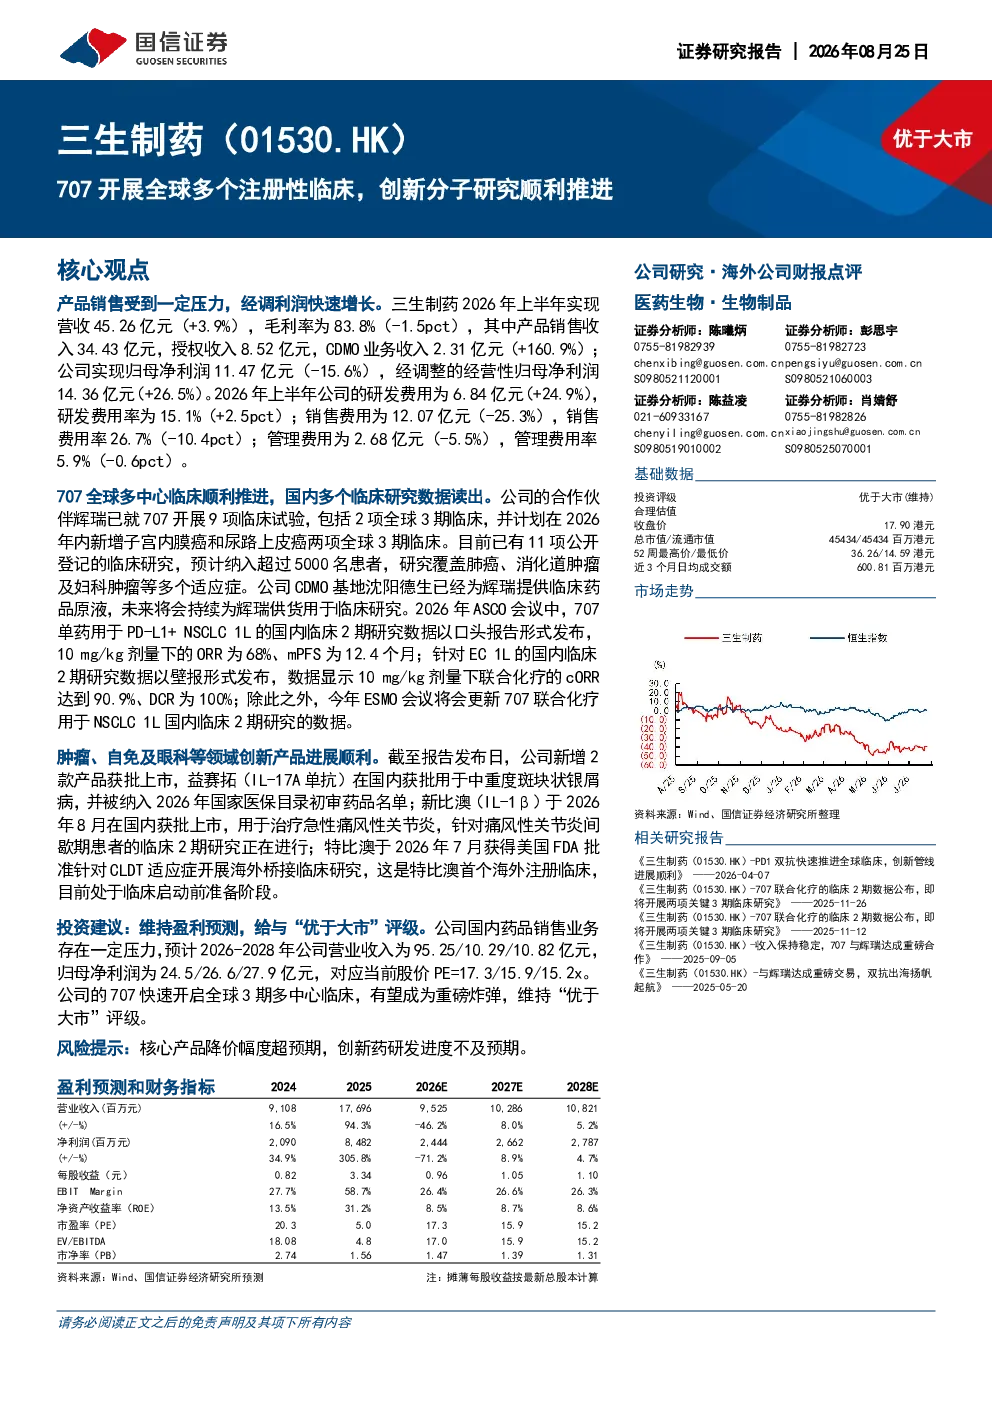
三生制药的707已开展9项临床试验,包括2项全球3期临床,并计划新增子宫内膜癌和尿路上皮癌两项全球3期临床。目前已有11项公开登记的临床研究,预计纳入超过5000名患者,覆盖肺癌、消化道肿瘤及妇科肿瘤等多个适应症。公司CDMO基地沈阳德生已为辉瑞提供临床药品原液。2026年ASCO会议发布707单药用于PD-L1+NSCLC1L的国内临床2期研究数据(ORR 68%,mPFS 12.4个月),针对EC1L的国内临床2期研究数据(cORR 90.9%,DCR 100%),ESMO会议将更新707联合化疗用于NSCLC1L国内临床2期研究的数据。
三生制药的创新产品有哪些进展?
三生制药的创新产品进展显著。益赛拓(IL-17A单抗)在国内获批用于中重度斑块状银屑病,并被纳入2026年国家医保目录初审药品名单;新比澳(IL-1β)于2026年8月在国内获批上市,用于治疗急性痛风性关节炎;特比澳于2026年7月获得美国FDA批准针对CLDT适应症开展海外桥接临床研究。
三生制药的财务表现如何?
2026年上半年,三生制药营收45.26亿元(+3.9%),毛利率83.8%(-1.5pct),归母净利润11.47亿元(-15.6%),经调整归母净利润14.36亿元(+26.5%)。研发费用6.84亿元(+24.9%),研发费用率15.1%(+2.5pct);销售费用12.07亿元(-25.3%),销售费用率26.7%(-10.4pct);管理费用2.68亿元(-5.5%),管理费用率5.9%(-0.6pct)。
三生制药的行业发展趋势如何?
三生制药所处的生物医药行业正经历快速发展,创新药研发成为行业核心驱动力。随着精准医疗和生物技术的不断进步,靶向药、免疫药等创新产品市场需求持续增长。国家政策对创新药的支持力度加大,医保目录动态调整和出海趋势为行业带来更多机遇。三生制药通过持续研发投入和多适应症布局,有望在行业竞争中占据有利地位。
三生制药面临哪些风险?
三生制药面临的主要风险包括核心产品降价幅度超预期,可能导致利润空间压缩。此外,创新药研发存在不确定性,若研发进度不及预期,可能影响公司长期发展。市场竞争加剧和临床试验失败也是潜在风险因素,需密切关注市场动态和研发进展。