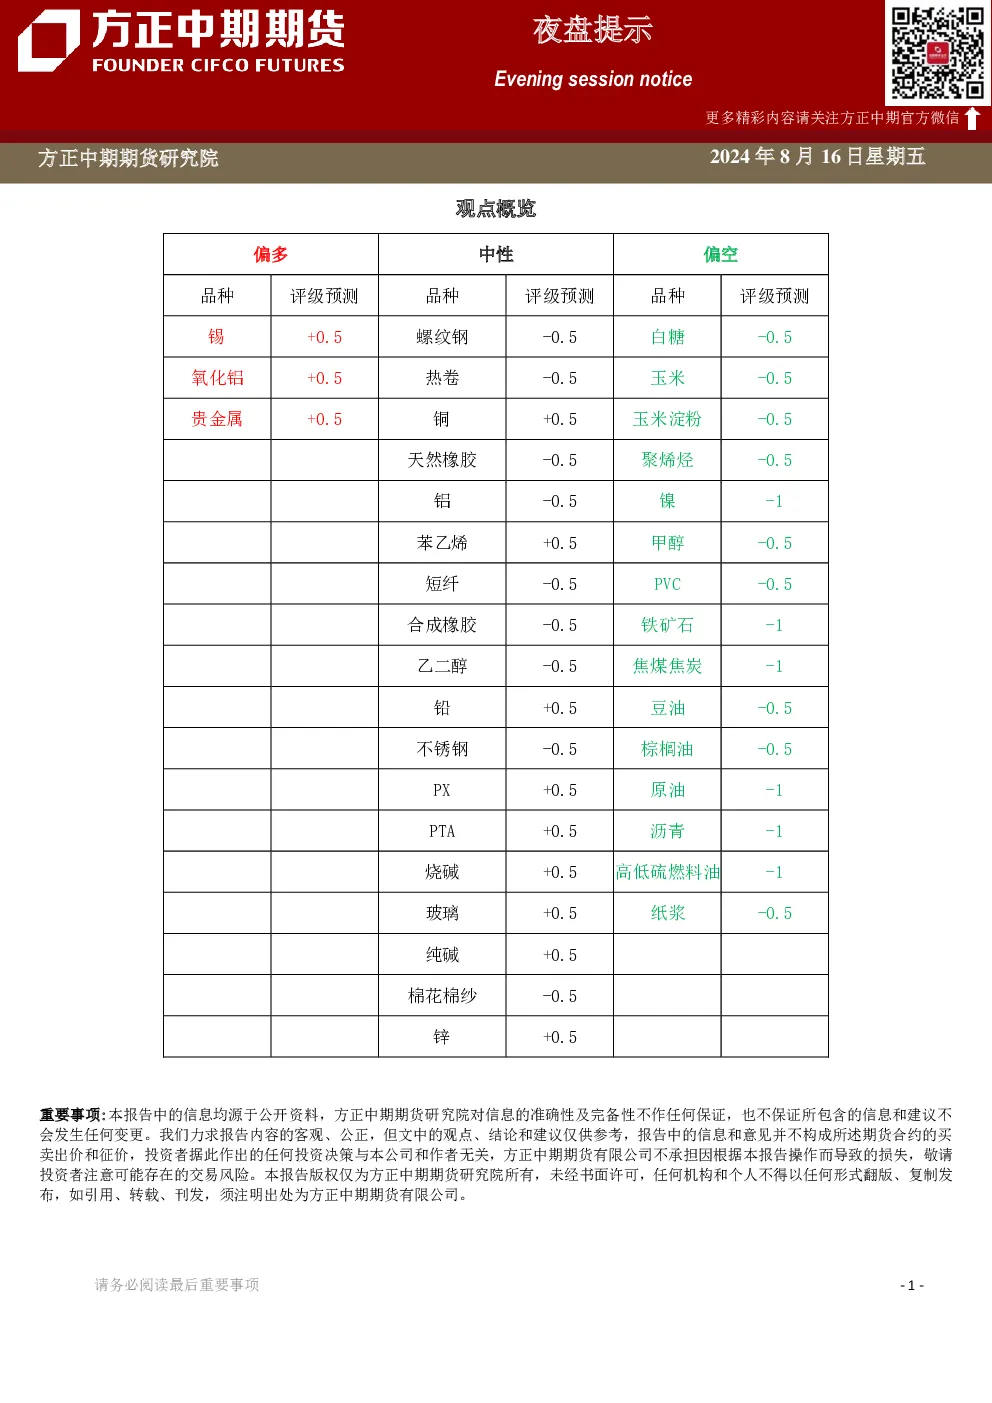
焦炭
- 市场逻辑:焦炭日间盘面跌幅扩大,现货端钢厂提降,需求端萎缩,铁水产量下降,钢厂利润空间压缩,焦企主动补库意愿不强,库存开始累库,供需基本面转弱,成本端焦煤价格下降,出口增速放缓,短期价格难言企稳。
- 交易策略:维持偏空思路。
- 关键数据:华北3510元/吨,西南3815元/吨;7月中国焦炭产量4157.6万吨,同比增长2.7%,1-7月累计产量28343.5万吨,同比下降0.4%。
甲醇
- 市场逻辑:成本端缺乏支撑,甲醇货源供应预期回升,下游需求淡季影响,港口库存窄幅波动,基本面维持偏弱。
- 交易策略:期价短期震荡为主,上方2480一线附近存在阻力,支撑关注7066-7200。
- 关键数据:甲醇行业开工水平72.04%,较前期提升1.15个百分点,较去年同期提升2.39个百分点;西北地区开工83.88%;企业库存56.69万吨。
豆棕价差
- 市场逻辑:豆棕价差延续偏空思路,支撑关注7066-7200。
郑糖
- 市场逻辑:巴西产糖数据符合预期,国际糖价走弱,进口糖利润明显,国内食糖工业库存低位,甜菜糖将上市,国内增产预期,全球食糖过剩,国际糖价对国内有带动作用。
- 行情复盘:SR501或许短期内将下探至5500元附近寻找支撑,但不排除超跌反弹。
棉花
- 市场逻辑:8月USDA供需平衡表利多盘面,但国内棉花可能微幅增产,纺企下调开机率,反弹力度有限。
纸浆
- 市场逻辑:外盘市场企稳但承压,国内市场改善不明显,纸浆承压运行,反弹高度有限。
- 交易策略:纸浆01合约向上关注5850-5900元压力,偏空操作。
- 关键数据:加拿大和北欧NBSK价格持稳在740-760美元/吨,对应针叶浆进口成本6050-6200元/吨;国内除白卡外,文化纸及生活用纸下跌。