猜你想问
这份报告的核心内容是什么?
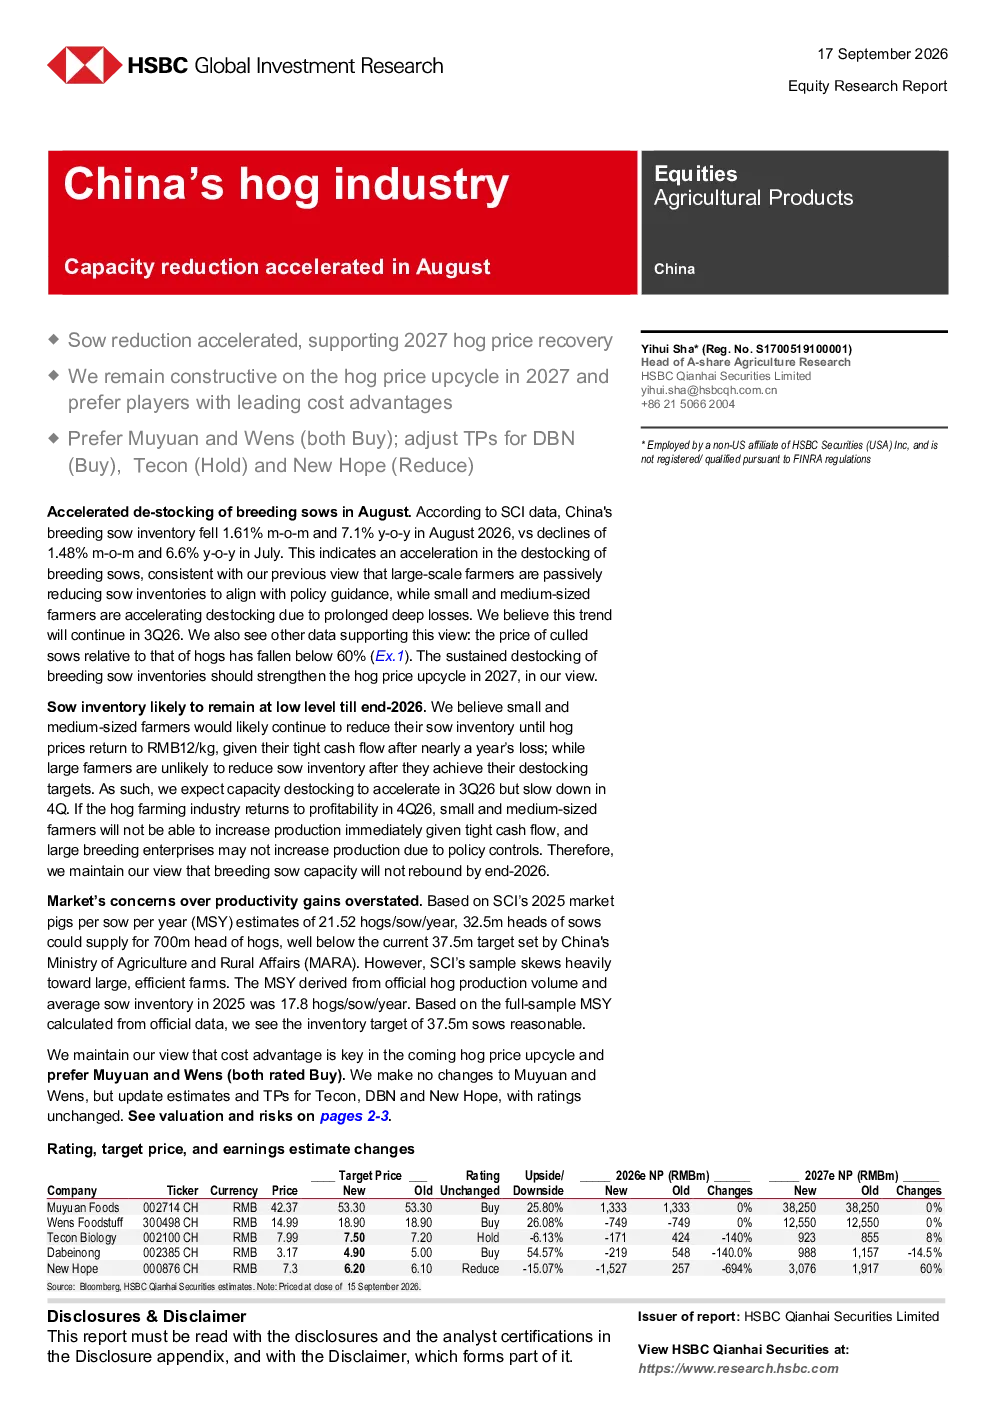
报告指出中国生猪产能去化加速,预计2027年猪价将迎来周期性反弹。大型养殖场被动去产能,中小型养殖场因持续亏损加速去化,去化趋势预计持续至2026年第三季度,第四季度将放缓。政策引导与市场因素共同推动产能去化,但中小型养殖场因现金流紧张短期内难以增加产能,大型企业或受政策控制影响,预计2026年底前产能不会反弹。
生猪行业未来发展趋势如何?
生猪行业未来发展趋势显示产能去化将持续,2026年第三季度加速,第四季度放缓。政策与市场因素共同作用,但中小型养殖场因现金流紧张短期内难以增加产能,大型企业或受政策影响。成本优势是未来猪周期反弹的关键,预计2027年猪价将迎来周期性反弹,但产能反弹预计在2026年底前不会发生。
报告重点分析了哪些方向?
报告重点分析了能繁母猪存栏量变化、生猪生产效率、养殖场类型差异及政策影响。数据显示2026年8月能繁母猪存栏量环比下降1.61%,同比下降7.1%,同比降幅扩大。报告指出市场样本偏向大型高效养殖场,因此37.5万头的母猪存栏目标合理。生产效率提升可能表现为母猪存栏减少而生猪产量稳定。
当前生猪市场现状如何判断?
当前生猪市场现状显示产能去化加速,2026年8月能繁母猪存栏量环比下降1.61%,同比下降7.1%,同比降幅扩大。中小型养殖场因持续亏损加速去化,大型养殖场被动去产能。政策引导与市场因素共同推动,但中小型养殖场因现金流紧张短期内难以增加产能,大型企业或受政策控制影响。
这份报告有哪些风险提示?
报告提示产能去化加速可能导致中小型养殖场现金流紧张,短期内难以增加产能。大型企业或受政策控制影响,产能反弹预计在2026年底前不会发生。此外,报告指出饲料和疫苗业务受原材料价格影响,种子业务增长略超预期,但整体行业仍面临政策调控和成本波动风险。
你可能感兴趣
农林牧渔行业周报:生猪养殖业持续去产能,猪病有望加速产能去化
农林牧渔华安证券2023-04-22
财通农业 对话专家如何看待8月产能去化加速
未知机构2026-09-06
农林牧渔行业报告:猪价维持窄幅震荡,8月产能去化放缓
农林牧渔中邮证券2023-09-10
生猪专家如何看2024年猪价和产能去化
未知机构2024-01-18
申万农业 统计局数据再次验证产能去化趋势 继续看好2027年猪周期弹性 重点推荐养殖板块
未知机构2026-07-16
农林牧渔行业周报:6月产能去化加速,推荐积极布局生猪养殖板块
农林牧渔民生证券2023-07-09
农林牧渔行业周报(2026.5.30-2026.6.5):猪价磨底,5月产能去化加速
农林牧渔中邮证券2026-06-09
农林牧渔行业养殖业2023年9月简报:猪价旺季不旺,产能去化或加速
农林牧渔西南证券2023-10-24
农林牧渔行业周报:腌腊旺季猪价不涨反跌,生猪产能去化有望加速
农林牧渔华安证券2023-11-25
农林牧渔行业研究:生猪产能去化有望加速,牛价或启动上涨
农林牧渔国金证券2026-03-08