猜你想问
8月社零数据如何?
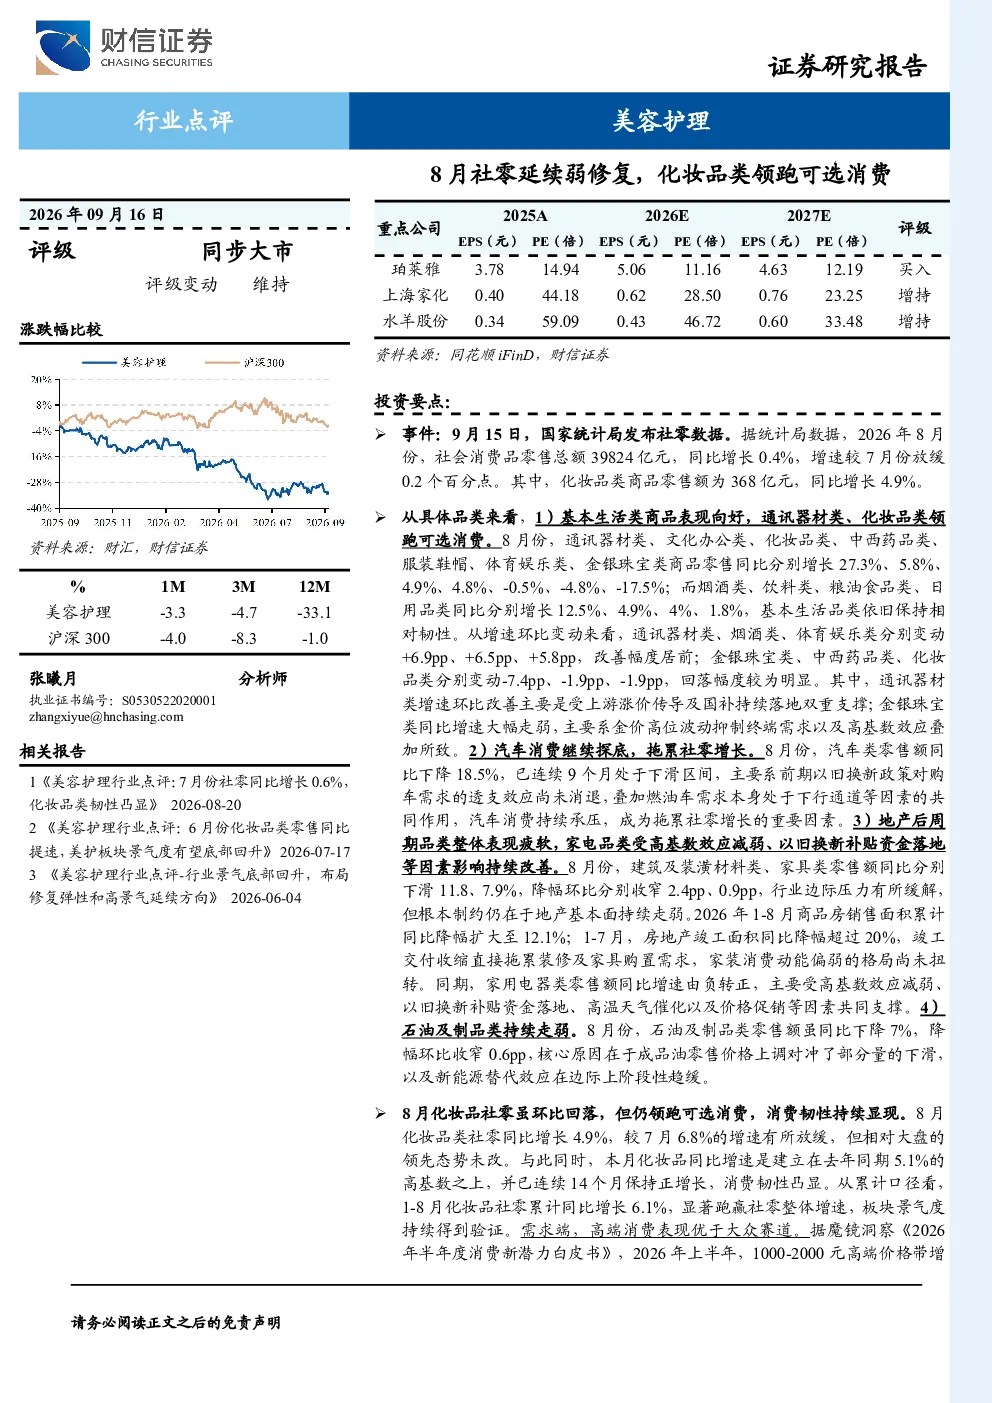
2026年8月社会消费品零售总额同比增长0.4%,增速放缓0.2个百分点。其中,化妆品类商品零售额同比增长4.9%,领跑可选消费。社零总额达39824亿元,化妆品类零售额368亿元,连续14个月正增长,累计同比增长6.1%
化妆品行业发展趋势如何?
化妆品行业高端消费表现优于大众赛道,1000-2000元价格带增速突出。新品迭代加快支撑后续增速,兼具悦己消费和刚需升级属性。政策端密集出台促消费政策,提振市场预期。秋冬旺季和双十一大促叠加新品迭代,短期终端动销有望获多重催化。中长期看,居民消费信心和消费能力将稳步修复,可选消费有望进入平稳复苏通道。国货品牌力崛起也将受益于消费复苏。
报告重点分析了哪些方面?
报告重点分析了化妆品类领跑可选消费的原因,包括高端消费表现优于大众、新品迭代加快等。同时分析了汽车消费探底、地产后周期疲软、家电类改善、石油及制品类走弱等市场现状。此外,报告还关注了政策端促消费政策对市场预期的影响,以及化妆品兼具悦己消费和刚需升级属性的特点。
当前市场现状如何判断?
当前市场现状表现为可选消费领跑,化妆品类连续14个月正增长,累计同比增长6.1%,显著跑赢社零整体。汽车消费连续9个月下滑,地产后周期疲软,建筑及装潢材料、家具类同比下滑但环比收窄。家电类受高基数效应减弱、以旧换新补贴等因素支撑转正。石油及制品类走弱。整体看,消费复苏仍在进行中,但受多重因素制约。
研报有哪些风险提示?
研报提示的行业风险包括政策风险、消费需求增长不及预期风险、行业竞争加剧风险、电商平台流量及成本风险。此外,汽车消费探底、地产后周期疲软等因素也可能对市场造成影响。需要注意的是,这些风险提示仅供参考,不构成投资建议。
你可能感兴趣
美容护理行业周报:疫后消费拐点已现,日用化妆品类社零跌幅收窄
休闲服务东亚前海证券2022-06-20
美容护理行业月度点评:8月化妆品类社零同环比显著改善,行业景气度回升
休闲服务财信证券2023-09-18
美容护理行业点评:7月份社零同比增长0.6%,化妆品类韧性凸显
休闲服务财信证券2026-08-18
美容护理行业点评:11月化妆品类社零同比回落,期待政策持续发力
休闲服务财信证券2024-12-18
美容护理行业月度点评:9月化妆品类社零增速趋缓,关注双十一大促催化
商贸零售财信证券2023-10-18
美容护理:3月份化妆品类零售额同增8.3%,悦己消费韧性持续验证
休闲服务财信证券2026-04-16
美容护理行业月度点评:化妆品类零售同比增长11.7%,叠加618大促,期待复苏延续
商贸零售财信证券2023-06-27
美容护理:1-2月份化妆品类零售额同增验证回暖逻辑,关注Q2旺季催化
休闲服务财信证券2026-03-17
美容护理行业月度点评:受618虹吸效应影响,7月化妆品类零售同比增速由正转负
休闲服务财信证券2023-08-16
美容护理:6月份化妆品类零售同比提速,美护板块景气度有望底部回升
休闲服务财信证券2026-07-15