猜你想问
7月份社零数据中化妆品类表现如何?
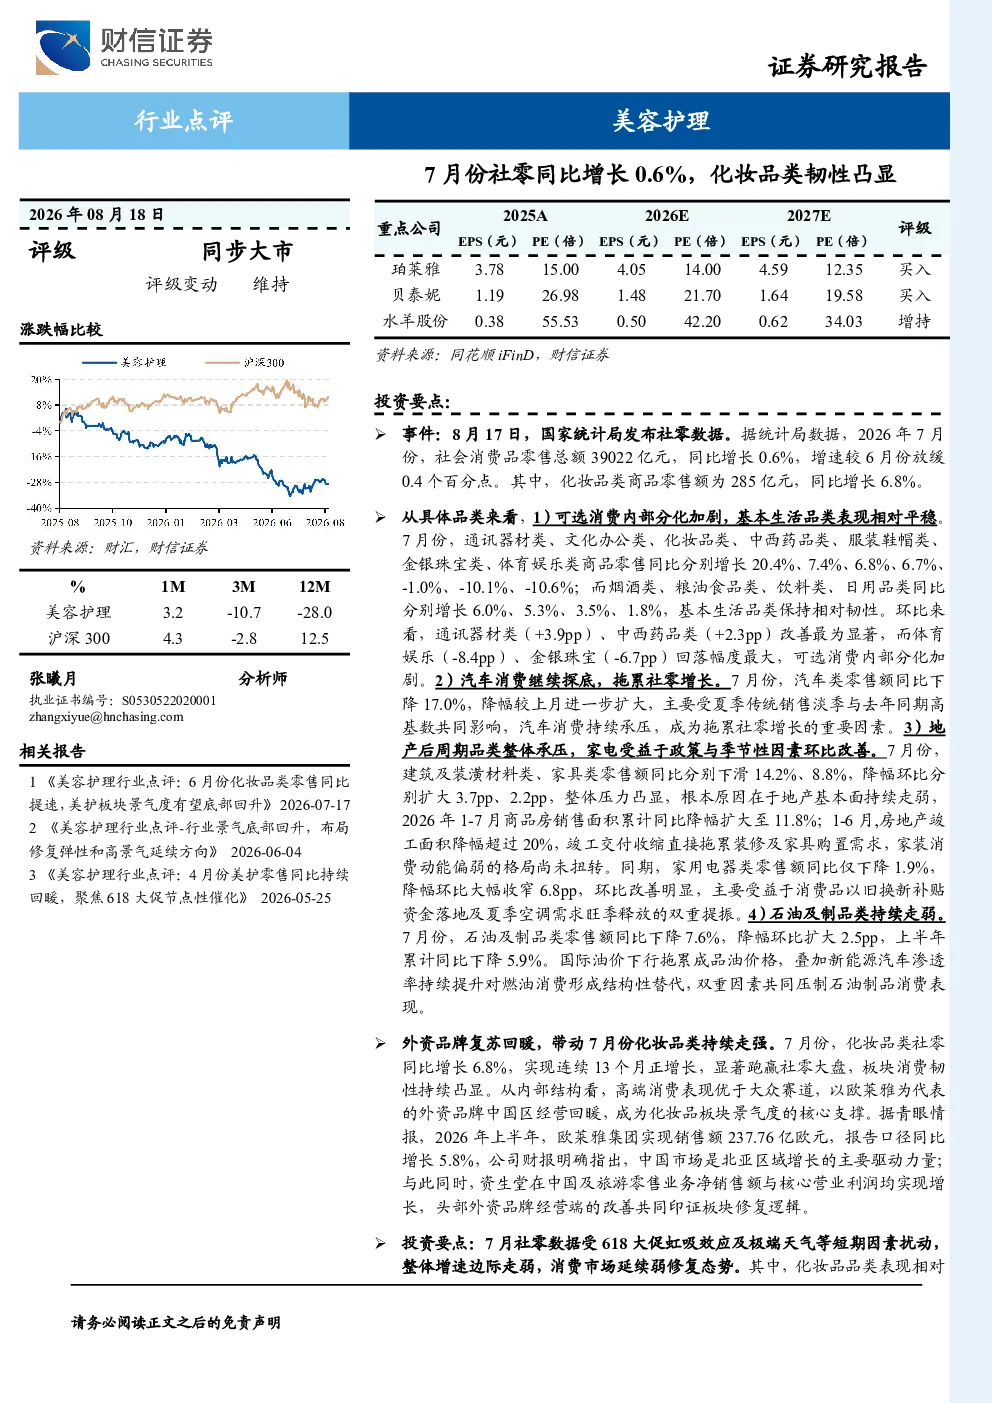
7月份社会消费品零售总额同比增长0.6%,增速放缓,其中化妆品类商品零售额为285亿元,同比增长6.8%,表现亮眼。可选消费内部分化加剧,基本生活品类相对平稳,汽车消费持续探底,地产后周期品类承压,家电环比改善,石油及制品类持续走弱。外资品牌复苏回暖,带动化妆品类持续走强,高端消费表现优于大众赛道,以欧莱雅为代表的头部外资品牌经营端改善显著。7月社零数据受618大促及极端天气扰动,消费市场延续弱修复态势,化妆品品类持续领跑可选消费板块,验证“悦己消费”趋势。短期来看,暑期出游旺季及头部品牌营销活动将催化终端动销;中长期维度,居民消费信心与能力有望稳步修复,推动可选消费整体复苏,化妆品兼具悦己消费与日常刚需升级特征,有望受益于消费复苏与国货品牌力崛起的双重红利。
化妆品行业未来发展趋势是什么?
化妆品行业未来发展趋势呈现内部分化与结构性机会并存的特点。一方面,可选消费内部分化加剧,基本生活品类相对平稳,汽车消费持续探底,地产后周期品类承压,家电环比改善,石油及制品类持续走弱,凸显了化妆品类在消费复苏中的领先地位。另一方面,外资品牌复苏回暖,带动化妆品类持续走强,高端消费表现优于大众赛道,以欧莱雅为代表的头部外资品牌经营端改善显著,验证了高端化与品牌化趋势。同时,“悦己消费”趋势持续强化,化妆品兼具悦己消费与日常刚需升级特征,有望受益于消费复苏与国货品牌力崛起的双重红利。短期来看,暑期出游旺季及头部品牌营销活动将催化终端动销;中长期维度,居民消费信心与能力有望稳步修复,推动可选消费整体复苏,化妆品行业有望迎来更广阔的发展空间。
报告主要分析了哪些方向?
报告主要分析了7月份社会消费品零售总额数据中化妆品类的表现及其背后的行业趋势。具体包括:化妆品类零售额同比增长6.8%的亮眼数据,以及其在可选消费板块中的领跑地位;外资品牌复苏回暖对化妆品类增长的带动作用,特别是高端消费的表现;消费市场弱修复态势下化妆品品类的韧性,以及“悦己消费”趋势的验证;短期暑期出游旺季和头部品牌营销活动对终端动销的催化作用;中长期居民消费信心修复与国货品牌力崛起对化妆品行业的双重利好。此外,报告还提及了可选消费内部分化、基本生活品类平稳、汽车消费探底、地产后周期品类承压等宏观消费背景,为化妆品类表现提供了行业参照。
当前消费市场现状如何判断?
当前消费市场现状呈现弱修复态势与结构性分化。7月份社会消费品零售总额同比增长0.6%,增速放缓,显示整体消费复苏基础尚不牢固。可选消费内部分化加剧,汽车消费持续探底,地产后周期品类承压,而化妆品类、家电环比改善,石油及制品类持续走弱,表明消费需求结构出现明显变化。化妆品品类持续领跑可选消费板块,同比增长6.8%,验证了“悦己消费”趋势的持续性和韧性。受618大促及极端天气扰动,消费市场延续弱修复,但外资品牌复苏回暖、高端消费表现优于大众赛道,显示出消费升级和品牌效应的强化。整体来看,消费市场处于修复过程中,结构性机会与挑战并存,需要关注短期扰动因素和长期趋势的演变。
研报提示哪些风险?
研报提示的主要风险包括:行业政策风险,如监管政策变化可能对化妆品行业竞争格局和经营模式产生影响;消费需求增长不及预期风险,若宏观经济下行压力加大或居民消费信心恢复缓慢,可能抑制化妆品类消费增长;行业竞争加剧风险,随着市场集中度提升,头部品牌与国货品牌之间的竞争可能加剧,价格战或营销费用上升可能压缩利润空间;电商平台流量风险,化妆品类高度依赖线上渠道,电商平台流量分配规则变化或流量成本上升可能影响品牌销售表现。此外,极端天气等外部因素也可能对短期消费数据造成扰动,需持续关注这些风险因素对行业发展的潜在影响。