猜你想问
华润置地2026年半年报核心内容有哪些?
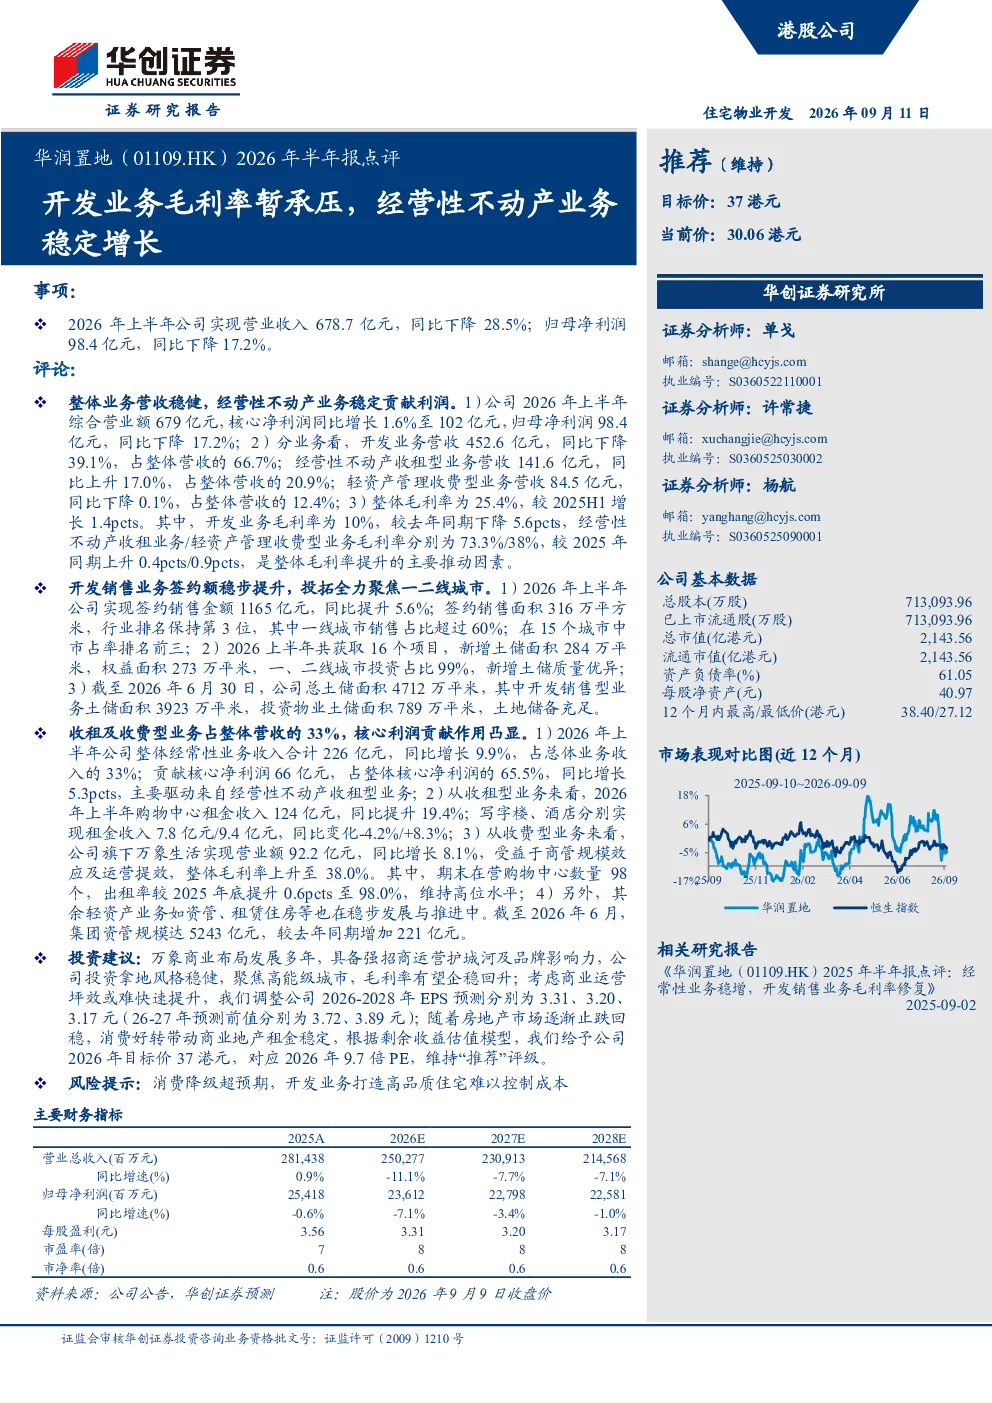
2026年上半年华润置地实现营业收入678.7亿元,同比下降28.5%;归母净利润98.4亿元,同比下降17.2%。开发业务营收452.6亿元,同比下降39.1%,占整体营收的66.7%;经营性不动产收租型业务营收141.6亿元,同比上升17.0%,占整体营收的20.9%;轻资产管理收费型业务营收84.5亿元,同比下降0.1%,占整体营收的12.4%。整体毛利率为25.4%,开发业务毛利率为10%,经营性不动产收租业务/轻资产管理收费型业务毛利率分别为73.3%/38%,是整体毛利率提升的主要推动因素。
房地产行业发展趋势如何?
报告显示,华润置地2026年上半年开发业务毛利率暂承压,但经营性不动产业务稳定增长,显示行业向运营服务转型趋势。收租及收费型业务占整体营收的33%,贡献核心净利润65.5%,同比增长5.3pcts。购物中心租金收入同比提升19.4%,万象生活营业额同比增长8.1%。行业整体面临挑战,但优质商业运营资产价值凸显,高能级城市土地储备质量优异,为长期发展奠定基础。
研报重点分析了哪些方向?
研报重点分析了华润置地开发业务与经营性不动产业务的业绩表现。开发业务营收占比66.7%,但毛利率下降;经营性不动产收租型业务营收占比20.9%,毛利率高达73.3%,成为利润主要贡献者。报告还关注了公司投拓策略,聚焦一二线城市,新增土储面积284万平米,权益面积273万平米,质量优异。此外,万象生活商管业务营收92.2亿元,同比增长8.1%,毛利率上升至38.0%。
当前市场现状如何?
报告显示,2026年上半年华润置地整体营收和净利润均有所下降,但经营性不动产业务表现亮眼,租金收入和商管业务营收均实现增长。公司总土储面积4712万平米,土地储备充足,一线城市销售占比超过60%。行业整体面临房地产市场止跌回稳的挑战,但优质商业运营资产需求稳定,出租率维持高位水平,为公司提供稳健现金流。
研报提示了哪些风险?
研报提示,消费降级超预期可能影响开发业务销售和成本控制,高品质住宅开发面临成本压力。此外,商业运营坪效提升可能受限,影响未来盈利能力。虽然公司投资拿地风格稳健,聚焦高能级城市,但房地产市场波动和宏观经济环境变化仍需关注,可能影响未来业绩表现。