猜你想问
这份研报的核心内容是什么?
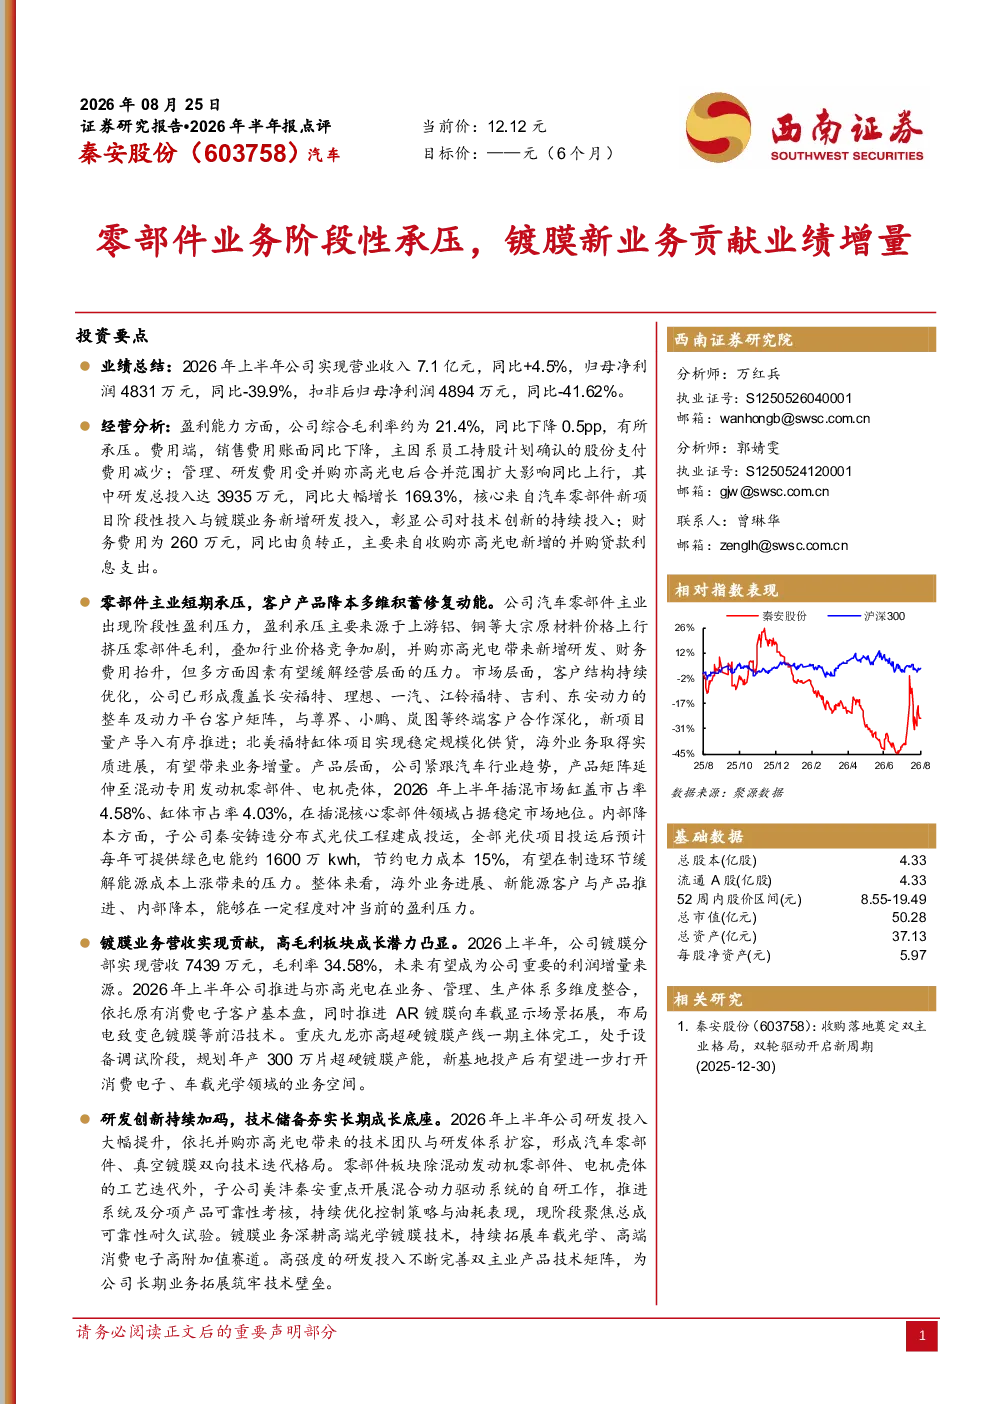
本报告点评秦安股份2026年半年报,指出公司零部件业务短期承压但客户结构优化,镀膜新业务成为重要利润增量来源。报告显示公司综合毛利率下降,主要受原材料价格上涨和行业竞争加剧影响,但研发投入大幅提升,形成双向技术迭代格局。
汽车零部件行业发展趋势如何?
汽车零部件行业正经历转型升级,新能源渗透率提升带动插混核心零部件需求增长。同时,海外订单放量为企业带来发展机遇,但行业竞争加剧和原材料价格波动是主要挑战。企业需通过技术创新和降本增效提升竞争力,秦安股份在混动零部件领域已占据稳定市场地位。
研报重点分析了哪些方向?
报告重点分析了秦安股份的盈利能力、业务结构及未来增长点。盈利能力方面,毛利率下降但研发投入增加;业务结构方面,零部件业务短期承压但长期向好,镀膜业务成为业绩增量;未来增长点则聚焦于新能源零部件和真空镀膜技术拓展。
当前汽车零部件市场现状如何?
当前汽车零部件市场呈现机遇与挑战并存的局面。机遇在于新能源汽车快速发展带动相关零部件需求,特别是插混和混动领域。挑战则来自行业竞争加剧、原材料价格波动以及客户订单的不确定性。企业需积极拓展海外市场,并通过技术创新提升产品竞争力。
研报提示了哪些风险?
研报提示的主要风险包括汽车行业竞争加剧、原材料价格波动、大客户销量不及预期以及亦高光电业绩兑现不及预期。这些风险可能影响秦安股份的零部件业务收入和镀膜业务的扩张进度,需密切关注行业动态和客户需求变化。
你可能感兴趣
2026年半年报点评:微逆出货承压,户储放量增长贡献新增量
东吴证券2026-09-03
伟创电气(688698)2026年半年报点评:新业务高增,盈利能力阶段性承压
国金证券2026-08-25
2026年半年报点评镍钴出货阶段性承压,印尼及非洲项目奠定长期增量
国联民生证券2026-08-20
2024年报及2025年一季报点评业绩阶段性承压,海外深化布局有望贡献增量
华创证券2025-04-30
2024年半年报点评:业绩短期承压,汽零业务提供新增量
民生证券2024-09-02
2026年半年报点评:业绩阶段性承压,海外新品表现亮眼
信息技术东吴证券2026-08-28
2022年半年报点评:受疫情扰动业绩短期承压,期待新增产能贡献收入增量
轻工制造民生证券2022-09-01
中联重科2022年报点评:22年业绩承压,高机业务有望贡献增量
国泰君安证券2023-04-01
2026年半年报点评:业绩阶段性承压,关注公司低空安防领域布局进展
国防军工华创证券2026-08-25
2026年半年报点评收入微增实现过半目标,业绩阶段性承压,不改中长期发展逻辑
华创证券2026-08-20