猜你想问
华帝股份2026年半年报核心内容有哪些?
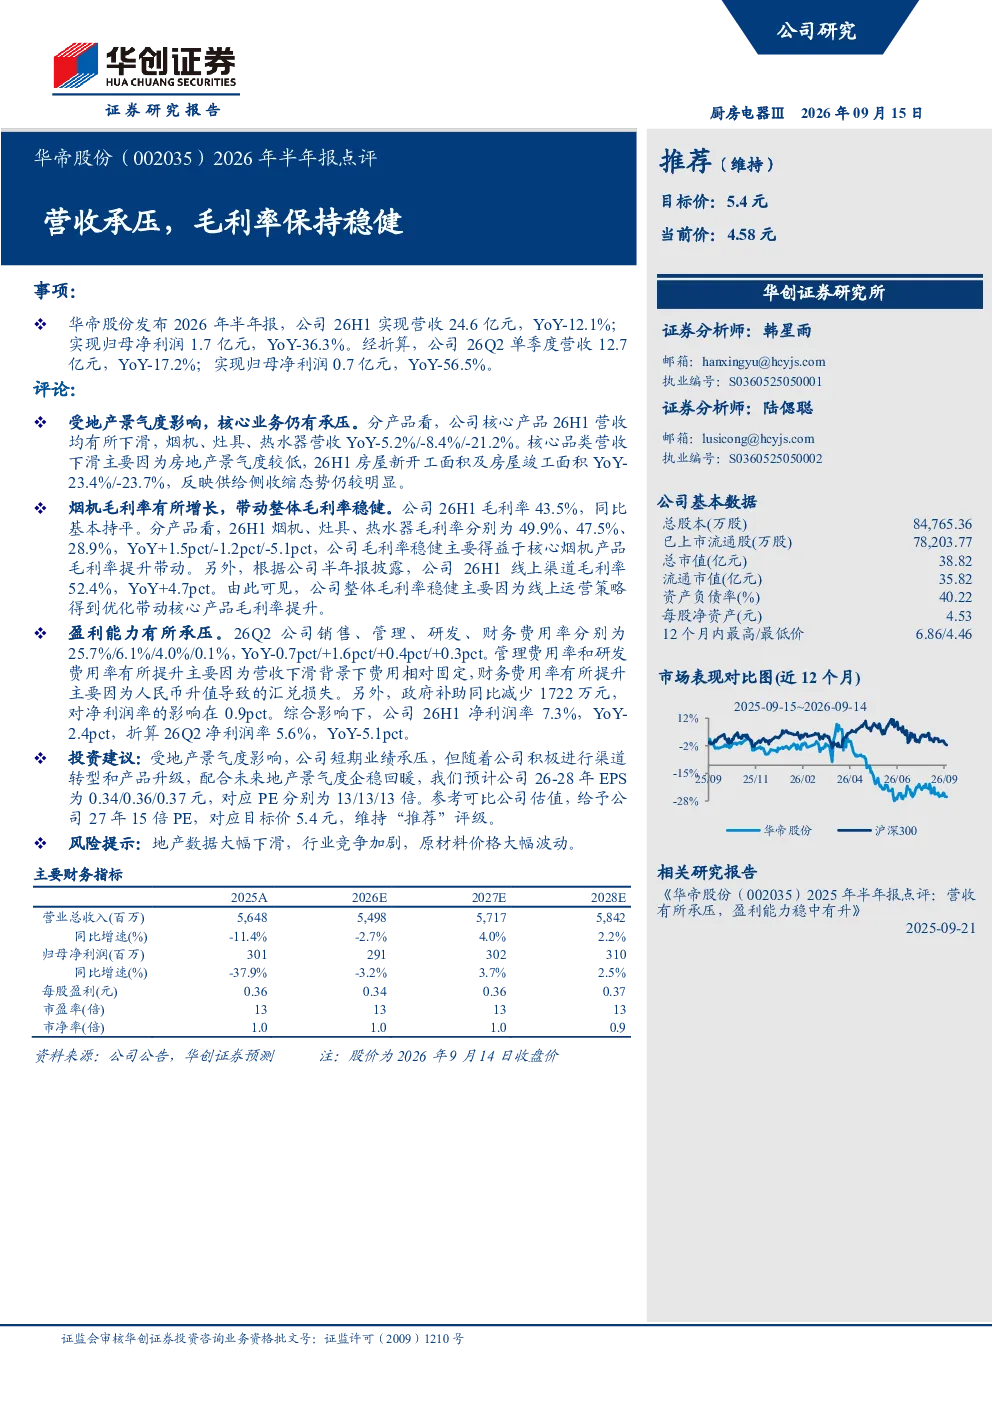
华帝股份2026年半年报显示,公司受地产景气度影响,核心业务承压。26H1实现营收24.6亿元,YoY-12.1%;归母净利润1.7亿元,YoY-36.3%。核心产品烟机、灶具、热水器营收分别YoY-5.2%/-8.4%/-21.2%。毛利率方面,整体毛利率43.5%,同比持平,主要得益于烟机产品毛利率提升及线上渠道运营优化。盈利能力承压,26H1净利润率7.3%,YoY-2.4pct,主要受管理费用率、研发费用率提升及汇兑损失影响。
家电行业2026年发展趋势如何?
家电行业受地产景气度影响较大,2026年整体呈现增长承压态势。核心产品烟机、灶具、热水器等受地产周期波动影响明显,营收增速放缓。线上渠道成为重要增长点,但线下渠道受地产影响较大。毛利率方面,行业整体保持稳健,部分企业通过产品结构优化和渠道调整提升盈利能力。未来行业发展趋势仍需关注地产市场恢复情况、技术升级及智能化趋势。
华帝股份2026年半年报重点分析了哪些方向?
华帝股份2026年半年报重点分析了公司核心业务受地产景气度影响的表现,营收和净利润增速下滑,但毛利率保持稳健。报告详细拆解了烟机、灶具、热水器等核心产品的营收变化,并指出线上渠道运营优化对毛利率的积极影响。同时,报告也分析了盈利能力承压的原因,包括管理费用率、研发费用率提升及汇兑损失。
当前家电市场现状如何判断?
当前家电市场整体增长承压,受地产景气度影响较大,线下渠道表现疲软。线上渠道成为重要增长引擎,但竞争激烈,利润空间受限。行业整体毛利率保持稳健,但部分企业盈利能力承压。未来市场仍需关注地产市场恢复情况、技术升级及智能化趋势,这些因素将影响行业格局和竞争态势。
华帝股份2026年半年报有哪些风险提示?
华帝股份2026年半年报提示的主要风险包括地产数据下滑、行业竞争加剧及原材料价格波动。地产市场下滑将直接影响公司线下渠道销售,行业竞争加剧将压缩利润空间,原材料价格波动则可能影响生产成本和盈利能力。此外,管理费用率、研发费用率提升及汇兑损失也对公司盈利能力造成压力。