猜你想问
温氏股份2026年半年报核心内容是什么?
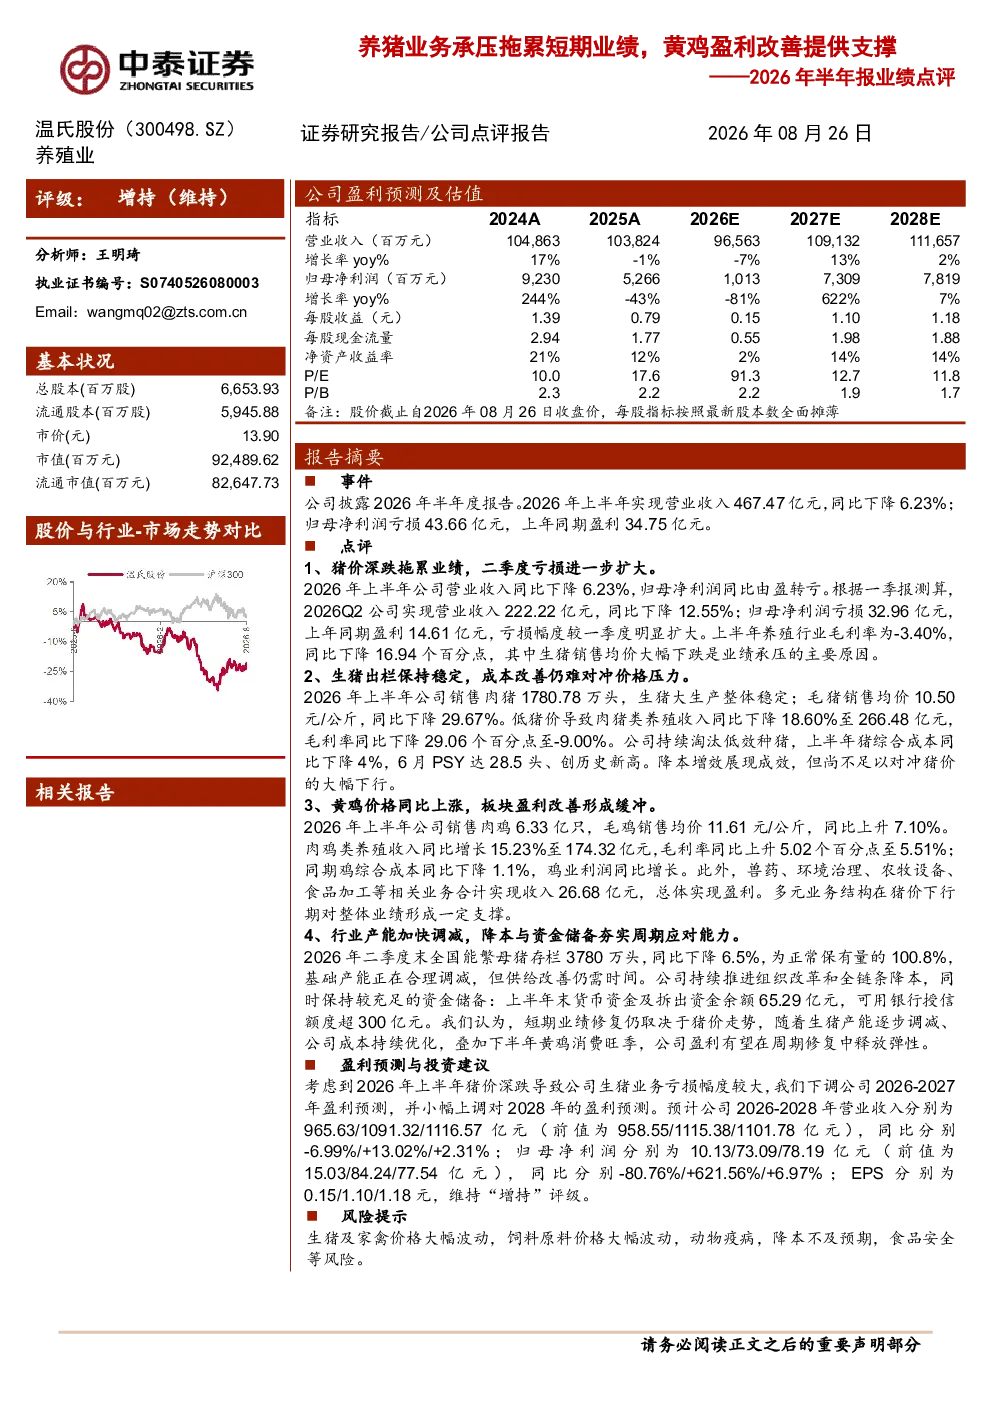
温氏股份2026年半年度报告显示,公司上半年实现营业收入467.47亿元,同比下降6.23%;归母净利润亏损43.66亿元,上年同期盈利34.75亿元。二季度亏损进一步扩大,营业收入222.22亿元,同比下降12.55%;归母净利润亏损32.96亿元,上年同期盈利14.61亿元。报告主要原因是生猪销售均价大幅下跌,导致肉猪类养殖收入同比下降18.60%至266.48亿元,毛利率同比下降29.06个百分点至-9.00%。同时,黄鸡板块表现良好,肉鸡类养殖收入同比增长15.23%至174.32亿元,毛利率同比上升5.02个百分点至5.51%
养殖行业2026年的发展趋势如何?
2026年养殖行业呈现产能调整和结构性变化。全国能繁母猪存栏量在二季度末降至3780万头,同比下降6.5%,显示行业正在合理调减基础产能。但供给改善仍需时间,市场对猪价恢复仍需观察。黄鸡板块则表现积极,毛鸡销售均价同比上升7.10%,肉鸡类养殖收入和毛利率均实现增长,为行业带来结构性亮点。公司持续淘汰低效种猪,PSY达28.5头创历史新高,降本增效展现成效,但猪价大幅下行压力仍存
温氏股份报告中哪些方面被重点分析?
温氏股份报告中重点分析了猪价下跌对业绩的拖累以及黄鸡盈利改善的支撑作用。猪价深跌导致养殖毛利率为-3.40%,同比下降16.94个百分点,肉猪类养殖收入同比下降18.60%。公司通过淘汰低效种猪降本增效,但效果有限。黄鸡板块因价格上涨和成本下降,收入同比增长15.23%,毛利率同比上升5.02个百分点至5.51%,成为业绩缓冲。此外,公司持续推进组织改革和全链条降本,并保持较充足的资金储备
当前市场对温氏股份的判断是什么?
当前市场对温氏股份的判断是基于其2026年半年报业绩表现。公司受猪价深跌影响,上半年归母净利润亏损43.66亿元,但黄鸡板块盈利改善提供了一定支撑。行业层面,能繁母猪存栏量下降显示产能调整,但市场仍需时间观察猪价恢复。公司持续推进降本增效和资金储备,具备周期应对能力。研报下调了2026-2027年盈利预测,但维持“增持”评级,反映市场对其长期发展仍有一定信心
温氏股份研报中提示了哪些风险?
温氏股份研报提示了多项风险,包括生猪及家禽价格大幅波动可能影响业绩稳定性,饲料原料价格大幅波动增加成本压力,动物疫病可能对养殖安全造成威胁,降本增效若不及预期将影响盈利能力,以及食品安全问题可能引发市场担忧。这些风险需关注,但研报也指出公司通过资金储备和全链条降本等措施,正努力夯实周期应对能力