猜你想问
绿发电力2026年半年报主要业绩表现如何?
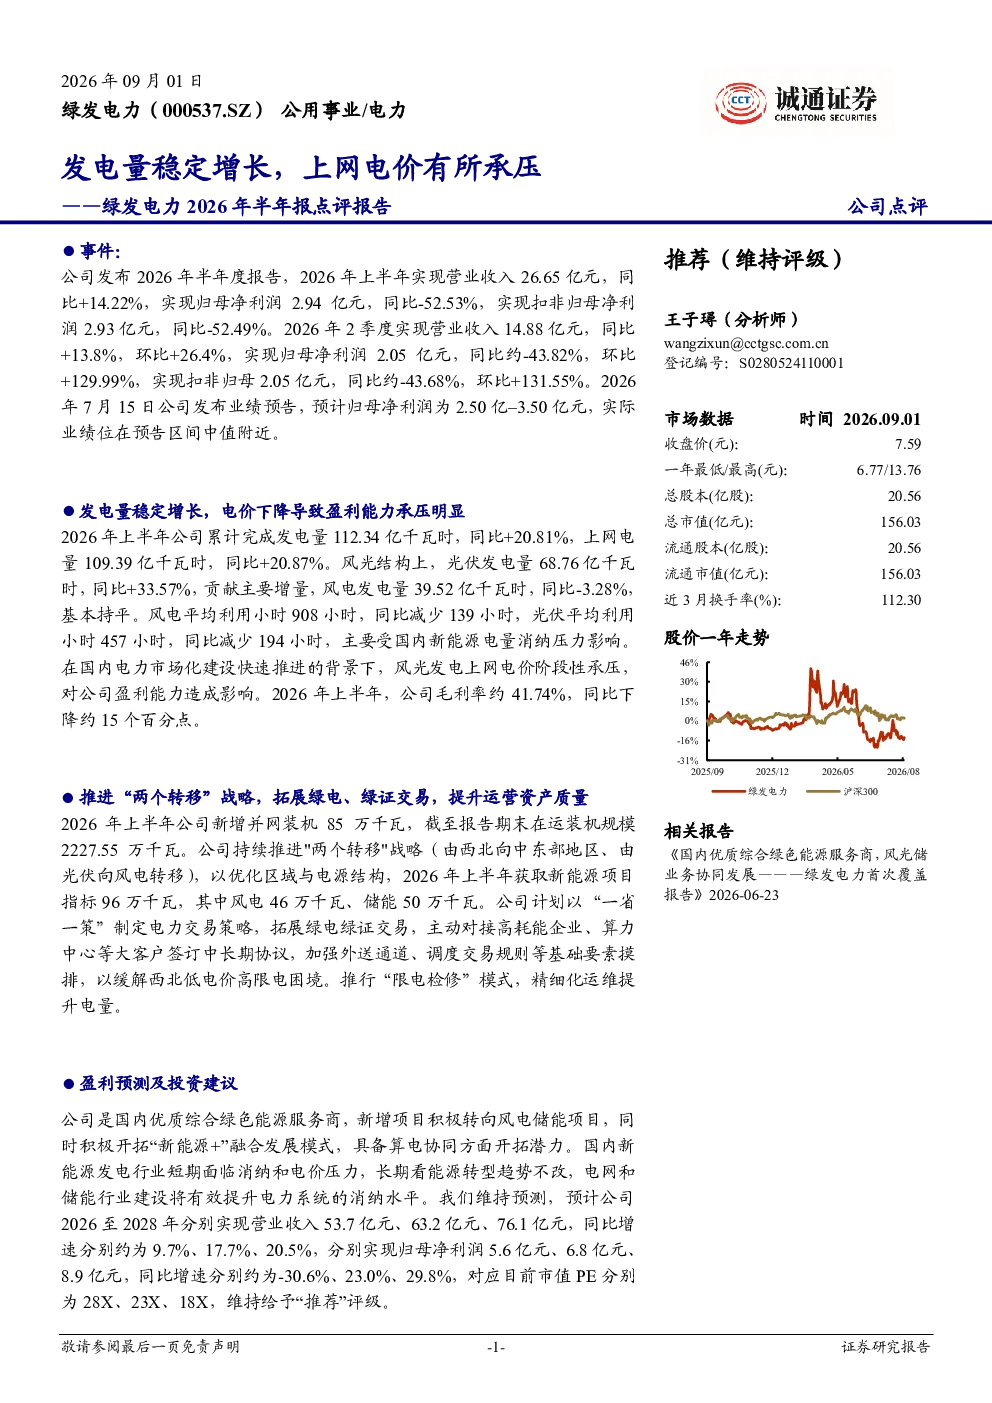
绿发电力2026年半年报显示,公司实现营业收入26.65亿元,同比增长14.22%,但归母净利润为2.94亿元,同比大幅下降52.53%。具体来看,第二季度营业收入14.88亿元,同比增长13.8%,归母净利润2.05亿元,同比约下降43.82%。尽管如此,7月业绩预告显示归母净利润预计在2.50-3.50亿元区间,实际业绩位于区间中值附近,表明公司经营情况有所改善。
报告对绿发电力发电量和盈利能力有何分析?
报告指出,绿发电力上半年发电量达到112.34亿千瓦时,同比增长20.81%,其中光伏发电量68.76亿千瓦时,同比大幅增长33.57%,风电发电量39.52亿千瓦时,同比略有下降3.28%。风电平均利用小时数减少139小时至908小时,光伏平均利用小时数减少194小时至457小时。受新能源消纳压力影响,风光发电上网电价阶段性承压,导致公司毛利率从41.74%下降约15个百分点。
绿发电力在战略与业务拓展方面有哪些举措?
绿发电力持续推进“两个转移”战略,即由西北向中东部转移、由光伏向风电转移。上半年新增并网装机85万千瓦,在运装机规模达到2227.55万千瓦。公司成功获取新能源项目指标96万千瓦,其中风电46万千瓦、储能50万千瓦。此外,绿发电力计划拓展绿电绿证交易业务,对接高耗能企业等大客户签订中长期协议,以缓解西北地区低电价高限电的困境。同时,公司推行“限电检修”模式,通过优化运营提升电量获取能力。
报告如何看待新能源发电行业的市场现状?
报告分析指出,新能源发电行业正经历快速发展阶段,但同时也面临消纳压力和电价波动等挑战。随着风电、光伏装机规模的持续扩大,部分地区出现限电情况,导致发电企业上网电价承压。特别是在西北地区,由于电网输送能力不足,新能源消纳问题较为突出。然而,随着“双碳”目标的推进和能源结构转型加速,新能源发电行业长期发展前景仍被看好,技术创新和市场化机制将逐步解决消纳和成本问题。
研报提示绿发电力面临哪些主要风险?
研报提示绿发电力面临多重风险,包括国内风光发电上网电价不及预期、新能源发电消纳情况不及预期、风光储项目开发进度不及预期等。此外,新能源及储能政策风险、原材料价格波动超预期、新业务开拓进度不及预期等因素也可能对公司经营造成影响。特别是风电和光伏项目开发周期较长,受政策、市场环境变化影响较大,需要密切关注相关风险变化。