猜你想问
中兴通讯2026年半年报核心内容是什么?
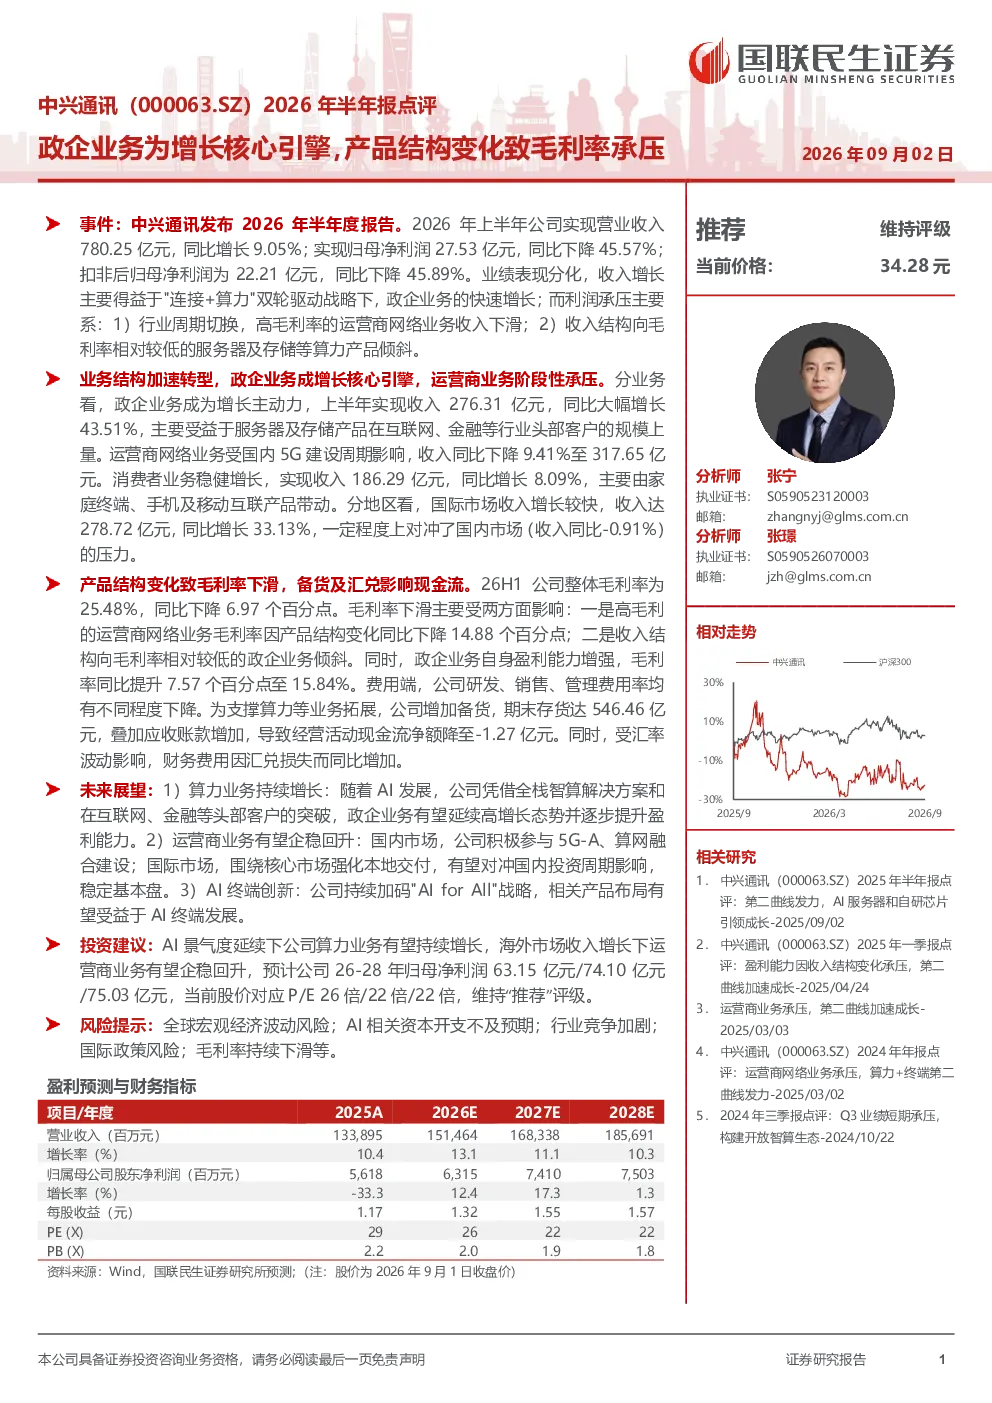
中兴通讯2026年半年度业绩表现分化,政企业务成为增长核心引擎,上半年收入同比增长43.51%至276.31亿元,主要受益于服务器及存储产品在互联网、金融等行业头部客户的规模上量;运营商网络业务受国内5G建设周期影响,收入同比下降9.41%至317.65亿元。消费者业务稳健增长,收入同比增长8.09%至186.29亿元。国际市场收入增长较快,同比增长33.13%至278.72亿元,对冲了国内市场0.91%的负增长压力。公司整体毛利率为25.48%,同比下降6.97个百分点,主要受运营商网络业务毛利率下降及收入结构变化影响。研发、销售、管理费用率均有下降。为支撑算力等业务,公司增加备货,期末存货达546.46亿元,导致经营活动现金流净额降至-1.27亿元,同时汇率波动致财务费用同比增加。
政企业务和运营商网络业务的发展趋势如何?
政企业务成为中兴通讯2026年半年度业绩增长的核心引擎,上半年收入同比增长43.51%,未来有望逐步提升盈利能力。运营商网络业务受国内5G建设周期影响,上半年收入同比下降9.41%,但国内市场有望积极参与5G-A、算网融合建设,运营商业务有望企稳回升。国际市场方面,中兴通讯强化本地交付,国际市场收入增长较快,同比增长33.13%,未来将持续受益于全球5G建设和算力网络发展。算力业务有望持续增长,成为公司未来重要增长点。
报告重点分析了哪些方面?
报告重点分析了中兴通讯2026年半年度业绩表现,特别是政企业务的快速增长和运营商网络业务的收入下滑对整体业绩的影响。政企业务成为增长核心引擎,上半年收入同比增长43.51%,主要受益于服务器及存储产品在互联网、金融等行业头部客户的规模上量;运营商网络业务受国内5G建设周期影响,收入同比下降9.41%。报告还分析了公司整体毛利率下降的原因,主要受运营商网络业务毛利率下降及收入结构变化影响。此外,报告还分析了公司费用端的变化,研发、销售、管理费用率均有下降,但为支撑算力等业务,公司增加备货,期末存货达546.46亿元,导致经营活动现金流净额降至-1.27亿元。
当前市场对中兴通讯的判断是什么?
当前市场对中兴通讯的判断是业绩表现分化,政企业务成为增长核心引擎,但运营商网络业务受国内5G建设周期影响,收入下滑。公司整体毛利率下降,但费用端有所优化。未来展望方面,算力业务有望持续增长,政企业务有望逐步提升盈利能力;运营商业务有望企稳回升,国内积极参与5G-A、算网融合建设,国际市场强化本地交付;AI终端创新将持续受益于AI终端发展。整体来看,中兴通讯在政企业务和国际市场表现较好,但运营商网络业务仍面临挑战。
研报提示了哪些风险?
研报提示了中兴通讯面临的风险,包括全球宏观经济波动风险,可能导致市场需求下降;AI相关资本开支不及预期,可能影响公司业绩;行业竞争加剧,可能压缩公司利润空间;国际政策风险,可能影响公司国际市场业务发展;毛利率持续下滑,可能影响公司盈利能力。此外,公司为支撑算力等业务增加备货,期末存货达546.46亿元,可能导致经营活动现金流净额下降,同时汇率波动致财务费用同比增加,也存在一定风险。