猜你想问
明阳电气2026年半年报核心内容是什么?
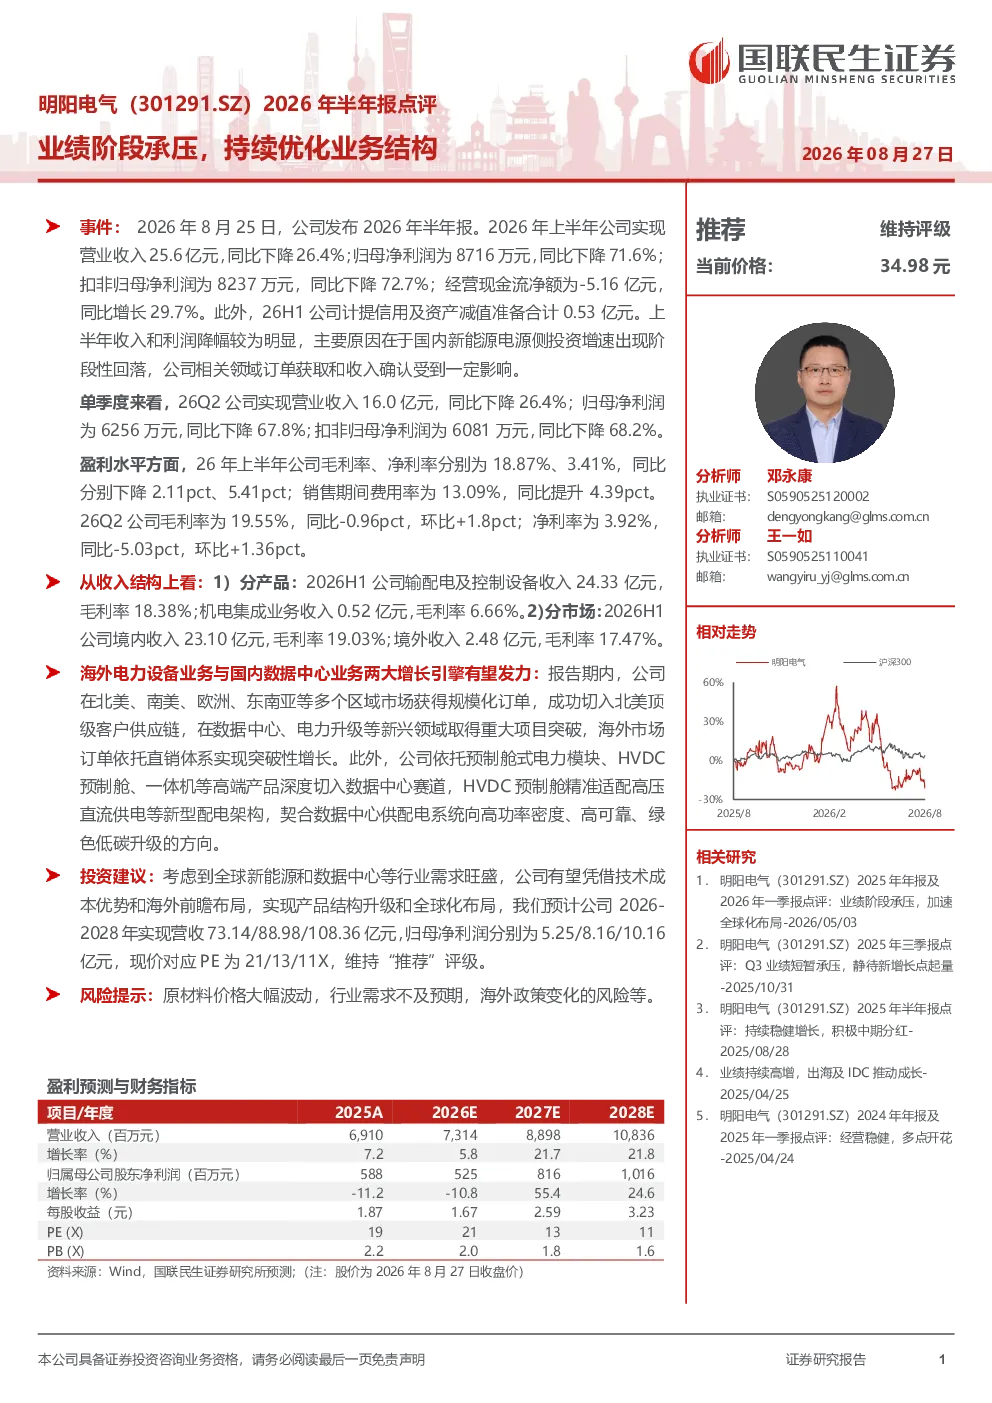
明阳电气2026年上半年业绩承压,主要受国内新能源电源侧投资增速阶段性回落影响。公司收入和利润降幅明显,但海外电力设备业务与国内数据中心业务成为增长引擎。海外市场在北美、南美、欧洲、东南亚等多个区域市场获得规模化订单,成功切入北美顶级客户供应链。数据中心业务依托预制舱式电力模块、HVDC预制舱、一体机等高端产品深度切入数据中心赛道,契合数据中心供配电系统升级需求。
新能源电源侧投资增速阶段性回落的行业发展趋势如何?
国内新能源电源侧投资增速阶段性回落是当前新能源行业面临的一个阶段性挑战,反映了行业从高速增长向稳健发展的过渡。尽管如此,新能源行业长期发展前景依然广阔,技术创新、政策支持以及市场需求将持续推动行业增长。企业需积极调整业务结构,拓展新的增长点,如海外市场和数据中心业务等,以应对行业变化。
明阳电气报告重点分析了哪些业务方向?
明阳电气报告重点分析了公司业绩表现、收入结构、增长引擎以及投资建议。业绩方面,2026年上半年公司收入和利润出现明显降幅,但海外电力设备业务和国内数据中心业务表现亮眼。收入结构显示,输配电及控制设备收入占比最大,毛利率较高。增长引擎方面,海外市场和数据中心业务成为公司新的增长动力。投资建议方面,预计2026-2028年公司营收和净利润将稳步增长,维持“推荐”评级。
当前新能源设备市场的现状如何?
当前新能源设备市场呈现出多元化发展的趋势,国内市场增速有所放缓,但海外市场仍保持较高增长。企业需积极拓展海外市场,以应对国内市场竞争加剧的挑战。同时,数据中心业务成为新的增长点,随着数据中心建设的加速,对高端电力设备的需求持续增加。企业需加大研发投入,提升产品竞争力,以抓住市场机遇。
明阳电气报告提到了哪些风险提示?
明阳电气报告提到了原材料价格大幅波动、行业需求不及预期以及海外政策变化等风险。原材料价格波动可能影响公司成本控制,行业需求不及预期可能导致公司业绩增长放缓,海外政策变化可能影响公司在海外市场的业务拓展。公司需加强风险管理,提升应对市场变化的能力,以降低潜在风险。