猜你想问
报告主要展示了哪些核心增长点?
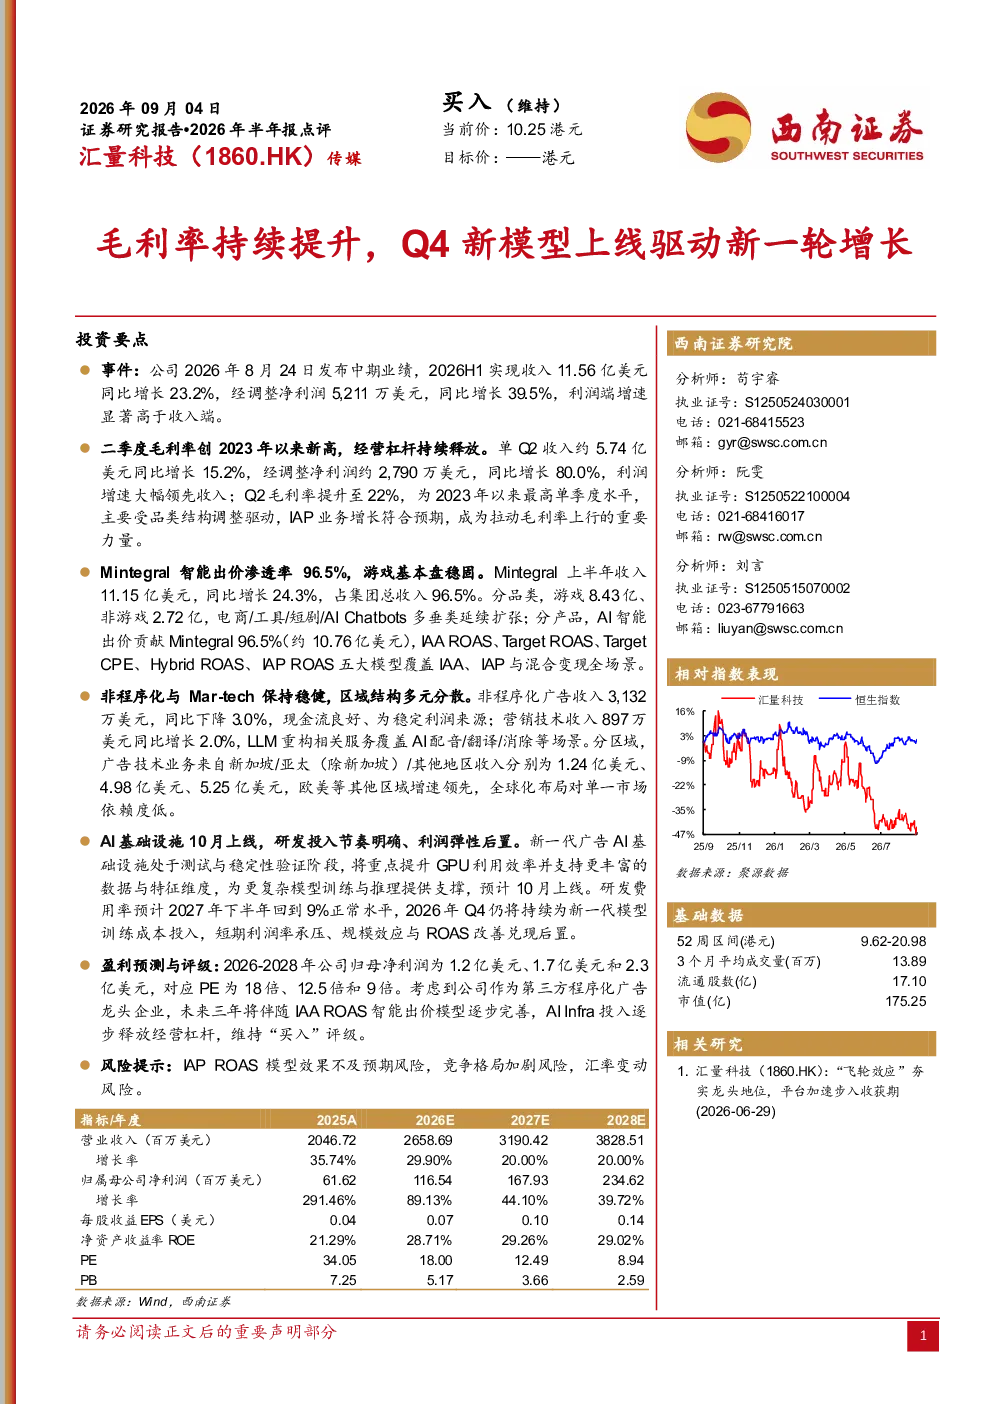
报告显示,公司二季度毛利率创2023年以来新高(22%),主要受品类结构调整驱动,IAP业务增长成为拉动毛利率上行的重要力量。同时,单Q2收入约5.74亿美元(同比增长15.2%),经调整净利润约2,790万美元(同比增长80.0%),利润增速大幅领先收入。Mintegral上半年收入11.15亿美元(同比增长24.3%),占集团总收入96.5%,其中AI智能出价贡献约10.76亿美元,覆盖IAA、IAP与混合变现全场景。
当前广告技术行业的发展趋势如何?
当前广告技术行业呈现智能化、多元化发展趋势。AI智能出价渗透率显著提升,Mintegral智能出价渗透率已达96.5%,IAA ROAS、Target ROAS等五大模型覆盖IAA、IAP与混合变现全场景。非程序化广告收入虽同比下降3.0%,但现金流良好,营销技术收入同比增长2.0%,LLM重构服务覆盖AI配音/翻译等场景。区域结构多元分散,新加坡/亚太(除新加坡)/其他地区收入分别为1.24亿美元、4.98亿美元、5.25亿美元,欧美等其他区域增速领先,全球化布局降低单一市场依赖。
报告重点分析了哪些业务方向?
报告重点分析了毛利率提升驱动因素、AI智能出价渗透率及模型覆盖情况、非程序化与Mar-tech业务稳健性、区域结构多元分散性以及AI基础设施研发投入节奏。其中,毛利率提升主要来自品类结构调整和IAP业务增长;AI智能出价是核心收入来源,贡献约96.5%收入;非程序化广告和营销技术收入保持稳定增长;区域结构多元分散,欧美区域增速领先;AI基础设施预计10月上线,研发投入节奏明确,短期利润率承压,规模效应与ROAS改善兑现后置。
从市场现状来看,公司处于什么竞争地位?
从市场现状来看,公司作为第三方程序化广告龙头企业,Mintegral收入占集团总收入96.5%,AI智能出价渗透率高达96.5%,覆盖IAA、IAP与混合变现全场景。非程序化广告收入稳定,营销技术收入持续增长,区域结构多元分散,对单一市场依赖度低。公司通过AI智能出价和AI基础设施研发,持续巩固市场领先地位,但需关注IAP ROAS模型效果、竞争格局加剧及汇率变动等风险。
研报中提示了哪些主要风险?
研报提示的主要风险包括IAP ROAS模型效果不及预期风险,竞争格局加剧风险,以及汇率变动风险。IAP ROAS模型效果不及预期可能导致利润增速放缓;竞争格局加剧可能压缩利润空间;汇率变动可能影响财务表现。此外,AI基础设施研发投入短期内可能对利润率造成压力,但长期将提升经营杠杆。公司需关注这些风险,持续优化模型效果和提升竞争力。