猜你想问
美埃科技2026年半年报核心内容是什么?
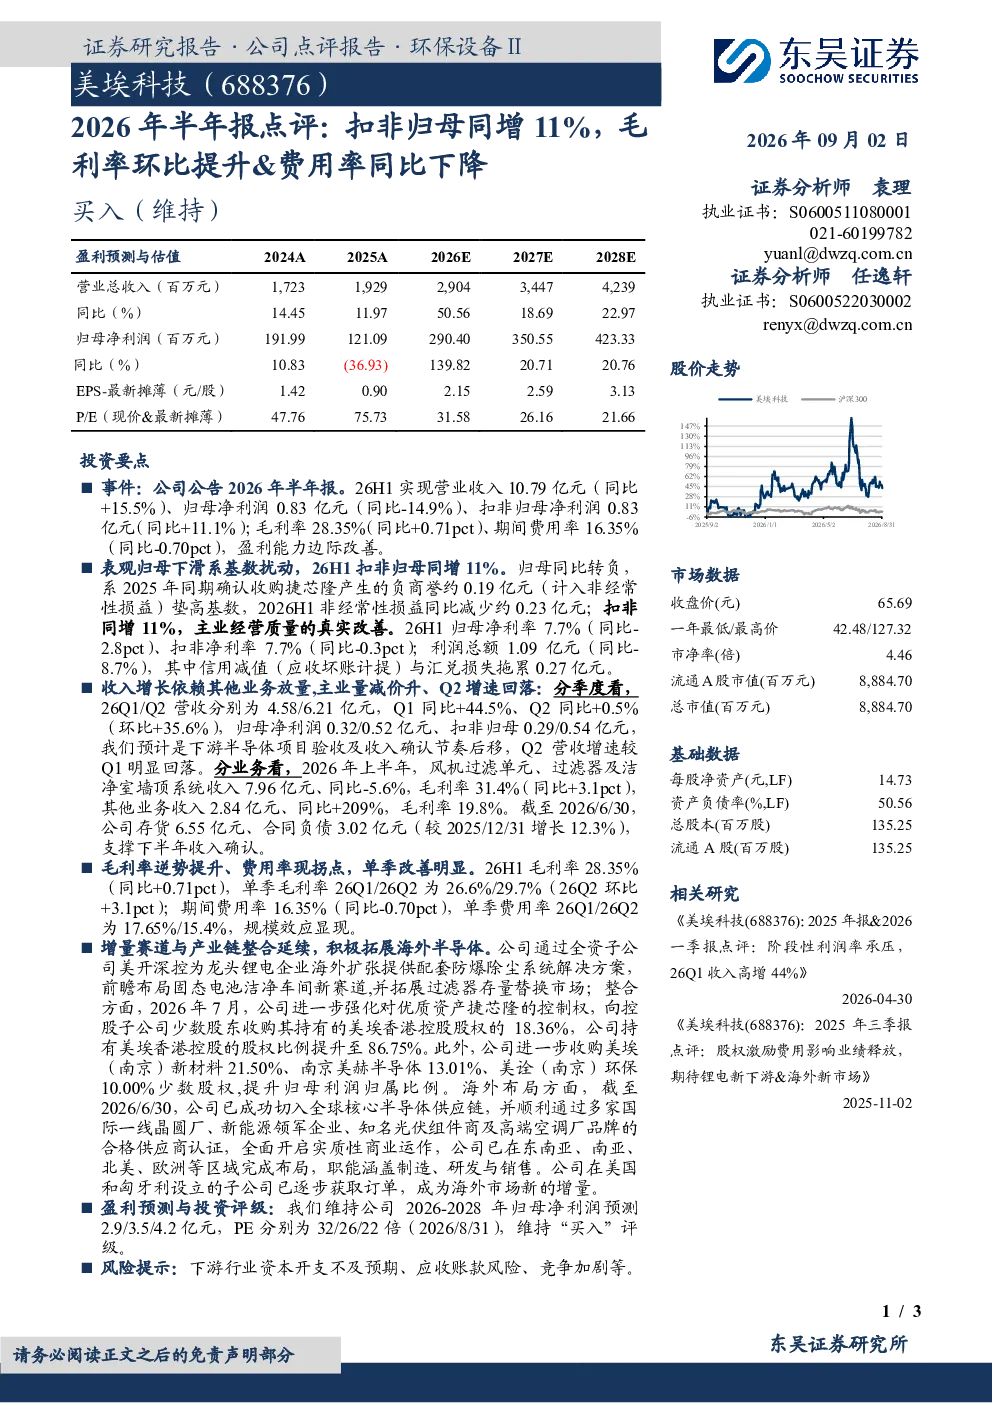
美埃科技2026年半年报显示,扣非归母净利润同比增长11%,毛利率环比提升,费用率同比下降,盈利能力边际改善。归母净利润同比转负主要受2025年收购捷芯隆产生的负商誉影响,非经常性损益同比减少,主业经营质量真实改善。
美埃科技所在赛道/行业发展趋势如何?
美埃科技聚焦于风机过滤单元、过滤器及洁净室墙顶系统等业务,同时通过美开深控布局海外防爆除尘系统,前瞻布局固态电池洁净车间,拓展过滤器存量替换市场。公司在半导体供应链领域已通过多家国际一线晶圆厂等认证,在东南亚、南亚、北美、欧洲完成布局,美国和匈牙利子公司逐步获取订单,显示行业向高端化、国际化发展。
美埃科技2026年半年报重点分析了哪些方向?
报告重点分析了美埃科技主业经营质量、财务表现及战略布局。主业方面,尽管收入同比微降5.6%,但毛利率提升3.1pct至31.4%,显示产品结构优化。财务上,毛利率逆势提升,费用率现拐点,规模效应显现。战略上,公司通过产业链整合、海外布局等举措拓展增量市场,提升核心竞争力。
美埃科技当前市场现状如何?
美埃科技2026年半年报显示,公司收入增长依赖“其他业务”放量(同比+209%),Q2营收增速较Q1明显回落,预计与下游半导体项目验收及收入确认节奏后移有关。存货及合同负债增长支撑下半年收入确认,但利润总额同比-8.7%,主要受信用减值与汇兑损失拖累,反映市场环境存在一定不确定性。
美埃科技2026年半年报存在哪些风险提示?
报告提示的风险包括下游行业资本开支不及预期、应收账款风险、竞争加剧等。具体来看,半导体行业资本开支波动可能影响公司订单获取,应收账款增长需关注回款压力,行业竞争加剧可能压缩利润空间,需持续关注市场变化对公司经营的影响。
你可能感兴趣
2026年半年报点评26Q2扣非归母净利润10.2亿元,同比+23.9%,核心货代业务盈利能力持续提升
华创证券2026-08-27
2020年半年报点评报告:毛利率大幅提升,归母扣非净利同比增47%
建筑建材民生证券2020-08-11
二季度扣非归母净利环比提升,费用控制显效
国信证券2025-08-12
公司信息更新报告:扣非归母净利润、经营性净现金流表现亮眼,Q2毛利率环比大幅提升
信息技术开源证券2024-08-28
2026年半年报点评扣非归母净利稳健增长,出口延续高景气
国泰海通证券2026-08-11
2026年半年报点评:Q2扣非归母净利润同比+42.4%,维持对行业景气度判断
东吴证券2026-08-19
新大陆2026年半年报点评:单季扣非归母净利润同比增速由负转正,经营或迎拐点
国联民生证券2026-08-25
2020 年报点评:毛利率小幅提升,归母扣非净利同比增长17%
建筑建材民生证券2021-03-21
塔牌集团2020年报点评:毛利率小幅提升,归母扣非净利同比增9.4%
建筑建材民生证券2021-03-16
2026年半年报点评:扣非归母同比略降,公允价值变动影响业绩释放
化石能源东吴证券2026-09-02