猜你想问
这份研报主要讲了什么内容?
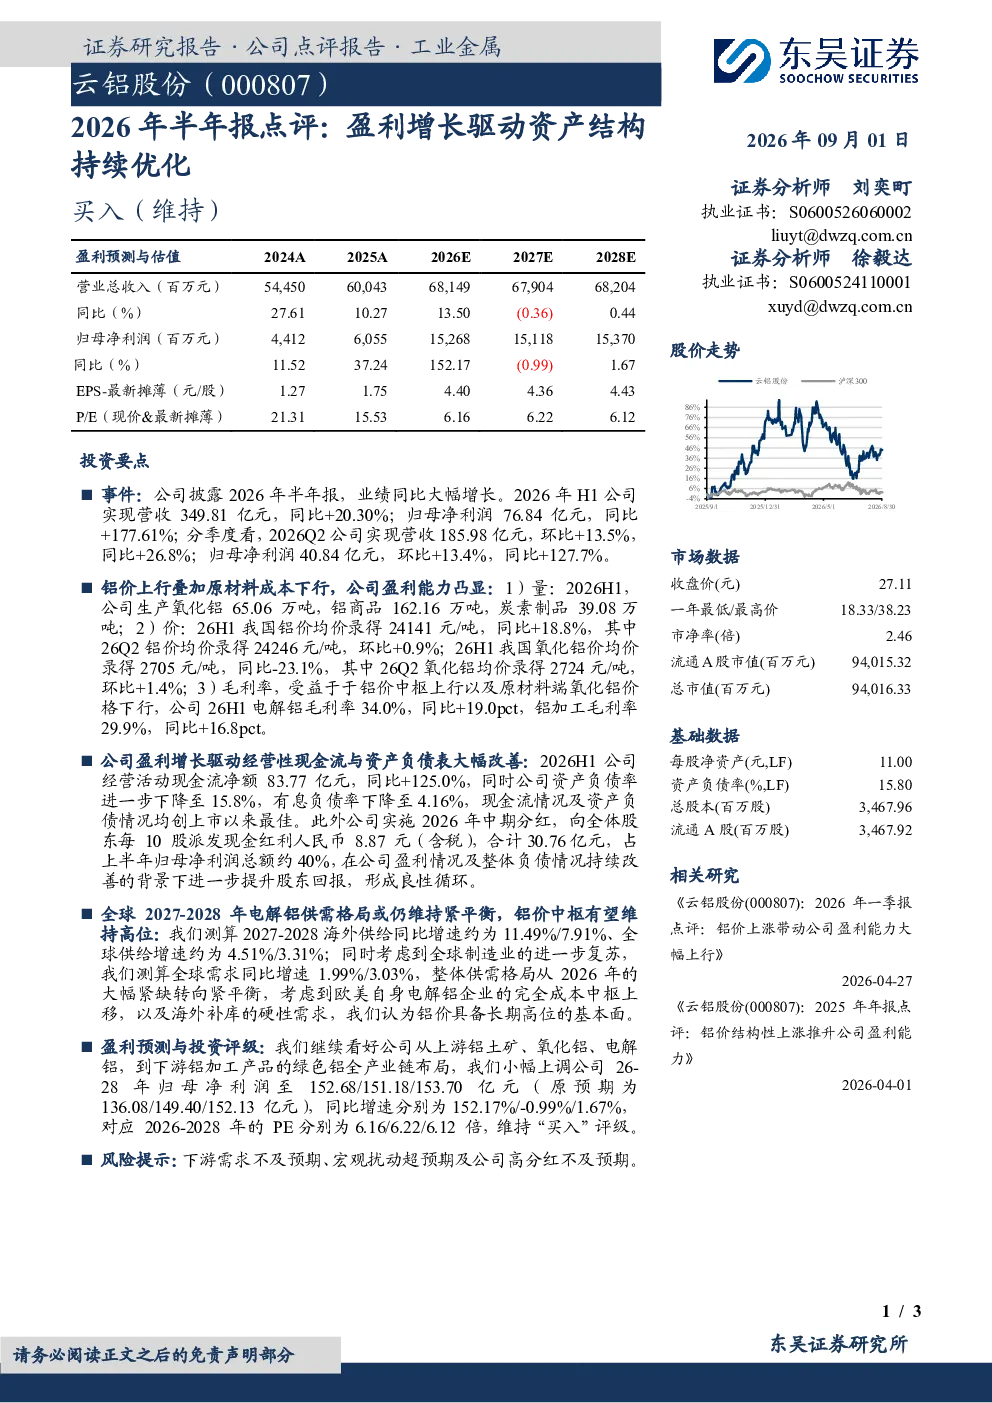
这份研报主要分析了云铝股份2026年半年报的核心内容。报告显示公司业绩同比大幅增长,营收达到349.81亿元(同比+20.30%),归母净利润高达76.84亿元(同比+177.61%)。分季度看,2026Q2营收和净利润也实现了环比和同比的显著增长。报告详细分析了铝价上行和原材料成本下行为公司带来的盈利能力提升,具体表现为电解铝毛利率提升19个百分点至34.0%,铝加工毛利率提升16.8个百分点至29.9%。此外,公司财务状况也大幅改善,2026H1经营活动现金流净额同比增长125.0%至83.77亿元,资产负债率降至15.8%,有息负债率降至4.16%,创上市以来最佳水平。公司还实施了中期分红,每10股派发现金红利8.87元(含税),占上半年归母净利润约40%
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势方面,报告指出全球2027-2028年电解铝供需格局预计将维持紧平衡状态,铝价中枢有望维持在较高水平。具体来看,测算显示2027-2028年海外电解铝供给同比增速约为11.49%/7.91%,全球供给增速约为4.51%/3.31%;而需求同比增速预计为1.99%/3.03%。这种供需结构将支撑铝价保持相对高位,为行业带来稳定的盈利预期。不过,需要注意的是,行业仍需关注宏观经济波动可能带来的不确定性影响
研报重点分析了云铝股份的哪些方面?
研报重点分析了云铝股份的业绩表现、盈利能力、财务状况及未来展望。在业绩表现上,报告详细披露了公司2026年上半年的营收和净利润数据,显示业绩大幅增长。盈利能力方面,报告重点分析了铝价上行和原材料成本下行对公司的积极影响,具体表现为电解铝和铝加工毛利率的显著提升。财务状况方面,报告强调了盈利增长驱动下的现金流改善和资产负债表优化,特别是经营活动现金流净额和负债率的显著改善。未来展望方面,报告上调了公司2026-2028年的盈利预测,并维持了“买入”评级
当前有色金属市场现状如何?
当前有色金属市场现状方面,报告指出铝价呈现上行趋势,这主要得益于供需紧平衡的市场格局。具体数据显示,2026H1铝价均价同比上涨18.8%,而氧化铝价均价同比下跌23.1%,这种价格结构变化显著提升了云铝股份的盈利能力。从供给端看,全球电解铝供给增速预计将逐步放缓,2027-2028年增速分别为4.51%和3.31%;需求端增速则相对稳定,预计分别为1.99%和3.03%。这种供需动态为铝价维持高位提供了支撑,但也需关注宏观经济波动可能带来的不确定性
研报提到了哪些风险提示?
研报中提到的风险提示主要包括以下几个方面:首先,下游需求不及预期可能影响行业整体表现;其次,宏观经济的波动可能带来不确定性,影响有色金属价格和行业景气度;最后,公司高分红政策可能对其财务状况产生一定影响。这些风险因素需要投资者密切关注,以便及时调整投资策略。需要注意的是,这些风险提示仅为客观分析,不构成投资建议