猜你想问
中国神华2026年半年报主要说了什么?
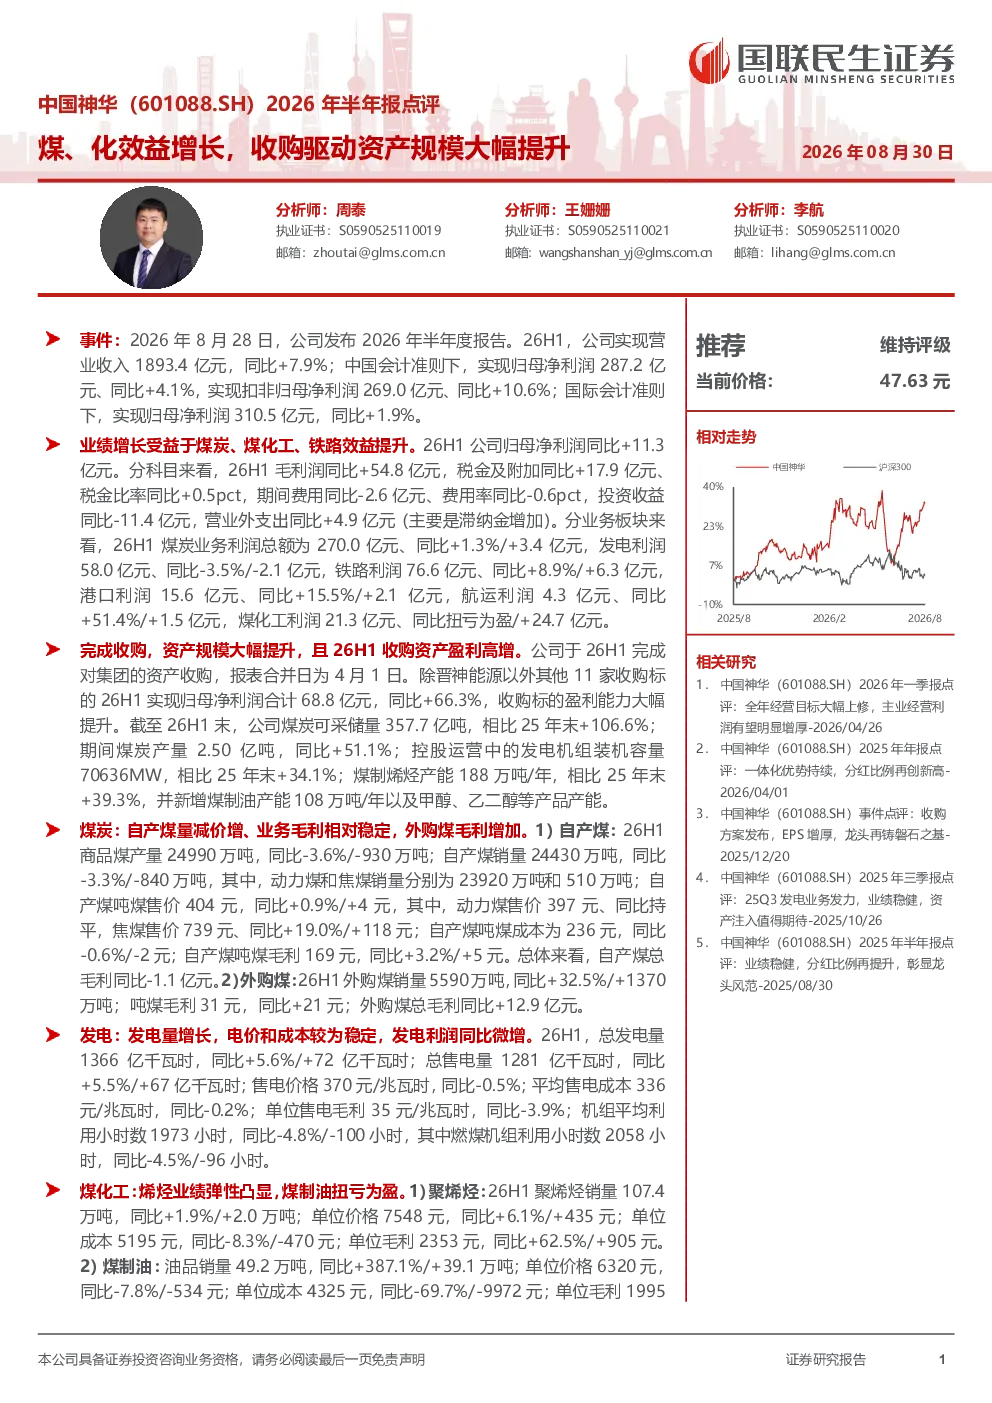
2026年上半年,中国神华实现营业收入1893.4亿元,同比增长7.9%;归母净利润287.2亿元,同比增长4.1%。业绩增长主要受益于煤炭、煤化工、铁路效益提升,归母净利润同比增加11.3亿元。公司完成对集团资产收购,收购标的除晋神能源外,其他11家26H1实现归母净利润合计68.8亿元,同比增长66.3%。煤炭可采储量同比增加106.6%,产量同比增长51.1%;发电机组装机容量同比增加34.1%;煤制烯烃产能同比增加39.3%,并新增煤制油产能108万吨/年。
煤炭行业目前发展趋势如何?
煤炭行业目前呈现供需结构性变化,煤炭价格受多种因素影响波动。中国神华通过收购驱动资产规模大幅提升,煤炭可采储量显著增加,产量稳步增长,同时吨煤售价略有提升。煤化工业务扭亏为盈,聚烯烃和甲醇利润弹性较高,煤制油恢复正常生产,显示出行业向精细化、多元化发展的趋势。
报告中哪些业务板块表现突出?
报告中煤炭业务通过外购煤销量大幅增加实现毛利增长,铁路业务利润同比增加6.3亿元,港口业务利润同比增加2.1亿元。煤化工业务表现亮眼,扭亏为盈且毛利润同比增加31.8亿元,聚烯烃和甲醇利润弹性较高。发电业务利润同比微增,整体业务板块协同发展,煤化工板块成为新的利润增长点。
当前市场对神华的估值如何?
根据研报,预计2026-2028年归母净利润分别为636.43/648.95/679.98亿元,对应EPS分别为2.93/2.99/3.14元/股。截至2026年8月28日,PE分别为16/16/15倍。估值水平需结合行业周期和市场环境综合判断,当前神华通过资产收购和业务板块优化,展现出较强的盈利能力和发展潜力。
神华面临哪些主要风险?
神华面临的主要风险包括煤炭价格大幅下降可能影响煤炭业务盈利,火电需求不及预期可能影响发电业务,项目建设进度慢于预期可能拖累长期发展。此外,行业政策变化、安全生产问题等也可能带来不确定性。研报建议关注这些风险因素,结合公司多元化业务布局进行综合评估。