猜你想问
四川九洲2026年半年报核心内容有哪些?
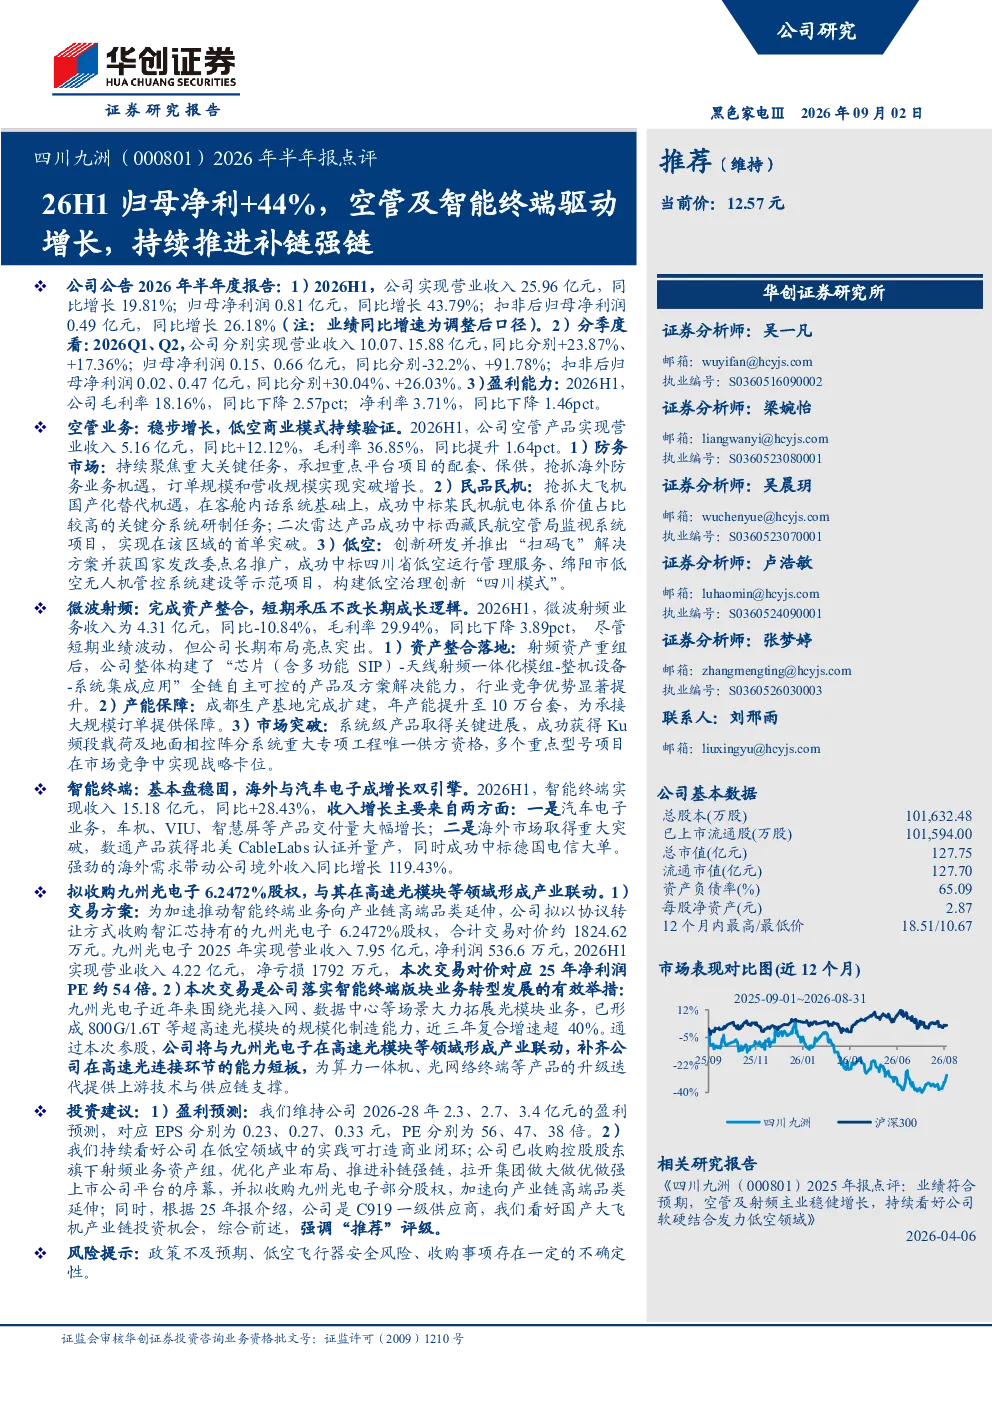
四川九洲2026年半年报显示,公司整体业绩稳健增长,归母净利润同比增长43.79%。主要增长动力来自空管业务、微波射频业务和智能终端业务。空管业务实现营业收入5.16亿元,同比增长12.12%,毛利率36.85%。微波射频业务实现收入4.31亿元,同比-10.84%,毛利率29.94%。智能终端业务实现收入15.18亿元,同比增长28.43%。公司战略上拟收购九州光电子6.2472%股权,加速向产业链高端品类延伸。
空管及智能终端赛道发展趋势如何?
空管业务方面,防务市场订单规模和营收规模实现突破增长,民品民机领域成功中标关键分系统研制任务和西藏民航空管局项目,低空业务创新研发“扫码飞”解决方案,获国家发改委推广。智能终端业务增长主要来自汽车电子业务和海外市场突破,境外收入同比增长119.43%。整体看,空管和智能终端领域受益于政策支持和市场需求增长,技术迭代加速,国产替代空间广阔。
研报重点分析了哪些业务方向?
研报重点分析了空管业务、微波射频业务和智能终端业务。空管业务聚焦防务和民品民机市场,微波射频业务完成资产整合,构建全链自主可控能力,智能终端业务突出汽车电子和海外市场拓展。此外,报告还关注公司战略布局,如拟收购九州光电子股权以延伸产业链高端品类,并与九州光电子在高速光模块等领域形成产业联动。
当前市场对四川九洲的判断是什么?
当前市场对四川九洲的评价较为积极。公司业绩增长稳健,归母净利润同比增长43.79%,主要业务板块表现亮眼。空管业务在防务和民品民机市场取得突破,智能终端业务海外市场表现突出。公司战略上通过收购和产业联动补齐短板,提升产业链竞争力。整体看,公司在专业领域具备较强技术积累和市场地位,未来发展可期。
研报提示了哪些风险因素?
研报提示的主要风险包括政策不及预期、低空飞行器安全风险以及收购事项不确定性。政策风险可能影响空管和低空飞行器产业的发展方向和速度;低空飞行器安全风险涉及产品可靠性和市场准入;收购九州光电子股权存在交易对手方风险和整合风险。这些因素可能对公司未来业绩和战略实施带来不确定性。