猜你想问
这份研报主要分析了什么内容?
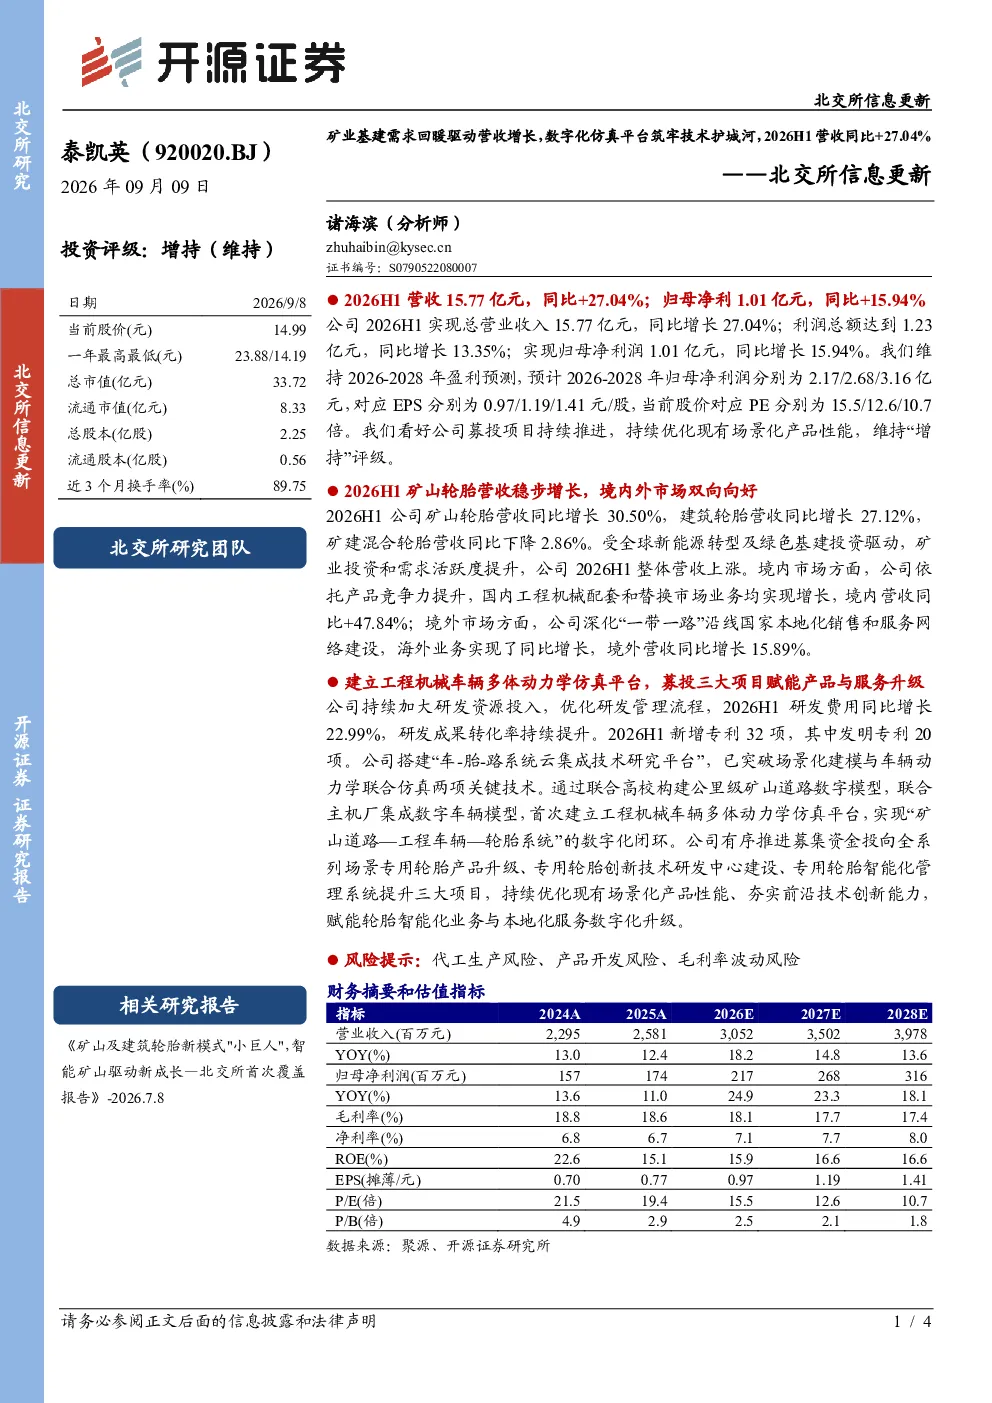
这份研报主要分析了泰凯英2026年上半年的业绩表现,特别是矿山轮胎业务的营收增长情况。报告指出公司营收和净利润均实现同比增长,矿山轮胎业务在境内外市场均向好发展。此外,报告还探讨了公司通过募投项目提升产品与服务、持续优化研发投入、推动技术创新等方面的举措,并维持了2026-2028年的盈利预测,预计归母净利润分别为2.17/2.68/3.16亿元,对应EPS分别为0.97/1.19/1.41元/股,当前股价对应PE分别为15.5/12.6/10.7倍。报告最后维持了“增持”评级,并提示了代工生产、产品开发、毛利率波动等风险。
矿山及建筑轮胎行业的发展趋势如何?
矿山及建筑轮胎行业的发展趋势向好,特别是在智能化和绿色化方面。随着智能矿山建设的推进,对高性能、智能化轮胎的需求不断增长。泰凯英作为行业领先企业,通过募投项目提升产品与服务,持续优化研发投入,推动技术创新,正积极适应这一趋势。同时,环保政策的加强也促使行业向绿色化方向发展,未来轮胎材料和技术将更加注重环保性能,这将为企业带来新的发展机遇。
报告重点分析了泰凯英的哪些方面?
报告重点分析了泰凯英的矿山轮胎业务发展情况,包括营收增长、市场拓展、产品创新等方面。报告指出,泰凯英矿山轮胎业务在2026年上半年实现了显著增长,境内外市场均表现良好。公司通过募投项目提升产品与服务,持续优化研发投入,推动技术创新,这些举措为业务增长提供了有力支撑。此外,报告还分析了公司的盈利预测和投资评级,维持了2026-2028年的盈利预测,预计归母净利润分别为2.17/2.68/3.16亿元,对应EPS分别为0.97/1.19/1.41元/股,当前股价对应PE分别为15.5/12.6/10.7倍,维持“增持”评级。
当前矿山及建筑轮胎市场的现状如何?
当前矿山及建筑轮胎市场呈现积极的发展态势,市场需求持续增长,特别是在智能矿山建设推动下,对高性能、智能化轮胎的需求不断增加。泰凯英作为行业领先企业,其矿山轮胎业务在境内外市场均表现良好,营收和净利润均实现同比增长。市场竞争方面,随着行业集中度的提升,领先企业如泰凯英将获得更多发展机遇。同时,环保政策的加强也促使企业更加注重绿色化发展,未来市场将更加注重产品性能和环保性能的平衡。
研报提示了哪些风险?
研报提示了代工生产、产品开发、毛利率波动等风险。代工生产风险主要指依赖外部供应商可能带来的生产成本和供应链管理问题。产品开发风险则涉及新产品的研发和市场接受度,如果新产品未能成功推向市场,可能影响公司业绩。毛利率波动风险主要指原材料价格波动、市场竞争加剧等因素可能导致毛利率下降。这些风险需要公司密切关注并采取有效措施加以应对。