猜你想问
2026年上半年雅迪收入利润为何下降?
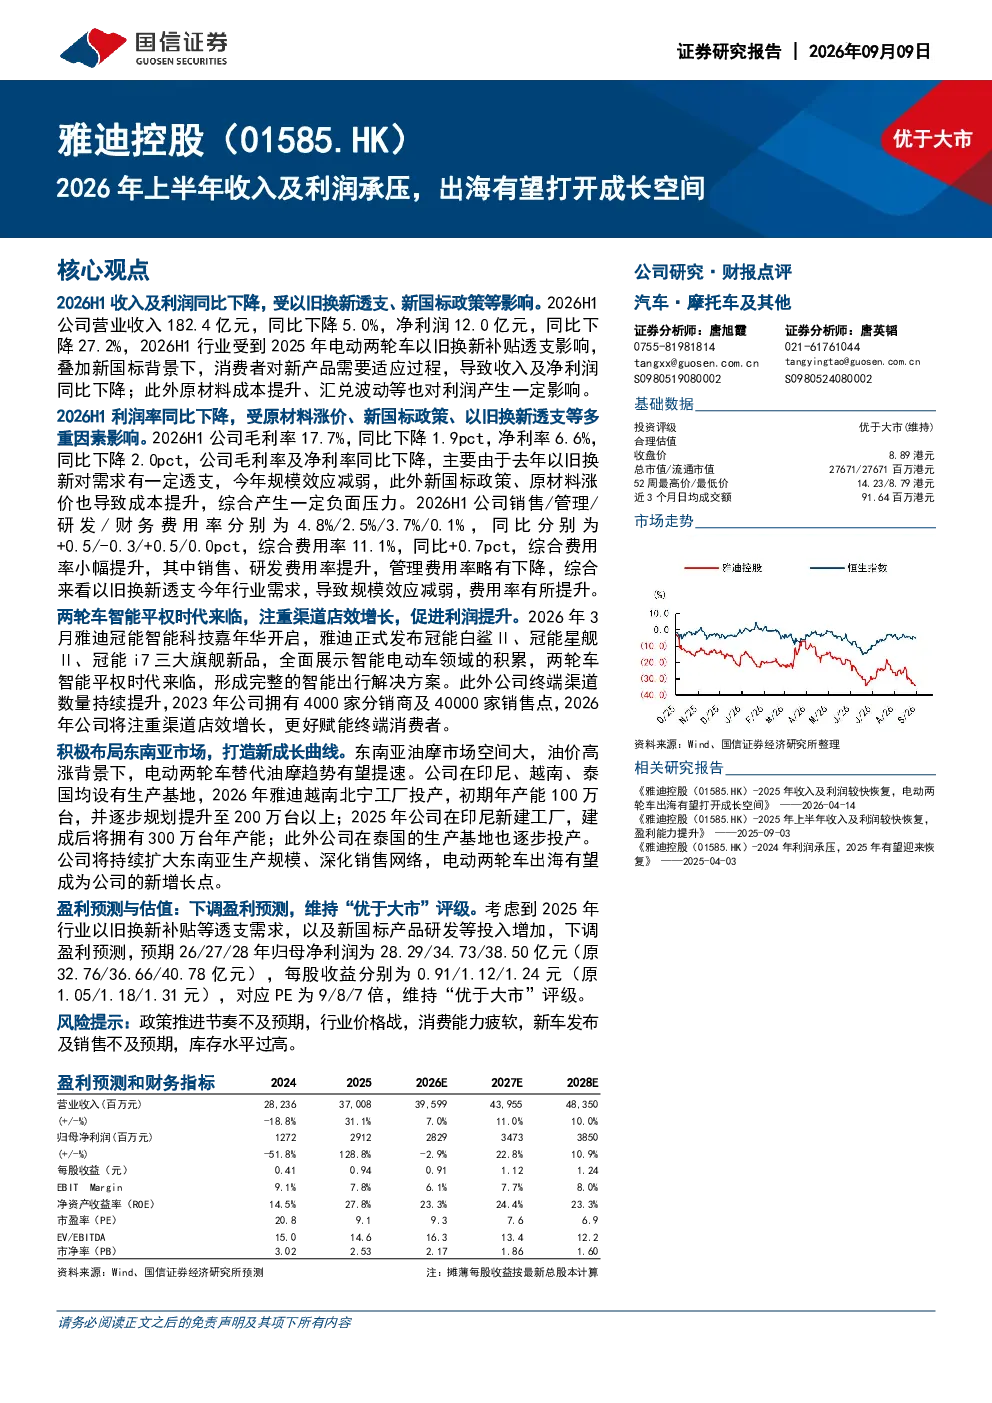
2026年上半年雅迪收入及利润同比下降,主要受以旧换新政策透支、新国标政策影响以及原材料成本提升等因素。以旧换新政策导致前期消费透支,新国标政策推动产品升级但初期成本增加,原材料价格上涨进一步压缩利润空间。公司毛利率及净利率同比下降,主要由于规模效应减弱、新国标产品研发投入增加以及原材料价格上涨。综合费用率小幅提升,其中销售和研发费用率上升,管理费用率略有下降。
两轮车行业未来发展趋势如何?
两轮车行业正进入智能平权时代,以雅迪发布冠能白鲨Ⅱ、冠能星舰Ⅱ、冠能i7三大旗舰新品为代表,行业加速智能化转型。未来发展趋势包括:1)智能化普及,智能骑行辅助系统成为标配;2)出海扩张,东南亚等新兴市场成为重要增长点;3)产品差异化,通过技术创新提升产品竞争力;4)渠道优化,拓展线下门店数量并提升单店效率。电动两轮车出海有望成为行业新增长点,但需关注海外政策及市场竞争风险。
研报对雅迪的重点分析方向是什么?
研报重点分析了雅迪2026年上半年的经营状况及未来战略布局。核心内容包括:1)业绩分析,详细解读收入利润下滑的原因及毛利率净利率变化;2)产品创新,关注冠能系列新品的市场定位及智能技术亮点;3)渠道策略,评估雅迪拓展线下门店及提升店效的成效;4)出海计划,分析东南亚市场拓展的潜力及具体措施。报告强调智能出行解决方案的完整性,以及电动两轮车出海的战略意义。
当前两轮车市场现状如何?
当前两轮车市场呈现政策驱动与消费升级并存的态势。一方面,新国标政策推动行业规范化发展,但初期增加了企业成本;另一方面,消费者对智能化、高性能产品的需求提升,推动产品迭代升级。市场竞争激烈,价格战时有发生,头部企业通过技术创新和品牌建设维持竞争优势。雅迪等领先企业积极布局智能产品及海外市场,但整体行业仍面临原材料价格波动、消费能力变化等挑战。
研报提示的主要风险有哪些?
研报提示的主要风险包括:1)政策风险,新国标及出海相关政策的推进节奏可能不及预期;2)行业竞争风险,价格战可能进一步压缩利润空间;3)消费能力风险,宏观经济波动可能影响终端消费意愿;4)产品销售风险,新车发布及销售进度可能存在不确定性;5)库存风险,原材料价格上涨可能导致库存积压。这些风险需持续关注,但报告未涉及具体投资建议。