猜你想问
这份研报主要分析了什么内容?
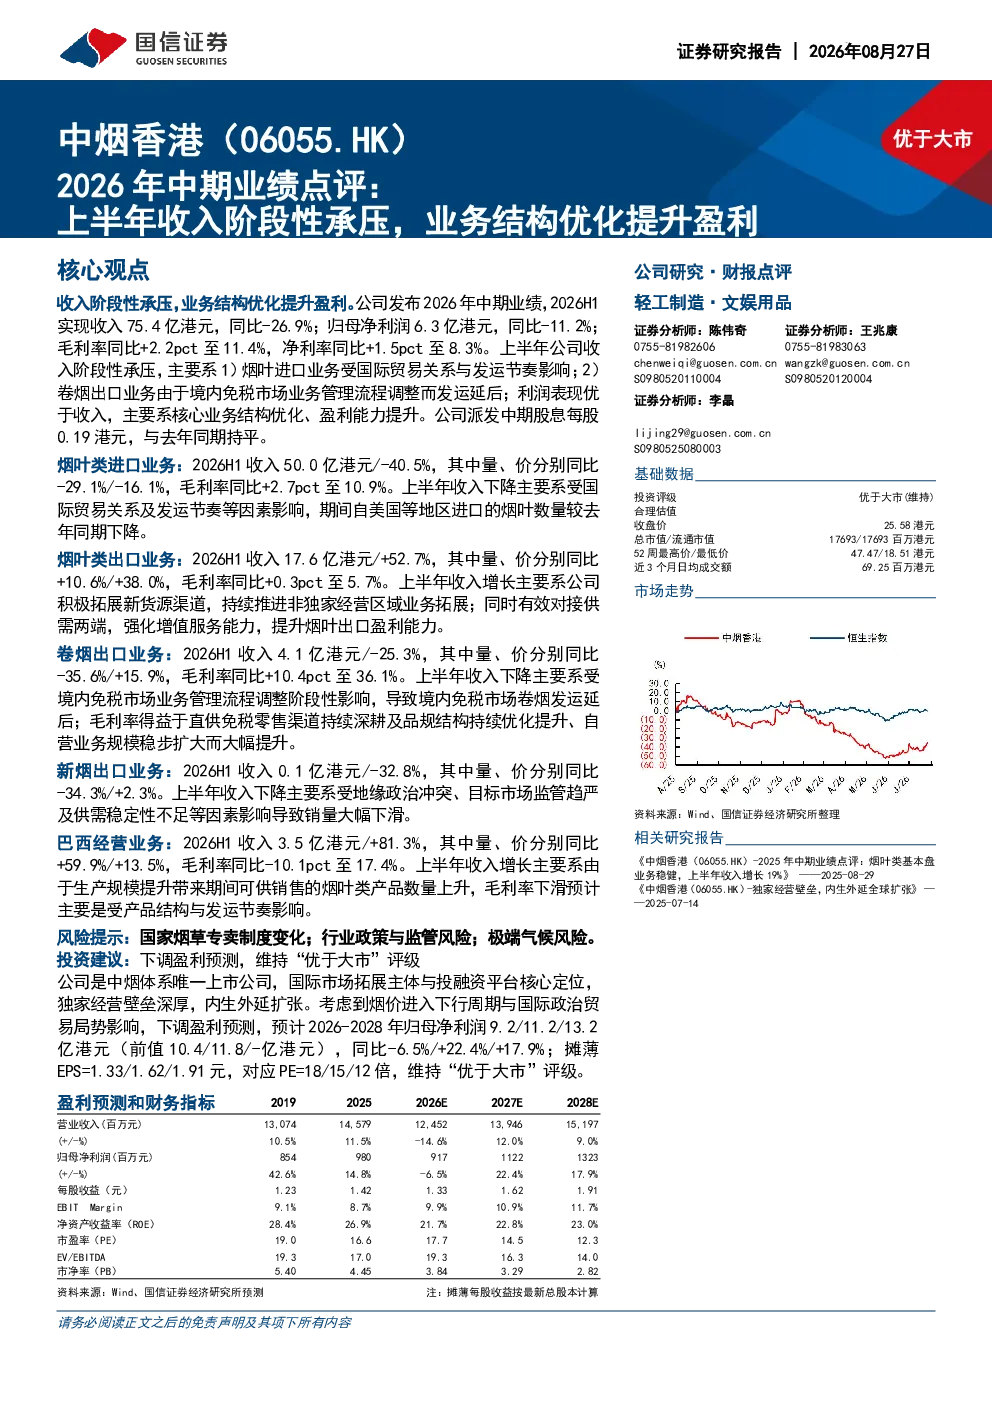
这份研报主要分析了2026年中期业绩表现,指出上半年收入阶段性承压,但通过业务结构优化提升了盈利能力。报告显示烟叶进口业务收入下降40.5%,卷烟出口业务受境内免税市场影响收入下降25.3%,而烟叶出口业务收入增长52.7%。利润表现优于收入,主要得益于核心业务结构优化和盈利能力提升。公司毛利率同比提升,净利率也保持稳定,并派发中期股息每股0.19港元,与去年同期持平。
当前烟草行业的发展趋势如何?
当前烟草行业发展呈现结构性变化,国际贸易关系、发运节奏及境内免税市场管理流程调整等因素对行业产生影响。烟叶类进口业务受国际贸易关系及发运节奏影响收入下降,而烟叶类出口业务通过拓展新货源渠道、推进非独家经营区域业务及强化增值服务能力实现收入增长。卷烟出口业务受境内免税市场业务管理流程调整影响收入下降,但毛利率大幅提升。新烟出口业务受地缘政治冲突、目标市场监管趋严等因素影响销量下滑。巴西经营业务收入增长主要系生产规模提升,但毛利率下滑预计受产品结构与发运节奏影响。整体来看,行业需应对政策变化、监管风险及极端气候风险。
研报重点分析了哪些业务方向?
研报重点分析了烟叶进口、烟叶出口、卷烟出口及巴西经营四大业务方向。烟叶进口业务收入下降40.5%,主要受国际贸易关系及发运节奏影响;烟叶出口业务收入增长52.7%,主要系拓展新货源渠道、推进非独家经营区域业务及强化增值服务能力;卷烟出口业务收入下降25.3%,但毛利率大幅提升,受境内免税市场业务管理流程调整影响;巴西经营业务收入增长主要系生产规模提升,但毛利率下滑预计受产品结构与发运节奏影响。报告显示通过业务结构优化,公司盈利能力得到提升。
当前市场对烟草行业的整体判断是什么?
当前市场对烟草行业的整体判断显示行业面临多重挑战与机遇。一方面,国际贸易关系、发运节奏及境内免税市场管理流程调整等因素导致部分业务收入下滑,如烟叶进口业务收入下降40.5%,卷烟出口业务受境内免税市场影响收入下降25.3%。另一方面,通过业务结构优化,公司盈利能力得到提升,如烟叶出口业务收入增长52.7%,卷烟出口业务毛利率大幅提升。此外,巴西经营业务收入增长也显示出生产规模提升的积极影响。整体来看,行业需关注政策变化、监管风险及极端气候风险,同时通过业务结构优化提升抗风险能力。
研报提示了哪些主要风险?
研报提示了国家烟草专卖制度变化、行业政策与监管风险、极端气候风险三大主要风险。国家烟草专卖制度变化可能对行业格局产生深远影响,需密切关注政策动向。行业政策与监管风险包括但不限于税收政策调整、市场准入限制等,可能对业务发展造成不确定性。极端气候风险则可能影响烟叶种植及生产,进而影响供应链稳定性。此外,地缘政治冲突、目标市场监管趋严等因素也可能对部分业务造成冲击,需加强风险防范。