猜你想问
这份研报的核心内容是什么?
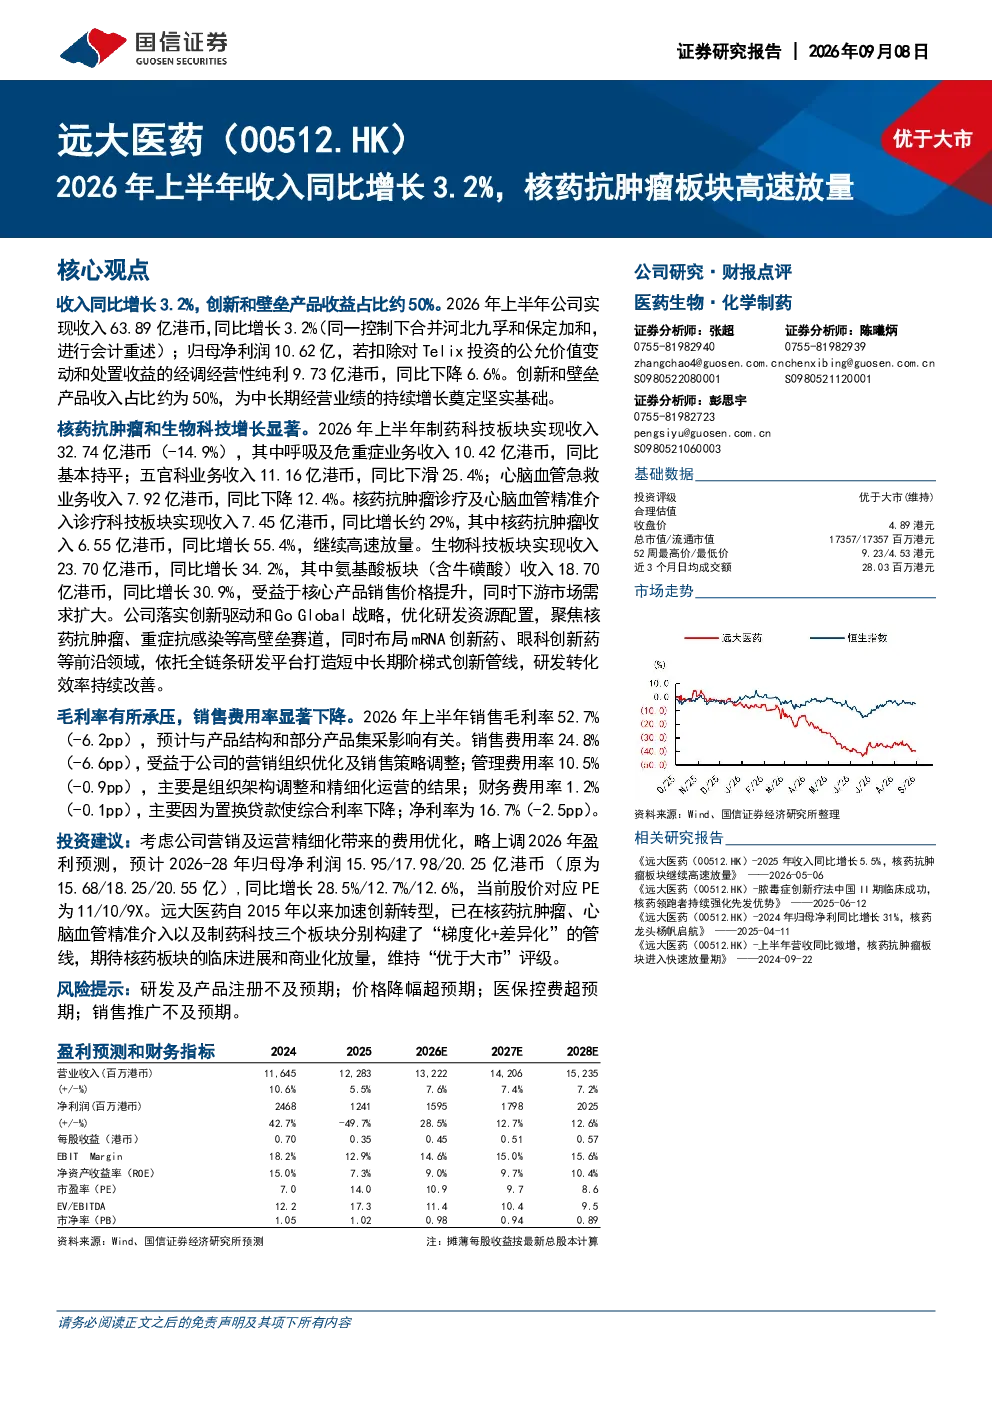
这份研报指出,2026年上半年公司收入同比增长3.2%,其中创新和壁垒产品收益占比约50%,为中长期经营业绩的持续增长奠定基础。核药抗肿瘤和生物科技板块增长显著,核药抗肿瘤收入同比增长55.4%,生物科技板块收入同比增长34.2%。公司聚焦核药抗肿瘤、重症抗感染等高壁垒赛道,同时布局mRNA创新药、眼科创新药等前沿领域,研发转化效率持续改善。钇[90Y]微球注射液已在中国22个省市的70余家医院展开手术。公司落实创新驱动和GoGlobal战略,首款获得FDA批准开展临床研究的自研RDC产品GPN01530-2在美国获批开展I/II期临床研究。
核药抗肿瘤赛道的发展趋势如何?
核药抗肿瘤赛道呈现高速增长态势,本报告显示相关板块收入同比增长55.4%,展现出强大的市场潜力。该领域受益于精准医疗和肿瘤治疗需求提升,技术壁垒高,创新产品空间广阔。公司在此领域布局深入,钇[90Y]微球注射液等创新产品已进入临床应用阶段,并积极拓展国际市场,如FDA批准的自研RDC产品GPN01530-2在美国开展临床研究,表明该赛道具备长期发展优势。
研报重点分析了哪些方向?
研报重点分析了公司创新产品收益占比提升、核药抗肿瘤和生物科技板块的高速增长,以及公司在高壁垒赛道和前沿领域的布局。具体包括核药抗肿瘤诊疗及心脑血管精准介入诊疗科技板块收入同比增长约29%,生物科技板块收入同比增长34.2%,氨基酸板块收入同比增长30.9%。同时,报告也关注了公司研发转化效率的持续改善和GoGlobal战略的推进情况。
当前医药生物行业市场现状如何?
当前医药生物行业市场呈现结构性分化,一方面,创新和高壁垒产品如核药抗肿瘤、生物科技板块增长显著,受益于技术进步和市场需求提升;另一方面,传统业务板块如呼吸及危重症、五官科、心脑血管急救业务面临压力,收入出现下滑。整体来看,行业竞争加剧,企业需加速创新转型,提升研发转化效率以应对市场变化。
研报提示了哪些风险?
研报未明确提示具体风险,但可从行业和市场现状中推断潜在风险。例如,医药生物行业受政策调控、研发失败、市场竞争等因素影响较大,创新药研发周期长、投入高且回报不确定性强。此外,传统业务板块收入下滑可能影响短期业绩表现,企业需关注创新产品市场推广和商业化进程的挑战。