猜你想问
思摩尔国际2026年中期业绩报告主要说了什么?
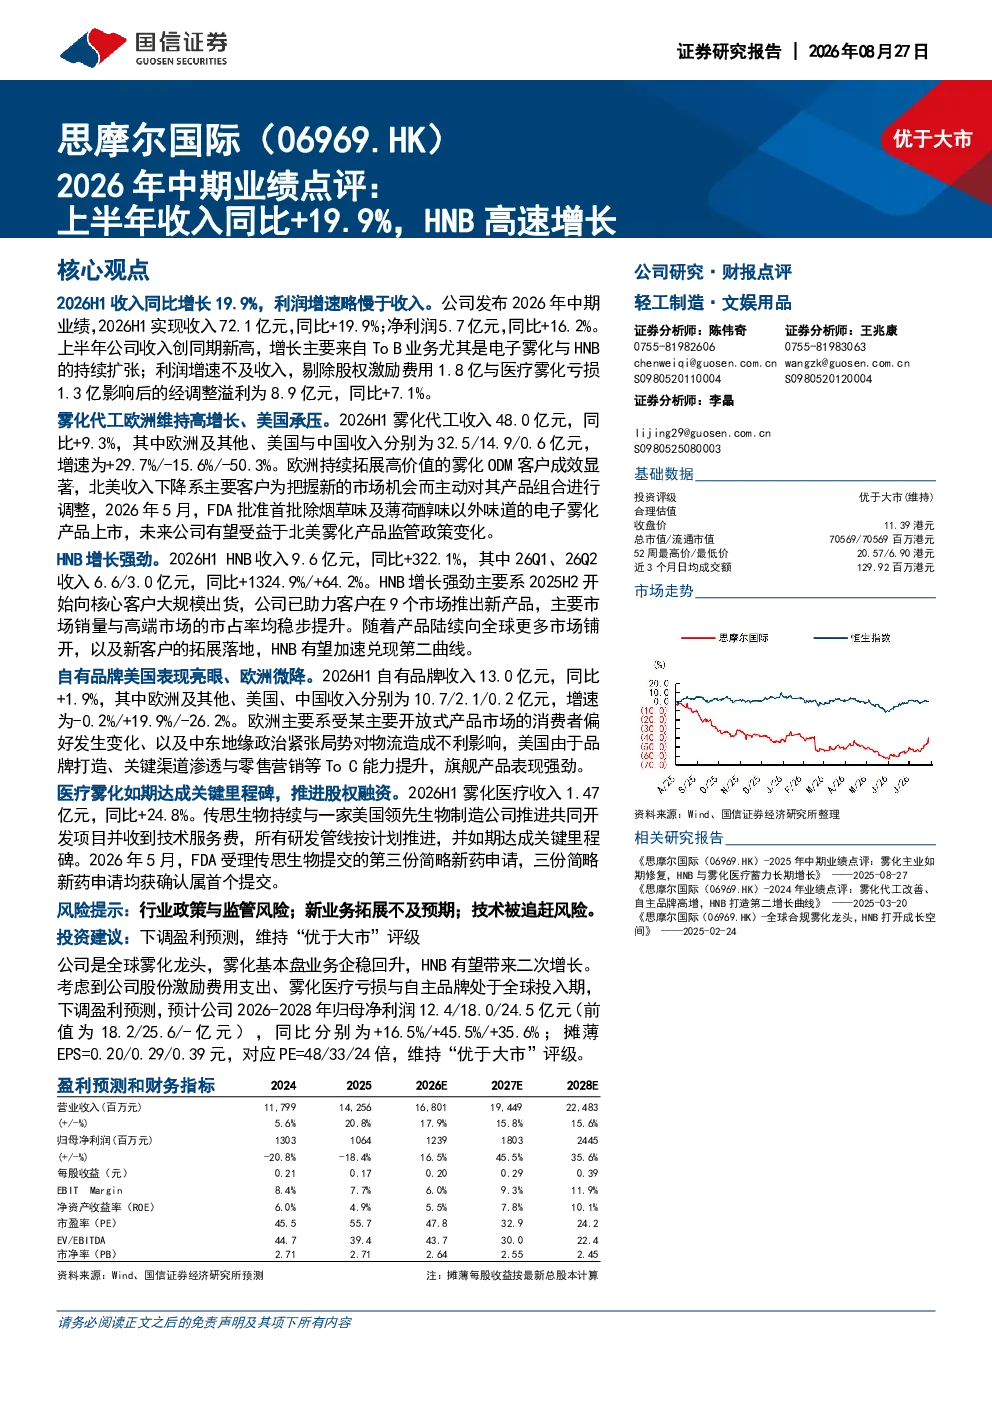
思摩尔国际2026年中期业绩报告显示,公司上半年实现收入72.1亿元,同比增长19.9%;净利润5.7亿元,同比增长16.2%。收入增长主要来自ToB业务,尤其是电子雾化与HNB的持续扩张。雾化代工业务在欧洲维持高增长,美国承压;HNB业务增长强劲,同比增长322.1%;自有品牌业务在美国表现亮眼,欧洲微降;医疗雾化业务如期达成关键里程碑。剔除股权激励费用和医疗雾化亏损后,经调整溢利同比增长7.1%。
电子雾化行业发展趋势如何?
电子雾化行业发展趋势显示,全球市场持续扩张,但区域表现分化。欧洲及其他地区雾化代工业务增长29.7%,美国下降15.6%,主要因客户主动调整产品组合。HNB业务增长强劲,2026H1同比增长322.1%,主要系2025H2开始向核心客户大规模出货。美国电子雾化监管政策变化可能为行业带来新机遇,但需关注政策与监管风险对新业务拓展的影响。
报告重点分析了哪些业务方向?
报告重点分析了思摩尔国际四大业务方向:雾化代工业务在欧洲高增长,美国承压但未来有望受益于监管政策变化;HNB业务增长强劲,2026H1同比增长322.1%,主要系向核心客户大规模出货;自有品牌业务在美国表现亮眼,欧洲微降,主要系品牌打造和渠道渗透能力提升;医疗雾化业务如期达成关键里程碑,推进股权融资,同比增长24.8%。
当前电子雾化市场现状如何?
当前电子雾化市场现状显示,全球雾化龙头思摩尔国际基本盘业务企稳回升,HNB有望带来二次增长。公司2026年上半年收入同比增长19.9%,净利润同比增长16.2%。雾化代工业务在欧洲增长强劲,美国面临挑战;HNB业务成为增长新引擎,收入同比增长322.1%。但需关注行业政策与监管风险,以及新业务拓展不及预期的风险。
研报提示了哪些风险?
研报提示了三大风险:行业政策与监管风险,电子雾化行业监管政策变化可能影响公司业务发展;新业务拓展不及预期风险,HNB和自有品牌业务仍处于投入期,未来增长存在不确定性;技术被追赶风险,电子雾化技术迭代迅速,需警惕竞争对手的技术突破对公司市场地位的影响。